Na Califórnia, o imposto do imóvel congela.Congela no preço da compra e descongela na herança. Los Angeles, Inland Empire, Bay Area, San Diego, Vale Central, Sacramento e as demais regiões do estado.
Consultoria financeira gratuita para imigrantes na Califórnia.
Aqui a casa mediana vale US$ 734.700 e chega a custar quase quatro vezes mais de uma ponta do estado à outra, a tabela de imposto de renda tem nove degraus, a licença remunerada pode durar 52 semanas e a cobertura de saúde é obrigação estadual. É desse chão que a High Up começa a sua conversa gratuita, na sua língua, por vídeo ou por WhatsApp.
A casa mediana da Califórnia vale US$ 734.700.
Quem monta orçamento em Fresno, em Riverside ou em San José esbarra em números que não existem em outro lugar. Estes seis são os que mais mexem no planejamento, e cada um traz de quem saiu e a que ano se refere.
- US$ 734 milquanto vale o imóvel mediano ocupado pelo dono, levantamento de 2020 a 2024
A casa daqui vale 2,2 vezes a casa do país
O Censo americano, na pesquisa ACS de cinco anos 2020-2024, registra US$ 734.700 para o imóvel mediano ocupado pelo próprio dono na Califórnia, contra US$ 332.700 no conjunto dos Estados Unidos. Nenhuma outra linha do orçamento familiar chega perto disso, e é daí que sai o tamanho de praticamente todo plano montado por aqui.
- 2%teto de reajuste anual do valor tributável do imóvel, em vigor desde 1978
A Proposição 13 prendeu o imposto ao preço de compra
A alíquota é de 1% do valor tributável mais o que a população aprovou em urna para pagar dívida local, e esse valor tributável só sobe até 2% ao ano enquanto o imóvel não muda de dono, segundo a publicação sobre imposto sobre imóvel do Conselho de Equalização da Califórnia. Duas casas iguais na mesma rua pagam contas diferentes por causa do ano em que foram compradas.
- US$ 1.765o máximo que a rede estadual paga por semana
Parada a renda, o estado cobre até US$ 1.765 semanais
Esse é o limite semanal tanto da incapacidade temporária quanto da licença familiar remunerada, segundo o Departamento de Desenvolvimento do Emprego da Califórnia. A reposição varia de 70% a 90% do salário conforme a faixa de renda, e a incapacidade temporária estende-se por até 52 semanas. Rede pública de verdade, portanto, e com limite, prazo e teste de qualificação.
- 12,3%alíquota da última faixa do imposto de renda estadual, ano de 2025
O imposto de renda do estado sobe por nove faixas
A tabela de 2025 de quem declara sozinho começa em 1% e chega a 12,3%, segundo o manual do formulário 540 publicado pelo Franchise Tax Board, o fisco estadual da Califórnia. Acima de US$ 1 milhão de renda tributável entra ainda 1% do imposto de serviços de saúde comportamental. Tudo o que rende numa conta comum passa por essa tabela todo ano, além do imposto federal.
- US$ 950o que cada adulto sem cobertura paga na declaração do estado
A Califórnia cobra de quem passa o ano sem plano
A penalidade de responsabilidade compartilhada individual do ano fiscal de 2025 é de US$ 950 por adulto e US$ 475 por criança, ou 2,5% da renda bruta acima do limiar de declaração, valendo o maior dos dois, segundo o Franchise Tax Board; a própria agência exemplifica com US$ 2.850 numa família de quatro pessoas. Só que estar coberto resolve hospital, e não resolve a parcela da casa durante a recuperação.
- 10,6 milhõesmoradores da Califórnia nascidos fora dos Estados Unidos
Mais de um quarto do estado nasceu em outro país
São 10.598.301 pessoas, 27% da população, segundo o Censo americano. É o dobro do segundo estado da lista, o Texas, com 5.302.466, e equivale a 22,4% de todos os moradores dos Estados Unidos nascidos no exterior. Nenhuma conversa sobre dinheiro aqui pode partir do princípio de que todo mundo tem o mesmo documento na carteira.
Só a região de Los Angeles reúne 4,2 milhões de moradores nascidos fora do país.
São 4.241.527 pessoas, 32,7% da população da área metropolitana, segundo o Censo americano. Na região de San José a proporção é ainda maior, 40,8%, a mais alta das seis desta página; em San Diego são 22,8% e no Inland Empire, 21,8%. Só que o número que decide o plano não é esse. É quanto entra, quanto sai e quanto custa a moradia, e aí a Califórnia se desfaz em estados dentro do estado: o imóvel mediano vai de US$ 389.400 no Vale Central a US$ 1.447.800 na Bay Area, quase quatro vezes. Por isso esta página fala por região metropolitana, e não por cidade.
Los Angeles
Área metropolitana de Los Angeles, Long Beach e Anaheim
- renda mediana por domicílio
- US$ 95.958Abaixo da mediana estadual, num lugar onde o imóvel custa bem acima dela. É a combinação que mais aperta o orçamento das seis regiões.
- casa própria
- 48,4%Menos da metade dos domicílios pertence a quem mora neles. Para a maioria, a conversa começa por onde a entrada fica rendendo até virar casa.
- aluguel mediano
- US$ 2.063Cerca de US$ 24.800 por ano saindo do orçamento sem construir patrimônio nenhum.
Inland Empire
Área metropolitana de Riverside, San Bernardino e Ontario
- renda mediana por domicílio
- US$ 89.662A menor entre as cinco regiões metropolitanas grandes desta página, e também a de custo de moradia mais baixo entre elas.
- casa própria
- 65,8%A maior proporção de donos das seis. Aqui a hipoteca é a dívida central da família, e existe seguro desenhado para liquidá-la.
- aluguel mediano
- US$ 1.846Abaixo da mediana do estado. É a folga que permite começar a guardar cedo, em vez de esperar sobrar.
Bay Area
Área metropolitana de San José, Sunnyvale e Santa Clara
- renda mediana por domicílio
- US$ 162.111A maior das seis, e mesmo assim o imóvel mediano equivale a quase nove anos dessa renda inteira.
- casa própria
- 55,5%Pouco mais da metade. Quem comprou aqui carrega a maior hipoteca do estado e amarra junto a maior base de imposto.
- aluguel mediano
- US$ 2.840O mais caro das seis, perto de US$ 34.100 por ano. Renda alta com custo alto sobra menos do que parece de fora.
San Diego
Área metropolitana de San Diego, Chula Vista e Carlsbad
- renda mediana por domicílio
- US$ 106.268Acima da mediana estadual, num mercado de moradia que também está acima dela. O plano tem que caber nos dois lados da conta.
- casa própria
- 54,6%Perto da média do estado. Metade paga prestação e metade paga aluguel, e a conversa muda inteira conforme o lado.
- aluguel mediano
- US$ 2.246US$ 210 por mês acima da mediana do estado. Num contrato de três anos, são US$ 7.560 que não viram patrimônio.
Vale Central
Área metropolitana de Fresno, no coração agrícola do estado
- renda mediana por domicílio
- US$ 74.468A menor das seis, US$ 24.654 abaixo da mediana estadual. Margem estreita precisa ser planejada, e não sobrar por acaso.
- casa própria
- 57,0%Acima da média do estado. O imóvel mais barato das seis torna a compra possível mais cedo, e antecipa a conversa sobre proteger o financiamento.
- aluguel mediano
- US$ 1.392O menor das seis e o único abaixo de US$ 1.500. É onde a conta fecha com mais folga para começar a guardar.
Sacramento
Área metropolitana de Sacramento, Roseville e Folsom
- renda mediana por domicílio
- US$ 97.188Quase a mediana estadual, com um imóvel mediano US$ 145.200 mais barato. Sobra mais no fim do mês do que no litoral.
- casa própria
- 63,0%Quase dois terços dos domicílios são do próprio dono, a segunda maior proporção das seis.
- aluguel mediano
- US$ 1.819US$ 217 abaixo da mediana do estado, o que muda quanto dá para separar todo mês sem apertar.
Cada uma dessas regiões também se desfaz por dentro. Na Bay Area, o condado de Alameda, que reúne Oakland, Hayward e Fremont, tem renda mediana por domicílio de US$ 129.367 e imóvel mediano de US$ 1.090.100; no condado de San Mateo são US$ 158.855 e US$ 1.559.600; no de Contra Costa, US$ 127.229 e US$ 866.800, com 68,0% de casa própria, a maior taxa entre todos os recortes que levantamos no estado. O Vale Central tem a mesma variedade: no condado de Kern, onde fica Bakersfield, a renda mediana é de US$ 70.210 e o imóvel mediano vale US$ 338.300; no de San Joaquin, com Stockton, são US$ 92.179 e US$ 530.700. Tudo pelo Censo americano, na mesma pesquisa de cinco anos. A leitura é sempre a mesma: o endereço muda o tamanho da prestação, o tamanho da reserva e o tamanho do seguro. Por isso a conversa começa pelo seu CEP, e não por um produto escolhido antes.
As seis lado a lado, com a Califórnia como referência
| Região | Renda mediana por domicílio | Casa própria | Casa própria, valor mediano | Aluguel mediano por mês | Nascidos no exterior |
|---|---|---|---|---|---|
| Los Angeles | US$ 95.958 | 48,4% | US$ 871.300 | US$ 2.063 | 32,7% |
| Inland Empire | US$ 89.662 | 65,8% | US$ 536.300 | US$ 1.846 | 21,8% |
| Bay Area | US$ 162.111 | 55,5% | US$ 1.447.800 | US$ 2.840 | 40,8% |
| San Diego | US$ 106.268 | 54,6% | US$ 854.700 | US$ 2.246 | 22,8% |
| Vale Central | US$ 74.468 | 57,0% | US$ 389.400 | US$ 1.392 | 20,0% |
| Sacramento | US$ 97.188 | 63,0% | US$ 589.500 | US$ 1.819 | 19,5% |
| Califórnia | US$ 99.122 | 55,9% | US$ 734.700 | US$ 2.036 | 27,0% |
Renda mediana por domicílio em dólares de 2024, taxa de domicílios ocupados pelo próprio dono, valor mediano da casa própria, aluguel bruto mediano e proporção de moradores nascidos fora dos Estados Unidos: Censo americano, pesquisa ACS de cinco anos 2020-2024, consultada em setembro de 2026. As seis linhas são áreas metropolitanas definidas pelo próprio Censo, e não municípios. Los Angeles aparece como Los Angeles, Long Beach e Anaheim; o Inland Empire, como Riverside, San Bernardino e Ontario; a linha da Bay Area é a área de San José, Sunnyvale e Santa Clara; o Vale Central é representado pela área de Fresno.
A mesma família paga contas muito diferentes conforme a região. No Vale Central a casa custa pouco mais de um quarto do que custa na Bay Area, e o aluguel, menos da metade. No Inland Empire dois terços das famílias já são donas do imóvel; em Los Angeles, menos da metade. Não existe plano californiano genérico: existe o plano de quem mora onde você mora.
A moradia aqui custa 2,2 vezes a do país, e o plano começa por ela.
Imóvel mediano da Califórnia em US$ 734.700, contra US$ 332.700 nos Estados Unidos, e aluguel mediano de US$ 2.036 por mês contra US$ 1.413, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024.
Falar sobre a sua casaUma hipoteca californiana é grande porque o imóvel é caro, e não porque a família gastou demais. Esse é o ponto de partida honesto. Comprar aqui significa assumir a maior dívida da vida adulta num mercado em que o mesmo tipo de casa vale US$ 389.400 numa região e US$ 1.447.800 em outra. O tamanho da dívida define quase tudo o que vem depois: quanto sobra por mês, quanto tempo leva para quitar e o que aconteceria com a família se a renda principal desaparecesse amanhã.
Duas frentes saem daí, e elas caminham juntas. Uma encurta o prazo sem espremer o salário: a sobra de cada mês vai para estruturas de crescimento previsível, e é o rendimento delas que antecipa parcelas. A outra blinda a dívida enquanto ela durar, por meio de um seguro montado para liquidar o imóvel caso a renda principal da casa desapareça, para que ninguém da família receba a hipoteca junto com a chave.
Existe uma terceira frente que é bem californiana e vem logo abaixo nesta página: quitar a casa não encerra o custo da casa, porque a base de imposto continua sendo cobrada todo ano e porque a passagem do imóvel para os filhos mudou de regra em 2021. Quem se aposenta sem essa linha resolvida descobre tarde que a casa própria também tem mensalidade.
E se você ainda aluga, a ordem é outra. Com aluguel mediano de US$ 2.036 no estado e de US$ 2.840 na Bay Area, a primeira pergunta é onde a entrada fica rendendo com segurança enquanto não vira casa, a segunda é que prestação cabe de verdade, e só a terceira é a região.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
O imposto do imóvel congela no dia da compra. E descongela na herança.
É a regra que mais separa o dinheiro daqui do dinheiro de qualquer outro lugar dos Estados Unidos, e quase nunca é contada em linguagem simples. Em três passos.
A base de cálculo é o que você pagou
Desde 1978, a Proposição 13 tirou o imposto sobre imóvel do valor de mercado e o prendeu ao valor de aquisição. O imóvel só é reavaliado quando muda de dono ou quando há construção nova, e no resto do tempo o valor tributável sobe no máximo 2% ao ano. A alíquota é de 1%, mais o que a população aprovou em urna para pagar dívida local. O próprio Conselho de Equalização da Califórnia descreve a mudança assim: um sistema de valor de mercado virou um sistema de valor de aquisição.
Por isso a casa do vizinho paga outra conta
O mesmo Conselho registra que imóveis parecidos podem ter valores tributáveis muito diferentes só pela data em que foram comprados. Quem entrou há vinte anos carrega uma base antiga e uma previsibilidade que vale dinheiro. Quem compra hoje carrega a base de hoje, e a carrega enquanto a casa for sua. O ano da assinatura fixa um custo que dura décadas, e isso entra na conta antes da mudança, não depois.
A herança pode devolver a casa ao valor de mercado
Desde 16 de fevereiro de 2021, a Proposição 19 mudou a passagem de pais para filhos. A isenção continua existindo, mas só para a residência principal, e só se pelo menos um dos herdeiros passar a morar nela como casa de família de forma contínua, com o pedido de isenção de morador feito em até um ano. Para transferências entre 16 de fevereiro de 2025 e 15 de fevereiro de 2027, o teto é o valor-base ajustado mais US$ 1.044.586. Para imóvel que não seja a residência principal, o de aluguel por exemplo, a isenção deixou de existir.
O que isso muda no planejamento
Duas coisas bem concretas. A primeira é a conta anual de quem fica: pela Proposição 19, se o imóvel deixa de ser residência principal do herdeiro, ele recebe um novo valor tributável igual ao valor de mercado da data em que foi herdado, e a cobrança anual sobe junto. Num estado onde o imóvel mediano vale US$ 734.700 e chega a US$ 1.447.800 na Bay Area, essa diferença não é detalhe. A segunda é liquidez. Herdar uma casa cara não é herdar dinheiro. Quem recebe pode precisar arcar com uma conta muito maior sem ter caixa para isso, e a saída improvisada quase sempre é vender às pressas o que a família passou trinta anos pagando.
Onde o nosso trabalho entra
Não em discutir a regra, que é assunto do avaliador do seu condado, na Califórnia, e do seu advogado. Entra em construir, com anos de antecedência, um dinheiro disponível no dia em que ele for necessário, para que a família fique com a casa por escolha e não por falta de alternativa. É a mesma razão pela qual o seguro de vida entra na conversa antes de qualquer produto de rendimento: ele resolve caixa numa data que ninguém marca na agenda.
Vale a linha de sempre: a High Up não faz aconselhamento tributário, não preenche declaração e não representa ninguém diante do fisco. Falamos disso porque muda o orçamento da família por décadas, e porque avisar a hora de chamar o seu contador ou o seu advogado é informação que a gente dá de graça.
Fontes desta seção: Conselho de Equalização da Califórnia, publicação sobre o imposto sobre imóvel do estado e página oficial da Proposição 19; Carta aos Avaliadores nº 2025/009, de 7 de março de 2025, que fixou o ajuste do valor de US$ 1 milhão em US$ 1.044.586. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Se o corpo parar, a Califórnia paga até 90% do salário, com teto de US$ 1.765 por semana.
Um em cada três trabalhadores do estado nasceu fora dos Estados Unidos: 6.207.420 de 18.742.898 pessoas ocupadas, segundo o Censo americano. Entre eles, 12,5% estão em ocupações de recursos naturais, construção e manutenção, contra 8,6% do conjunto, e 9,1% trabalham por conta própria em negócio não constituído, contra 7,4%. São ofícios em que a renda para no dia em que o corpo para, e a rede estadual não alcança todo mundo do mesmo jeito.
Incapacidade temporária: até 52 semanas
Vale quando a doença ou a lesão é sua e não veio do trabalho. Conforme a faixa de renda, o pagamento vai de 70% a 90% do salário, limitado a US$ 1.765 por semana, e pode se estender por até 52 semanas, segundo o Departamento de Desenvolvimento do Emprego da Califórnia. Acidente ocorrido em serviço não entra aqui: aquilo é indenização trabalhista, outro sistema.
Licença familiar remunerada: até 8 semanas
Vale quando a pessoa que precisa de cuidado é outra: um bebê recém-chegado, um pai adoecido, alguém da casa em tratamento. São no máximo 8 semanas dentro de 12 meses, com o mesmo piso de US$ 50 e o mesmo teto de US$ 1.765, pelo mesmo departamento. Os dois programas saem de um único desconto na folha.
Desde 2024 o desconto incide sobre o salário inteiro
A alíquota de contribuição em 2026 é de 1,3%, e desde 1º de janeiro de 2024 todo o salário está sujeito a ela, sem teto de remuneração tributável, segundo a tabela de contribuições do mesmo departamento. Quem ganha mais contribui sobre tudo e continua limitado ao mesmo teto de benefício. Na folha de pagamento isso aparece com a sigla CASDI, e conferir se está lá leva dez segundos.
O que a rede deixa de fora
O cálculo parte de salários sujeitos ao desconto de CASDI dentro do período-base, e o pedido só é válido com pelo menos US$ 300 registrados nele. Quem trabalha por conta própria sem recolher, quem recebe parte em dinheiro vivo e quem passou o ano entre um serviço e outro pode simplesmente não ter esse histórico, e descobrir no dia do diagnóstico é tarde. O seguro de vida com benefício em vida foi feito para essa lacuna: é uma apólice que não exige a sua morte para servir de alguma coisa, já que um diagnóstico grave permite antecipar parte do benefício direto para as suas mãos, sem depender de empregador e sem calendário de programa público.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Nove faixas, de 1% a 12,3%.
Tabela de 2025 para quem declara sozinho, no manual do formulário 540 do Franchise Tax Board, o fisco estadual da Califórnia.
Os degraus são 1%, 2%, 4%, 6%, 8%, 9,3%, 10,3%, 11,3% e 12,3%, este último a partir de US$ 742.953 de renda tributável. Quem declara em conjunto encontra os mesmos degraus com os limites dobrados. E acima de US$ 1 milhão de renda tributável entra mais 1% do imposto de serviços de saúde comportamental, que até o ano fiscal de 2024 se chamava imposto de serviços de saúde mental.
No formulário do estado não existe uma linha com alíquota separada para ganho de capital: o resultado entra no mesmo cálculo da tabela. O efeito prático é discreto e caro. O que rende numa conta comum é mordido pelo fisco federal e pelo estadual a cada ano, e essa mordida no meio do caminho nunca aparece numa linha só do extrato. Ao fim de duas décadas, a soma que sumiu é grande.
Daí o peso maior que as estruturas de crescimento livre de imposto têm na Califórnia em comparação com um estado que não cobra renda. E é quase sempre nesse trecho da conversa que volta à tona o dinheiro deixado anos na conta corrente por medo de errar a escolha.
Orientação tributária fica fora do nosso escopo, e ninguém aqui vai apontar o que você deve declarar. Nós escolhemos com você estruturas desenhadas já com esta tabela em mente, e sinalizamos quando é hora de o seu contador entrar na conversa.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
A anuidade da Universidade da Califórnia custa US$ 16.278 para quem mora aqui. E US$ 57.300 para quem não mora.
Morar no estado vale US$ 41.022 por ano só de anuidade na universidade pública. Na estimativa média que a própria UC publica para o ano letivo de 2027-2028, o estudante residente paga US$ 16.278 de anuidade e US$ 1.900 de taxas do campus; com moradia e alimentação, as cobranças diretas somam US$ 43.778 e o custo total do ano chega a US$ 49.078. Quem tem uma criança de cinco anos em casa tem treze anos para chegar lá.
- Anuidade, residente da Califórnia
- US$ 16.278 por ano
- Anuidade, não residente
- US$ 57.300 por ano
- Custo total estimado do ano, residente no campus
- US$ 49.078 por ano
Estimativa média de custo de frequência da Universidade da Califórnia para calouro de graduação em 2027-2028, publicada pelo escritório de admissões da UC e consultada em setembro de 2026. Os valores variam por campus.
Existe uma passagem que muita família daqui não conhece. A isenção prevista na lei estadual AB 540 dispensa a anuidade suplementar de não residente para quem cursou três anos em escolas da Califórnia e concluiu o ensino médio no estado, e a própria Universidade da Califórnia registra, na sua página de admissões, que ela alcança inclusive estudantes indocumentados. Não transforma ninguém em residente para outros fins, exige um pedido assinado de isenção e não vale para quem tem visto de não imigrante. Em dinheiro, porém, é a diferença entre US$ 16.278 e US$ 57.300 por ano. Quem tem filho na escola pública do estado precisa saber disso muito antes do último ano do ensino médio.
Uma conta destinada às crianças pode ser aberta cedo e simplesmente crescer com o tempo. Quem começa antes tira menos do orçamento a cada mês e transfere a maior parte do esforço para o rendimento. A conversa parte do valor real e caminha de trás para a frente: o que falta juntar, quantos anos existem pela frente e qual aporte cabe hoje sem apertar o resto.
A Califórnia tem plano 529 próprio, o ScholarShare, de 1999, que administrava US$ 20,97 bilhões em mais de 509 mil contas em 30 de junho de 2026, com taxa média anual sobre ativos de 0,21% contra 0,46% da média do setor, pela pesquisa da ISS Market Intelligence que o próprio plano cita. É barato e é bom, e ninguém aqui vai dizer o contrário. A comparação leal precisa mostrar o outro lado, e ele é bem californiano: dinheiro de 529 tem destino marcado, e desviá-lo joga o rendimento na renda tributável do estado com mais 2,5% de imposto adicional, segundo as instruções do formulário FTB 3805P. Duas mudanças recentes da lei federal, a ampliação dos gastos aceitos e a migração de sobra de 529 para uma conta de aposentadoria Roth, não foram acompanhadas pelo estado: por aqui as duas continuam tributadas, com os mesmos 2,5%. A conta estruturada pela High Up, por outro lado, não depende de matrícula nenhuma e continua servindo se a criança seguir outro rumo. Os dois entram na mesa juntos, com os seus números, e a escolha é sua.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Passar o ano sem plano de saúde custa US$ 950 por adulto na declaração estadual.
A Califórnia é um dos poucos estados que mantêm exigência própria de cobertura, além da regra federal. No estado inteiro, 6,6% da população civil não tem plano, segundo o Censo americano. Nas regiões onde a comunidade imigrante mais se concentra o número sobe: 7,9% no Inland Empire e 7,8% na área de Los Angeles, contra 4,0% na área de San José e 4,5% na de Sacramento, todos pela mesma pesquisa de cinco anos 2020-2024.
Sem cobertura, a conta chega na declaração
Quem passa o ano sem cobertura essencial mínima e sem isenção paga a penalidade de responsabilidade compartilhada individual. No ano fiscal de 2025 foram US$ 950 por adulto e US$ 475 por criança, ou 2,5% da renda bruta acima do limiar de declaração, o que for maior, segundo o Franchise Tax Board, que dá como exemplo US$ 2.850 para uma família de quatro pessoas. Há isenção quando a cobertura custaria mais de 7,28% da renda do domicílio no ano, e quem não é obrigado a declarar está isento automaticamente. O mercado estadual onde se compra plano é o Covered California.
O plano paga o hospital, não paga a prestação
É exatamente aqui que a exigência do estado para de resolver. Ter plano em dia não faz aparecer dinheiro para a parcela da casa, para o aluguel, para o mercado nem para a cobrança anual do imóvel durante os meses de recuperação. Uma coisa é cobertura médica, outra é proteção de renda, e só a primeira o estado obriga. A segunda é o território do benefício em vida.
Um limite explícito, para não sobrar dúvida: plano de saúde não faz parte do que a High Up oferece. Nada de venda, de cotação ou de inscrição no Covered California. A regra estadual está nesta página porque come pedaço do orçamento da família, e porque o nosso trabalho começa na fronteira dela.
E se eu ainda não tenho green card?
É a primeira pergunta em quase toda conversa, e ela merece resposta direta.
A Califórnia tem 10.598.301 moradores nascidos fora dos Estados Unidos, mais de um quarto da população do estado e 22,4% de todos os imigrantes do país, segundo o Censo americano. Num universo desse tamanho cabe toda situação migratória que existe, e boa parte das estratégias de proteção e de renda não exige cidadania nem residência permanente.
O outro lado do dado também merece ser dito. Dentro desses 10,6 milhões, 5.756.924 já se naturalizaram cidadãos e 4.841.377 ainda não são cidadãos, pela mesma pesquisa. Ou seja: nenhum documento, isolado, define o que dá ou não dá para fazer. Isso quem define é a apuração do seu caso concreto.
O que geralmente se pede é um número fiscal, o ITIN, junto de alguma prova do que entra por mês. ITIN é a sigla de Individual Taxpayer Identification Number, emitido pelo IRS a quem precisa declarar imposto sem ter Social Security number. Muita gente que já declara à Califórnia com ITIN cumpriu esse requisito há anos sem se dar conta.
Mais acima nesta página aparece um exemplo de que documento nenhum fecha todas as portas de uma vez: a isenção AB 540, que a própria Universidade da Califórnia descreve como acessível a estudantes indocumentados. Com dinheiro funciona igual, um requisito por vez. Nenhuma proposta é feita antes dessa checagem, e quando alguma coisa não for possível neste momento, você ouve isso com todas as letras, sem que nada seja oferecido no lugar para preencher o vazio.
Primeiro o seu ponto A. Depois o caminho.
Nenhuma reunião exige deslocamento: é tudo por vídeo ou por WhatsApp, marcado no horário do Pacífico que sobrar na sua semana, porque a High Up não mantém endereço físico em lugar nenhum. Antes de qualquer sugestão vem o retrato de agora: a região da Califórnia onde você vive, aluguel ou prestação, o ano da compra caso já tenha comprado, quem depende do que você ganha, que proteção já está contratada. Falar de produto é a última etapa, e quando nenhum couber na sua vida hoje, é isso que você vai escutar.
Abaixo estão os seis caminhos, com nome próprio e com a circunstância californiana em que cada um costuma aparecer.
Seguro de vida com benefício em vida
Quando o que entra depende do seu corpo e o período-base pode não ter o salário com desconto de CASDI que a rede pública exige.
Previdência privada e renda no futuro
Quando a base congelada do imóvel vai continuar cobrando todo ano depois da aposentadoria, e alguma renda precisa continuar entrando.
Contas com crescimento livre de imposto
Quando existe dinheiro parado entregando rendimento ao fisco federal e a nove degraus estaduais, silenciosamente, exercício após exercício.
Proteção do financiamento da casa
Quando a hipoteca tem o tamanho das daqui: US$ 734.700 no imóvel mediano do estado, US$ 1.447.800 no da Bay Area.
Uma conta para o futuro dos filhos
Quando os US$ 49.078 que a própria UC estima para um ano já foram vistos e a ideia é chegar lá com o dinheiro pronto.
Planejamento para quem tem empresa
Quando o negócio é próprio, caso de 9,1% dos trabalhadores nascidos no exterior no estado, e o caixa da empresa vive misturado ao da casa.
Depois da prestação e da conta do imóvel, quanto cabe num plano?
Um número fechado aqui seria chute, e chute em página de dinheiro é desonestidade. O que dá para fazer, e é mais útil, é abrir de que o preço depende e em que ordem a conta se monta.
- A sua idade na data da proposta
- Cada ano de espera entra no cálculo e não volta atrás.
- O que a análise de saúde encontrar
- Histórico e exames pesam, e o resultado é sempre individual.
- O tamanho do benefício e o underwriting
- Você escolhe o tamanho; a seguradora fecha o número caso a caso.
Por que nenhum simulador acerta
Duas pessoas da mesma idade, uma no Vale Central e outra na Bay Area, chegam a propostas bem distantes uma da outra, e não é por causa da idade. É porque o buraco que cada uma precisa tapar tem tamanhos diferentes: um imóvel mediano de US$ 389.400 e outro de US$ 1.447.800 pedem benefícios diferentes, e o valor mensal é consequência disso, não a causa.
Some a isso a base de imposto que cada família congelou no ano em que comprou, e fica claro por que a conta se monta de trás para a frente na Califórnia, e nunca a partir de um preço de tabela.
A ordem das perguntas
Quatro contas, nesta ordem. Que fatia da renda da casa entra por causa do seu trabalho. Quanto o banco ainda tem para receber pelo imóvel. Quanto a base congelada no ano da compra vai cobrar por ano depois que o salário parar. E quanto falta separar por filho até a matrícula na universidade pública. Somadas, elas dão o tamanho do benefício; o benefício, por sua vez, define a mensalidade. Mensalidade apertada não trava a conversa: ou o benefício encolhe, ou a estrutura muda, sempre com o número visível na sua frente.
A cotação sai ali mesmo, sem cobrança e sem que você fique preso a nada depois.
Valores medianos de imóvel citados acima: Censo americano, pesquisa ACS de cinco anos 2020-2024. Custo de faculdade: estimativa da Universidade da Califórnia para 2027-2028. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos.
“Por que ninguém nunca me falou isso antes?”
A informação existe em inglês, em site de banco, e nunca chega em forma de conversa.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
Quem comprou na Califórnia há vinte anos entende na hora: a base do imposto ficou congelada lá atrás, e tempo é a única variável que não se compra depois.
“Nunca tinha ouvido falar dessas informações.”
Não são produtos anunciados. Chegam pela mão de um profissional licenciado.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado na conta corrente, rendendo pouco e entregando parte desse pouco aos nove degraus da tabela estadual.
“Posso me aposentar independente do status.”
Num estado onde 4.841.377 moradores nascidos no exterior não são cidadãos, essa dúvida chega em quase toda conversa. Boa parte das estratégias não exige green card.
Perguntas que chegam da Califórnia.
Respostas curtas, nas palavras da High Up. O que não estiver aqui, você pergunta na primeira conversa.
Vocês têm escritório em Los Angeles ou em San Diego?
Escritório não existe, em endereço nenhum. O atendimento é todo remoto, por vídeo ou por WhatsApp, marcado no horário do Pacífico que couber na sua semana. Quem senta do outro lado da tela é profissional licenciado pelo departamento de seguros do estado, dentro de uma broker americana, e é justamente essa estrutura que permite atender de Eureka a Chula Vista sem porta de rua.
Se eu me mudar de estado, perco o acompanhamento?
Depende de para onde. A High Up é licenciada em 12 estados: California, Connecticut, Florida, Georgia, Maryland, Massachusetts, New Hampshire, New Jersey, North Carolina, Pennsylvania, Rhode Island e South Carolina. Mudando para qualquer um deles, o acompanhamento segue sem interrupção. Mudando para fora dessa lista, o que já foi contratado não desaparece, porque o contrato é com a seguradora e não com o seu endereço, mas passa a haver limite para estruturar coisa nova por aqui. O melhor é avisar antes de mudar: quase sempre dá para deixar tudo ajustado enquanto você ainda mora na Califórnia.
Comprei a casa há dez anos e o imposto dela é baixo. Isso conta no plano?
Conta, e é uma vantagem que muita família nem percebe que tem. A base de cálculo do seu imóvel ficou presa ao preço de 2016 e sobe no máximo 2% ao ano enquanto a casa for sua, pela regra da Proposição 13. Sua conta anual é previsível, e previsibilidade facilita montar plano. A parte que exige atenção é a passagem para os filhos, que mudou com a Proposição 19 em 2021, e é para lá que essa conversa costuma virar.
Moro de aluguel em Los Angeles e não penso em comprar tão cedo. Isso aqui serve para mim?
Serve, e talvez sirva mais. Menos da metade dos domicílios da área de Los Angeles pertence a quem mora neles, 48,4% pelo Censo americano, e o aluguel mediano da região é de US$ 2.063 por mês. É custo fixo que não vira patrimônio. A conversa de quem aluga tem duas frentes: onde a reserva e a entrada ficam rendendo com segurança enquanto não viram casa, e como proteger a renda que paga esse aluguel todo mês.
Trabalho por conta própria na construção ou na limpeza. Consigo proteger a minha renda?
Quase sempre é possível, e no seu ramo o assunto é mais urgente do que a média: entre os trabalhadores californianos nascidos no exterior, 9,1% tocam negócio próprio não constituído, contra 7,4% do conjunto, pelo Censo americano. O ponto delicado está no cálculo da rede pública, que só enxerga salário com desconto de CASDI dentro do período-base; sem esse histórico registrado, o pedido pode nem abrir. Já um seguro de vida com benefício em vida se contrata sem nenhum empregador por trás. Costumam bastar o ITIN, aquele número fiscal do IRS para quem não tem Social Security number, e alguma prova do que entra por mês.
Minha filha tem dez anos. Ainda dá tempo de planejar a Universidade da Califórnia?
Dá tempo, sim. Oito anos exigem um aporte mensal mais alto do que treze exigiriam, e nada além disso muda: a conta continua fechando desde que parta do valor real, hoje estimado pela própria universidade em US$ 49.078 no ano para o residente que mora no campus. Não cabendo o aporte ideal, começa pelo possível, e a revisão vem quando a renda subir. Antes disso, confira se ela vai cumprir os requisitos da isenção AB 540: é o que separa uma anuidade de US$ 16.278 de uma de US$ 57.300.
Pago imposto de renda para a Califórnia. Vocês dizem o que eu devo declarar?
Nunca. Preencher declaração e dar orientação tributária ficam de fora do que a High Up faz, e essa fronteira é firme. Cabe a nós mostrar que existem estruturas cujo rendimento não é tributado ao longo do percurso, e desenhar o plano já sabendo como funcionam os nove degraus da tabela estadual. O que declarar, e como, é conversa com o seu contador, e a gente sinaliza o momento de chamá-lo.
Um dia quero voltar para o meu país. Planejar aqui não é jogar dinheiro fora?
Não é, desde que o assunto entre agora e não na véspera do embarque. Parte das estruturas de renda e de proteção segue valendo com você vivendo fora dos Estados Unidos; outra parte não segue, e isso varia de contrato para contrato e de seguradora para seguradora. Também há o caso mais californiano de todos, o do imóvel: quem vai embora precisa decidir antes se vende, se aluga ou se deixa para os filhos, e cada saída tem uma consequência diferente na base de imposto. Um plano honesto é montado para aguentar os três finais possíveis, o de quem volta, o de quem fica e o de quem adia a decisão por vinte anos.
Quanto custa a conversa?
Zero, e vale para a análise inteira, não só para o primeiro contato. Quem remunera a High Up são as seguradoras e as gestoras, e só no momento em que um planejamento sai do papel. Há também a modalidade de consultoria personalizada paga, que pouquíssima gente segue, e ela só aparece na conversa se fizer sentido para a sua situação.
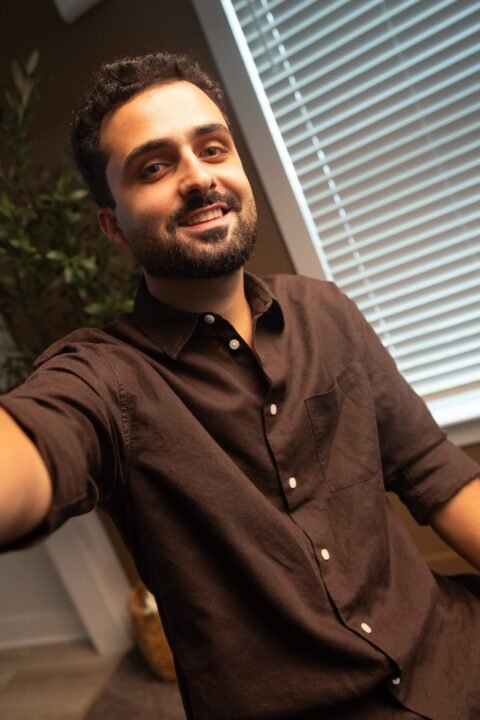
Quem atende a Califórnia é o Aguinaldo.
Aguinaldo Gonçalves nasceu nos Estados Unidos, cresceu no Brasil e voltou já adulto. Foi aí que viu de perto o que o move até hoje: uma comunidade que trabalha muito e para quem a informação sobre dinheiro nunca foi traduzida. É com ele que as famílias do estado conversam, e é ele quem continua por perto depois que o plano sai do papel.
Leve a sua conta para ele: se mora em Los Angeles, no Inland Empire, na Bay Area, em San Diego, no Vale Central ou em Sacramento, se paga aluguel ou prestação, o ano da escritura caso já tenha comprado, porque na Califórnia esse ano fixa a base do imposto do imóvel, e quem contaria com você se algo acontecesse. Não há custo, não há compromisso, e produto nenhum vai para a mesa antes de o seu objetivo ficar claro.
Se preferir receber a chamada, deixe os seus dados abaixo que o Aguinaldo procura você pelo WhatsApp. Marcar a região e a forma de moradia já resolve metade do diagnóstico antes da primeira frase.
A High Up atende em 12 estados.
O atendimento é online, por vídeo ou pelo WhatsApp, no seu horário. Se você mora, trabalha ou pensa em se mudar para outro destes estados, a conversa continua a mesma.