Em New Jersey, a casa cobra duas contas.A prestação e o imposto do município. Newark, Elizabeth, Harrison, Kearny, Paterson, Long Branch e as demais cidades do estado.
Consultoria financeira gratuita para imigrantes em New Jersey.
Aqui o imóvel paga a maior alíquota efetiva de imposto do país, o estado tem imposto de renda próprio, quem trabalha do outro lado do rio acerta contas com dois fiscos e o plano de saúde é exigência estadual. A conversa gratuita com a High Up parte dessa realidade, na sua língua, por vídeo ou WhatsApp.
A conta média de imposto sobre o imóvel em New Jersey foi de US$ 10.570.
Um orçamento montado em Kearny, em Harrison ou em Long Branch obedece a números que só existem por aqui. Estes são os cinco que mais mudam o planejamento, cada um com a autoridade que o publica e o ano a que se refere.
- US$ 10.570conta residencial média de imposto sobre o imóvel, ano de 2025
O imposto do município não acaba quando o financiamento acaba
É a média das contas residenciais lançadas no estado em 2025, segundo o Departamento de Assuntos Comunitários de New Jersey, antes de créditos e deduções. Sobre o valor do imóvel, o estado tem a maior alíquota efetiva do país, 1,88%, segundo a Tax Foundation. E essa conta continua chegando depois da última parcela da casa, o que a torna um custo fixo vitalício, e não uma dívida com prazo.
- US$ 454 milvalor mediano da casa própria no estado, pesquisa de 2020 a 2024
A casa mediana do estado vale US$ 454.400
Valor mediano dos imóveis ocupados pelos donos, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024. Somando a hipoteca e o imposto anual, a moradia é de longe o maior compromisso financeiro da família, e é por ela que quase toda conversa aqui começa.
- 320 milmoradores do estado cujo local de trabalho fica em Manhattan
Mais de 320 mil moradores atravessam o rio para trabalhar
São 322.773 moradores de New Jersey com local de trabalho em Manhattan, segundo o levantamento de fluxos de deslocamento do Censo americano referente a 2016-2020. Quem está nesse grupo declara imposto de renda em dois estados todo ano, e isso muda o quanto sobra e quando sobra.
- US$ 1.119teto semanal da licença remunerada estadual em 2026
Se a renda parar, o estado paga até US$ 1.119 por semana
Teto semanal de 2026 para incapacidade temporária e para licença familiar, segundo o Departamento do Trabalho de New Jersey. O benefício é de 85% do salário médio semanal até esse limite. É uma rede de verdade, e ela tem teto, prazo e regra de qualificação.
- US$ 695multa mínima na declaração estadual de quem fica sem cobertura
Ficar sem plano de saúde custa a partir de US$ 695
Valor mínimo do pagamento de responsabilidade compartilhada cobrado de um contribuinte individual no ano fiscal de 2025, segundo a Divisão de Tributação de New Jersey. O plano paga o hospital. Ele não paga a prestação nem o imposto do município enquanto você se recupera.
Em Harrison, mais da metade dos moradores nasceu fora dos Estados Unidos.
São 54,5% de nascidos no exterior, segundo o Censo americano, contra 23,9% no estado inteiro. Em Union City a proporção é quase igual, 54,3%, e em Elizabeth chega a 51,6%. Em Harrison e em Kearny, cerca de dois terços dos moradores falam outra língua dentro de casa, 66,9% e 65,2% pela mesma pesquisa. E no Ironbound, o bairro do leste de Newark que tem a Ferry Street como espinha, dois em cada três moradores chegaram aos Estados Unidos como imigrantes, segundo a Ironbound Community Corporation, a organização de bairro que atua ali desde 1969. Ainda assim, essas cidades não formam um bloco: a renda, a chance de ser dono do imóvel e o custo fixo mudam muito de uma para a outra, e o plano de cada família muda junto.
Newark
Ironbound e o leste da cidade, condado de Essex
- renda mediana por domicílio
- US$ 52.060Metade da mediana estadual. Aqui o planejamento começa por blindar a renda que já entra, antes de falar em fazer sobra render.
- casa própria
- 24,4%Três em cada quatro domicílios são de aluguel. A conversa mais comum é onde guardar a entrada com segurança enquanto ela não vira casa.
- aluguel mediano
- US$ 1.392O menor entre as seis cidades desta página, o que abre a única folga real do orçamento para começar cedo.
Elizabeth
Condado de Union, entre o porto e o aeroporto
- renda mediana por domicílio
- US$ 66.555Bem abaixo da mediana do estado, num município onde a conta média de imposto sobre o imóvel passa de US$ 9.700 por ano.
- casa própria
- 25,6%Um quarto dos domicílios pertence a quem mora neles. Para a maioria, comprar é um plano de anos, e planos de anos precisam de dinheiro rendendo.
- aluguel mediano
- US$ 1.523Custo fixo que sai todo mês e não vira patrimônio. É o primeiro número que a gente coloca na mesa.
Harrison
Condado de Hudson, em frente a Newark, do outro lado do rio
- renda mediana por domicílio
- US$ 93.013Renda alta e custo alto na mesma quadra. Sobra alguma coisa no mês, e a pergunta é onde ela fica.
- casa própria
- 21,1%Um em cada cinco domicílios é do dono, a menor proporção entre as seis. Quem compra assume também uma conta de imposto que passa de US$ 10.900 por ano.
- aluguel mediano
- US$ 2.226O mais caro das seis. Cerca de US$ 26.700 por ano saindo do orçamento sem construir nada.
Kearny
Condado de Hudson, entre os rios Passaic e Hackensack
- renda mediana por domicílio
- US$ 79.154Abaixo da mediana estadual, com uma parcela grande de moradores atravessando para trabalhar do outro lado.
- casa própria
- 42,9%Perto de metade das famílias tem um financiamento no nome. É a dívida que a família não pode herdar, e existe seguro feito para isso.
- aluguel mediano
- US$ 1.720Exatamente a mediana do estado. Quem aluga aqui está a uma entrada de distância da casa própria.
Paterson
Condado de Passaic, junto às quedas do rio
- renda mediana por domicílio
- US$ 55.997Margem estreita, que precisa ser planejada em vez de sobrar por acaso. Começar com pouco e cedo vale mais do que esperar sobrar muito.
- casa própria
- 26,9%Pouco mais de um quarto é dono do imóvel, e a casa mediana é a mais barata das seis, em US$ 360.100.
- aluguel mediano
- US$ 1.548Aluguel moderado ao lado de uma conta de imposto sobre o imóvel que passa de US$ 10.300 para quem compra.
Long Branch
Litoral do condado de Monmouth
- renda mediana por domicílio
- US$ 79.653Numa cidade de temporada, a renda anual esconde meses cheios e meses vazios. Orçamento assim precisa de reserva planejada.
- casa própria
- 42,5%Quem comprou aqui carrega a conta de imposto mais pesada das seis, com média acima de US$ 12.600 por ano.
- aluguel mediano
- US$ 1.876Com a casa mediana em US$ 574.000, a maior das seis, a entrada demora mais a juntar e precisa render enquanto isso.
A comunidade também está em Union City, que ficou conhecida como Havana on the Hudson pela presença cubana descrita pelo Departamento de Estado dos Estados Unidos e hoje tem 81,8% de moradores hispânicos, em Passaic, em Perth Amboy, em New Brunswick e em Union, no condado de Union, além de Bayonne, West New York e North Bergen. Em Paterson, a iniciativa de estudos latinos da Rutgers documenta uma comunidade peruana antiga, com os primeiros moradores chegando ainda nos anos 1920. Em Kearny, a prefeitura hasteou a bandeira do Brasil no Town Hall Park em 2022, no bicentenário da independência, em reconhecimento à comunidade brasileira da cidade. No litoral, de Long Branch até Asbury Park e Point Pleasant, boa parte do trabalho vive do verão, e isso tem uma consequência que quase ninguém comenta: a rede estadual de licença remunerada exige 20 semanas com pelo menos US$ 310 de salário no ano-base. Uma temporada curta pode deixar a família fora da qualificação justamente no ano em que ela precisaria. Quem vive de temporada tem duas tarefas: fazer a renda de seis meses cobrir doze e não depender de uma rede que pode não estar disponível.
As seis lado a lado, com New Jersey como referência
| Cidade | Renda mediana por domicílio | Casa própria | Casa própria, valor mediano | Aluguel mediano por mês | Imposto sobre o imóvel, média por ano |
|---|---|---|---|---|---|
| Newark | US$ 52.060 | 24,4% | US$ 373.700 | US$ 1.392 | US$ 7.640 |
| Elizabeth | US$ 66.555 | 25,6% | US$ 449.300 | US$ 1.523 | US$ 9.726 |
| Harrison | US$ 93.013 | 21,1% | US$ 505.800 | US$ 2.226 | US$ 10.909 |
| Kearny | US$ 79.154 | 42,9% | US$ 459.400 | US$ 1.720 | US$ 10.749 |
| Paterson | US$ 55.997 | 26,9% | US$ 360.100 | US$ 1.548 | US$ 10.356 |
| Long Branch | US$ 79.653 | 42,5% | US$ 574.000 | US$ 1.876 | US$ 12.633 |
| New Jersey | US$ 103.556 | 63,8% | US$ 454.400 | US$ 1.720 | US$ 10.570 |
Renda mediana por domicílio em dólares de 2024, taxa de domicílios ocupados pelo próprio dono, valor mediano da casa própria e aluguel bruto mediano: Censo americano, pesquisa ACS de cinco anos 2020-2024, consultada em setembro de 2026. Conta residencial média de imposto sobre o imóvel: Departamento de Assuntos Comunitários de New Jersey, tabela de 2025 publicada em janeiro de 2026, valores arredondados e anteriores a créditos e deduções. Harrison e Kearny aparecem no Censo como town, no condado de Hudson.
A mesma família paga contas muito diferentes conforme o município. Em Newark o aluguel é o mais baixo e a renda também; em Harrison a renda é quase o dobro e o aluguel também; em Long Branch a casa custa mais e o imposto cobra mais todo ano. É por isso que o plano começa por onde você está hoje, e não por um produto escolhido antes da conversa.
Quitar a casa não zera o custo da casa: o município continua cobrando.
Casa mediana do estado em US$ 454.400, segundo o Censo americano. Conta média de imposto sobre o imóvel em US$ 10.569,58 no ano de 2025, segundo o Departamento de Assuntos Comunitários de New Jersey.
Falar sobre a sua casaEm quase todo estado a conversa sobre moradia acaba quando o financiamento acaba. Aqui não. A conta média de imposto sobre o imóvel de 2025 equivale a cerca de US$ 880 por mês, distribuídos ao longo do ano, e ela continua chegando aos 70, aos 80, aos 90 anos, com reajuste, sobre uma casa já paga. É a diferença entre planejar o fim de uma dívida e planejar uma despesa que não termina.
Daí saíram duas frentes que andam juntas. Uma é encurtar o prazo: guardar a sobra mensal em estruturas de crescimento previsível e antecipar parcelas com o rendimento, em vez de tirar mais do salário. A outra é blindar a dívida enquanto ela dura, com um seguro desenhado para liquidar o imóvel caso a renda principal da família desapareça, de modo que ninguém em casa herde a hipoteca junto com a chave.
E existe uma terceira, que é própria daqui: mesmo depois de quitada, a casa exige uma renda permanente que dê conta do imposto e do seguro residencial. Quem se aposenta sem essa linha do orçamento resolvida descobre tarde que a casa própria não é de graça. É exatamente aí que entra a conversa de renda no futuro, e ela precisa começar décadas antes.
Se você ainda aluga em Newark ou em Elizabeth e está juntando a entrada, a ordem é outra: primeiro onde esse dinheiro fica rendendo com segurança, depois o tamanho da prestação que cabe, e só então a cidade.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Se o corpo parar, New Jersey paga 85% do salário, até US$ 1.119 por semana.
Quase 39% de quem trabalha na construção em New Jersey nasceu fora do país, e o mesmo vale para 30,9% de toda a força de trabalho do estado, segundo o Migration Policy Institute, com base na pesquisa do Censo americano de 2024. São ofícios em que a renda para no dia em que o corpo para. A lei de benefícios por incapacidade temporária do estado é de 1948, e desde então New Jersey mantém duas proteções diferentes que quase todo mundo confunde. Saber qual é qual muda o que você precisa contratar por fora.
Incapacidade temporária: até 26 semanas
É para quando quem adoece ou se machuca é você, por causa que não vem do trabalho. O médico atesta o tempo de recuperação, até o limite de 26 semanas, e o pagamento é de 85% do seu salário médio semanal, respeitado o teto de US$ 1.119 em 2026. Acidente no serviço segue outro caminho, o da indenização trabalhista.
Licença familiar: até 12 semanas
É para quando quem precisa de você é outra pessoa: um bebê que chegou, um pai doente, um filho em tratamento. São até 12 semanas seguidas em 12 meses, ou até 56 dias picados, com o mesmo percentual e o mesmo teto. Os dois programas são do Departamento do Trabalho de New Jersey.
A qualificação pede 20 semanas com US$ 310
Para 2026, o trabalhador precisa ter 20 semanas-base com pelo menos US$ 310 de salário cada, ou US$ 15.500 de ganho no ano-base. Quem trabalha por conta própria, quem recebe parte em dinheiro vivo e quem viveu de temporada pode simplesmente não atingir esse teste, e descobrir isso no pior dia possível. Conferir antes é gratuito e leva minutos.
O que o teto de US$ 1.119 deixa de fora
Quem ganha acima desse valor recebe menos do que ganhava desde a primeira semana, e a diferença acumula. Depois das 26 semanas, a rede acaba e a vida não. O seguro de vida com benefício em vida existe para essa lacuna: é um seguro que você não precisa morrer para usar, e diante de um diagnóstico grave parte do benefício pode ser antecipada e vir para a sua mão, sem prazo de programa.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Mais de 320 mil moradores trabalham em Manhattan. Cada um acerta contas com dois fiscos.
É a situação mais comum e pior explicada do estado. Ela não é complicada, só nunca foi contada em linguagem simples. Em três passos.
Nova York cobra primeiro
Quem trabalha em território de Nova York sem morar lá paga imposto de renda de não residente sobre o salário ganho ali, na declaração de não residente do estado. Morar em New Jersey, porém, deixa você fora do imposto de renda da cidade de Nova York, que só alcança quem mora nela.
New Jersey cobra sobre tudo
Você continua residente daqui, e o estado onde você mora tributa a sua renda inteira, venha de onde vier. Por isso a mesma pessoa entrega duas declarações todo ano, uma em cada lado do rio.
O crédito impede a dupla cobrança
Para que o mesmo salário não pague duas vezes, New Jersey concede um crédito por impostos pagos a outras jurisdições, calculado sobre a renda que Nova York realmente tributou. O crédito é o menor entre o que New Jersey cobraria e o que o outro estado cobrou, segundo o boletim da Divisão de Tributação de New Jersey na edição de janeiro de 2026.
O que isso muda no planejamento
Duas coisas práticas. A primeira é de caixa: a retenção costuma sair maior do lado de fora e o acerto só aparece meses depois, o que faz muita família planejar a vida com um salário líquido que não é o dela. O reembolso não é bônus de meio de ano: é dinheiro que sempre foi seu e que ficou parado sem render.
A segunda é de escopo. O que define as regras do que você pode contratar é o estado onde você mora, e não aquele em que você bate ponto. Morar em New Jersey basta para a conversa acontecer, mesmo que o seu crachá seja de outro lugar.
Com a Pensilvânia a regra é outra
Quem mora aqui e trabalha do lado da Pensilvânia não tem o salário tributado por lá: os dois estados mantêm um acordo de reciprocidade que dispensa a declaração de não residente para essa renda. É uma diferença grande para quem cruza a ponte todo dia por Trenton ou por Camden, e vale conferir qual das duas situações é a sua.
Uma linha para não restar dúvida: a High Up não faz aconselhamento tributário e não prepara declaração de imposto. Falamos disso porque muda o fluxo de caixa da família, e porque a hora de chamar o seu contador é uma informação que a gente dá de graça.
Fontes desta seção: Censo americano, levantamento de fluxos de deslocamento referente a 2016-2020; Divisão de Tributação de New Jersey, boletim sobre crédito por impostos pagos a outras jurisdições, janeiro de 2026; Departamento de Tributação e Finanças do Estado de Nova York, orientação para não residentes.
O imposto de renda estadual sobe por faixa, de 1,4% a 10,75%.
A tabela do estado tem sete faixas para quem declara sozinho, começando em 1,4% e chegando a 10,75% para a renda acima de US$ 1 milhão, segundo as instruções do formulário de residente publicadas pela Divisão de Tributação de New Jersey. Juros e dividendos não têm alíquota especial: entram como renda comum e sobem a faixa junto com o salário.
O efeito prático é discreto e caro: numa conta comum, o que rende é mordido pelo fisco federal e pelo estadual a cada ano, sem jamais aparecer numa linha única do extrato. Ao fim de duas décadas a soma some. As estruturas de crescimento livre de imposto nascem exatamente para impedir essa mordida no meio do percurso, e é quase sempre aí que reaparece o dinheiro que a família deixou parado por receio de errar a escolha.
Na hora de deixar patrimônio, a conta daqui mudou: o imposto estadual sobre o espólio deixou de existir para falecimentos a partir de 1º de janeiro de 2018, e no imposto sobre herança que continuou valendo, cônjuge, pais, filhos e netos formam a classe isenta, segundo a Divisão de Tributação de New Jersey. Para a maioria das famílias que atendemos, portanto, o problema não é o imposto: é a liquidez. O patrimônio está dentro de uma casa que não se vende em uma semana e que segue cobrando imposto todo ano.
Aconselhamento tributário não é o nosso terreno, e ninguém aqui vai dizer o que você deve declarar. O que fazemos é escolher junto com você estruturas que já nascem sabendo desta tabela, e sinalizar a hora de levar a conversa ao seu contador.
A anuidade da Rutgers custa US$ 15.381 por ano para quem mora em New Jersey.
Morar no estado dá direito ao preço de residente na universidade pública. Na tabela de 2026-2027 da Rutgers em New Brunswick, a anuidade fica em US$ 15.381 e, somadas as taxas obrigatórias, as cobranças diretas do ano chegam a US$ 19.531. Com moradia e alimentação no campus, a própria universidade estima US$ 47.821 para o ano inteiro. Quem tem uma criança de cinco anos em casa tem treze anos para chegar lá.
- Anuidade, residente do estado
- US$ 15.381 por ano
- Com taxas obrigatórias
- US$ 19.531 por ano
- Com moradia e alimentação no campus
- US$ 47.821 por ano
Tabela de custo de frequência 2026-2027 da Rutgers em New Brunswick, para estudante de graduação em tempo integral residente de New Jersey, consultada em setembro de 2026.
Dá para abrir cedo uma conta destinada ao futuro das crianças e deixá-la crescer ano após ano. Começar antes significa tirar menos do orçamento por mês e deixar o rendimento carregar a maior parte do peso. Na conversa partimos do preço verdadeiro e voltamos: o que falta, quanto tempo há pela frente, quanto cabe agora.
O estado tem um plano 529 próprio, o NJBEST. Quem declara renda bruta de até US$ 200.000 pode deduzir do imposto estadual até US$ 10.000 de contribuições por ano, segundo a Divisão de Tributação de New Jersey, e há ainda uma bolsa única de contrapartida de até US$ 750 no primeiro depósito de conta nova, para famílias com renda ajustada de até US$ 75.000, segundo a agência estadual de assistência estudantil. É um bom instrumento, e a comparação leal é esta: recurso de 529 tem endereço certo, e desviá-lo para outro fim custa caro. Já a conta que a High Up estrutura não fica presa à matrícula da criança e continua útil se ela decidir outro caminho. Os dois convivem sem conflito, e na conversa colocamos os dois lado a lado com os seus números, sem torcida por nenhum.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Em Elizabeth, 26,5% das pessoas com menos de 65 anos não têm plano de saúde.
Contra 8,8% no estado inteiro, é quase o triplo. Em Passaic são 24,8%, em Newark 21,7% e em Paterson 21,3%, todos pela mesma régua do Censo americano, a pesquisa ACS de cinco anos 2020-2024. As cidades onde a comunidade mora concentram quem está descoberto.
Ficar sem cobertura tem preço na declaração
A lei estadual de preservação do mercado de seguros exige que a maior parte dos residentes mantenha cobertura essencial mínima, tenha isenção ou pague o chamado pagamento de responsabilidade compartilhada na declaração estadual, em vigor desde o ano fiscal de 2019. Para um contribuinte individual no ano fiscal de 2025, esse valor foi de no mínimo US$ 695 e chegou a US$ 4.908, limitado ao prêmio médio anual dos planos de faixa bronze no estado, segundo a Divisão de Tributação de New Jersey. Quem não é obrigado a declarar está automaticamente isento. O mercado estadual onde se compra plano é o Get Covered New Jersey.
O plano paga o hospital, não paga o imóvel
Aqui está a lacuna que a exigência estadual não fecha. Mesmo com plano em dia, ninguém cobre a prestação, o aluguel, o mercado e o imposto sobre o imóvel enquanto a pessoa se recupera. Cobertura médica e proteção de renda são duas coisas diferentes, e só uma delas o estado obriga. É essa segunda que o benefício em vida foi feito para cobrir.
Uma linha para o escopo ficar claro: plano de saúde não é o que a High Up faz. Não vendemos, não cotamos e não inscrevemos ninguém no mercado estadual. A exigência aparece nesta página porque pesa no orçamento da família, e porque a fronteira dela é onde o nosso trabalho começa.
E se eu ainda não tenho green card?
É a primeira pergunta em quase toda conversa, e ela merece resposta direta.
Quase um quarto de New Jersey nasceu fora dos Estados Unidos: 23,9% dos moradores, segundo o Censo americano. Numa população desse tamanho, cabe todo tipo de situação migratória, e boa parte das estratégias de proteção e de renda não exige cidadania nem residência permanente.
Vale dizer o outro lado também: mais da metade dos imigrantes que vivem no estado já são cidadãos naturalizados, 1,33 milhão de um total de 2,38 milhões, segundo o Migration Policy Institute. Documento nenhum, por si, decide o que é possível: quem decide é a análise do seu caso.
Na prática, o que se costuma pedir é um número fiscal, o ITIN, e alguma comprovação do que entra por mês. O ITIN é emitido pelo IRS para quem não tem Social Security number, e com ele boa parte das estruturas desta página fica ao alcance. Quem já declara imposto ao estado usando ITIN tem esse passo resolvido.
Antes de qualquer proposta, o seu caso é conferido item por item. E se alguma coisa estiver fora de alcance neste momento, você sai da conversa sabendo disso, dito com todas as letras e sem substituto oferecido no lugar.
Primeiro o seu ponto A. Depois o caminho.
Tudo acontece a distância, por vídeo ou WhatsApp, na hora que couber na sua rotina, porque a High Up não mantém escritório em estado nenhum. O ponto de partida é o retrato de hoje: aluguel ou financiamento, quem depende do que você recebe, que proteção já existe, se o salário vem de um lado ou dos dois lados do rio. Produto é assunto do fim, e se nenhum fizer sentido agora, é isso que você vai ouvir.
São seis caminhos possíveis, com nome, e a situação de New Jersey em que cada um costuma aparecer.
Seguro de vida com benefício em vida
Para quem depende do próprio corpo para receber e pode não ter as 20 semanas-base que a rede estadual exige.
Previdência privada e renda no futuro
Para quem vai continuar pagando imposto sobre o imóvel depois de aposentado e precisa de uma renda que não pare junto com o salário.
Contas com crescimento livre de imposto
Para o dinheiro parado que hoje paga imposto federal e estadual sobre cada rendimento, numa tabela que sobe por faixa.
Proteção do financiamento da casa
Para quem assumiu uma hipoteca do tamanho das daqui e quer que a família fique na casa, com o imposto do município em dia.
Uma conta para o futuro dos filhos
Para quem já viu o preço de um ano na Rutgers e prefere chegar lá com o dinheiro pronto.
Planejamento para quem tem empresa
Para os donos dos negócios da comunidade, que precisam separar o dinheiro da empresa do dinheiro da família antes que os dois virem um só.
Depois da prestação e de US$ 10.570 de imposto por ano, quanto cabe num plano?
Um número fechado aqui seria chute, e chute em página de dinheiro é desonestidade. Dá para fazer melhor: mostrar do que o preço depende e em que ordem a conta é montada.
Quatro variáveis mandam no preço: quantos anos você tem, como anda a sua saúde, de que tamanho é o benefício que você quer garantir e o que a seguradora conclui na análise de underwriting do seu caso. Por isso dois vizinhos de mesma idade em Kearny costumam receber propostas bem distantes uma da outra, e por isso nenhum simulador de internet acerta o seu número.
Montamos a conta de trás para a frente, partindo do buraco que precisaria ser tapado. Quanto entra em casa por causa do seu trabalho. Quanto o banco ainda tem a receber. Quanto o município vai cobrar todo ano depois que o banco sair de cena. Quanto falta juntar até a matrícula das crianças. Dessa soma sai o tamanho do benefício, e do tamanho do benefício sai o valor mensal. Se o mensal não couber, encolhemos o benefício ou trocamos a estrutura, com o número aberto na sua frente.
A cotação nasce na própria conversa, sem custo e sem obrigação nenhuma de contratar depois.
A conta média de imposto sobre o imóvel citada acima é do Departamento de Assuntos Comunitários de New Jersey, ano de 2025. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos.
“Por que ninguém nunca me falou isso antes?”
A informação circula, mas nunca nas quadras onde a comunidade mora.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
Tempo é o único insumo que nenhum produto repõe.
“Nunca tinha ouvido falar dessas informações.”
Essas estruturas não são anunciadas. Chegam por um profissional licenciado.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado na conta corrente, rendendo menos que a inflação do aluguel.
“Posso me aposentar independente do status.”
Muita gente supõe que precisa de green card. Boa parte das estratégias não exige.
Perguntas que chegam de New Jersey.
Respostas curtas, nas palavras da High Up. O que não estiver aqui, você pergunta na primeira conversa.
Vocês têm escritório em Newark ou em Elizabeth?
Não temos, aqui nem em cidade nenhuma. Todo o atendimento acontece por vídeo ou pelo WhatsApp, no horário que couber para você. Quem atende é profissional licenciado pelo departamento de seguros do estado, atuando dentro de uma broker americana, e é essa estrutura que permite cobrir New Jersey inteira sem porta de rua.
Moro em Kearny, mas trabalho em Manhattan. Vocês conseguem me atender?
Sim. O que define as regras do que você pode contratar é o estado onde você mora, e New Jersey é um dos 12 estados em que a High Up é licenciada. Trabalhar do outro lado do rio não atrapalha a conversa; muda o fluxo de caixa da família, porque você entrega duas declarações por ano e o acerto de contas vem depois. É justamente uma das coisas que a gente coloca na mesa.
E se eu trabalhar do lado da Pensilvânia? Vocês atendem Pennsylvania?
Sim, Pennsylvania também está entre os 12 estados licenciados, assim como Maryland e Connecticut. E vale um detalhe prático: quem mora aqui e trabalha do lado da Pensilvânia não tem o salário tributado por lá, por causa do acordo de reciprocidade entre os dois estados. É uma situação bem diferente da de quem cruza para Nova York.
Comprei casa em Kearny e o imposto do município pesa. Isso entra no plano?
Entra, e não como detalhe. A conta média de Kearny em 2025 passou de US$ 10.700 por ano, segundo o Departamento de Assuntos Comunitários de New Jersey, e ela continua depois da última parcela. Por isso o plano tem duas partes: proteger o financiamento enquanto ele existe e construir uma renda que dê conta do imposto quando o salário parar.
Trabalho por conta própria na construção ou na limpeza. Consigo proteger a minha renda?
Na maioria dos casos, sim. Nenhum empregador precisa existir por trás do seguro de vida com benefício em vida, e é aí que ele se separa da rede pública: o programa estadual pede semanas-base registradas, que quem trabalha por conta muitas vezes não tem. Do seu lado, o que costuma bastar é o ITIN, o número fiscal que o IRS emite para quem não tem Social Security number, mais alguma forma de comprovar o que entra.
Minha filha tem dez anos. Ainda dá tempo de planejar a Rutgers?
Dá. Oito anos de prazo pedem um aporte mensal maior do que treze pediriam, mas a conta fecha do mesmo jeito quando se parte do preço verdadeiro. E se o valor ideal não couber agora, começa pelo que cabe: revisamos assim que a renda mudar.
Pago imposto de renda para o estado. Vocês dizem o que eu devo declarar?
Não. Aconselhamento tributário e preenchimento de declaração estão fora do que a High Up faz. O nosso papel é apontar que existem contas em que o rendimento não é tributado ao longo do caminho e desenhar o plano já contando com a tabela estadual. Como preencher e o que informar é assunto do seu contador, e nós dizemos na hora certa que ele precisa entrar.
Penso em voltar para o Brasil um dia. Faz sentido planejar aqui?
Faz, e é bem melhor tratar disso agora do que na véspera do embarque. Muitas estruturas de renda e de proteção seguem em pé com você morando fora do país, outras não, e a regra varia de produto para produto e de seguradora para seguradora. Uns voltam, outros ficam, e há quem passe vinte anos dizendo que vai voltar. Um plano bem montado aguenta os três finais, e é assim que a gente monta desde o primeiro dia.
Quanto custa a conversa?
Nada. Nem a conversa nem a análise saem do seu bolso. A remuneração da High Up vem das seguradoras e gestoras, e só quando um planejamento chega a ser estruturado. Existe ainda a modalidade de consultoria personalizada paga, seguida por pouquíssima gente, e ela só é mencionada se fizer sentido para o seu caso.
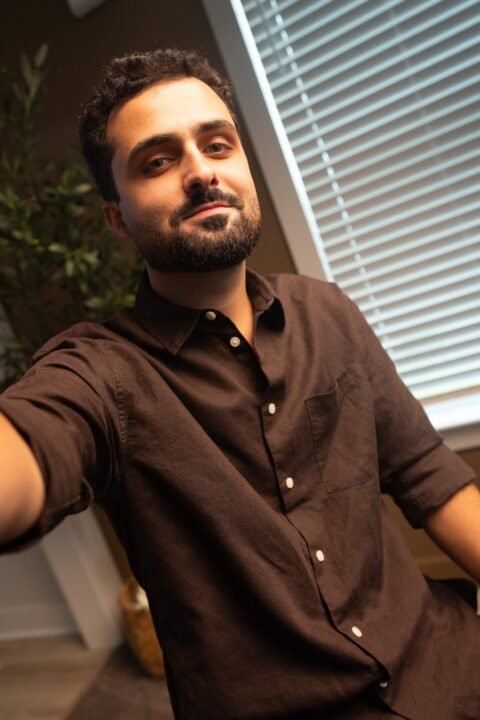
Quem atende New Jersey é o Aguinaldo.
Nascido nos Estados Unidos, criado no Brasil e de volta na vida adulta, Aguinaldo Gonçalves acompanhou de perto uma comunidade que trabalha muito e a quem a informação sobre dinheiro nunca chegou. É com ele que as famílias do estado conversam, e é ele quem segue por perto depois que o plano sai do papel.
Conte para ele a sua conta: aluguel ou financiamento, quanto o município cobra por ano, se o salário vem de um lado ou dos dois lados do rio, quem depende de você. A conversa é gratuita, sem compromisso e sem produto na mesa antes de entender o seu objetivo.
Prefere ser chamado? Deixe o contato aqui e o Aguinaldo retorna pelo WhatsApp. Informar a cidade e como você mora hoje adianta boa parte do trabalho antes mesmo da primeira palavra.
A High Up atende em 12 estados.
O atendimento é online, por vídeo ou pelo WhatsApp, no seu horário. Se você mora, trabalha ou pensa em se mudar para outro destes estados, a conversa continua a mesma.