Na Flórida, o imposto não sai da renda. Sai da casa.Orlando, Kissimmee, Deerfield Beach, Pompano Beach, Boca Raton, Miami e as demais cidades do estado.
Consultoria financeira gratuita para imigrantes na Flórida.
Aqui não existe desconto estadual no seu salário. Existem franquia de furacão, seguro residencial, imposto sobre o imóvel e nenhuma licença remunerada do estado se a renda parar. A conversa gratuita com a High Up parte dessa conta, na sua língua, por vídeo ou WhatsApp.
A casa mediana da Flórida custa US$ 359 mil, e mantê-la é a maior parte da conta.
Quem vive em Orlando, em Pompano Beach ou em Miami planeja a partir de números que são só daqui. Estes são os cinco que mais mudam a conversa, cada um com a sua fonte e a sua data.
- US$ 359 milvalor mediano da casa própria no estado, Censo americano, 2020-2024
A casa é o maior compromisso, e aqui ela vem com dois custos colados
É o valor mediano da casa própria na Flórida, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024. Em Boca Raton a mediana passa de US$ 722 mil e em Kissimmee fica em US$ 304 mil. Aqui o financiamento quase nunca vem sozinho: na mesma conta mensal entram o seguro residencial e o imposto sobre o imóvel, e é essa soma que decide se sobra alguma coisa no fim do mês.
- Zeroimposto de renda estadual sobre salários, juros e dividendos
O estado não tributa a sua renda, e isso muda o peso de onde o dinheiro fica
A Constituição da Flórida, no artigo VII, seção 5, proíbe o estado de cobrar imposto sobre a renda de pessoas físicas residentes e também sobre heranças. Salário, juros e dividendos não pagam nada ao estado. O imposto federal continua existindo e continua incidindo sobre o rendimento de uma conta comum, todo ano, e é aí que a conversa começa de verdade.
- 5%franquia de furacão sobre o valor segurado da moradia, uma das opções previstas em lei
A franquia de furacão é separada e é uma porcentagem da casa
O estatuto 627.701 da Flórida obriga a seguradora a oferecer franquias de furacão de US$ 500, 2%, 5% e 10% do valor segurado da moradia. Numa casa no valor mediano do estado, os 5% passam de US$ 17.900 que saem do seu bolso antes de o seguro pagar qualquer coisa. A mesma lei manda a apólice avisar em negrito que isso pode gerar despesa alta para o segurado.
- US$ 6.440um ano de University of Florida para residente do estado, 2026-2027
Um ano na University of Florida custa US$ 6.440 para quem mora aqui
Anuidade e taxas obrigatórias para o aluno residente da Flórida em 2026-2027, segundo o escritório de ajuda financeira da própria universidade. Para quem vem de outro estado, o mesmo ano custa US$ 34.620. Morar aqui vale mais de US$ 28 mil por ano de diferença, e isso muda o tamanho da meta de quem tem filho pequeno.
- 14,4%moradores com menos de 65 anos sem plano de saúde no estado
Quase um em cada sete moradores abaixo dos 65 anos não tem plano de saúde
Calculado a partir da tabela S2701 do Censo americano, pesquisa ACS de cinco anos 2020-2024. A Flórida não aderiu à expansão do Medicaid, segundo levantamento da KFF, e em algumas das cidades onde a comunidade mora a taxa passa de 20%. Quem fica sem cobertura sustenta sozinho o que acontecer, e é por isso que a conversa aqui começa por proteção.
Em Miami, 57,7% dos moradores nasceram fora dos Estados Unidos.
É mais de duas vezes e meia a média da Flórida, que é de 21,9%, segundo o Censo americano. O estado reúne a maior comunidade de imigrantes nascidos no Brasil do país, com 23% de todos os que vivem nos Estados Unidos, segundo o Migration Policy Institute, que também coloca a região metropolitana de Miami em terceiro lugar e a de Orlando em quarto nessa mesma conta nacional. Pelo Censo americano, são 150.348 moradores da Flórida nascidos no Brasil, concentrados em duas regiões bem diferentes: o eixo Orlando e Kissimmee, na Flórida Central, e o norte do condado de Broward, entre Pompano Beach e Deerfield Beach. Em Deerfield Beach, quase um em cada quatro moradores nascidos fora do país nasceu no Brasil. Cada uma dessas cidades tem uma conta diferente.
Orlando
Flórida Central, condado de Orange
- renda mediana por domicílio
- US$ 72.336Abaixo da mediana do estado, com aluguel acima dela. A margem para guardar é estreita e precisa ser planejada.
- casa própria
- 39,5%Só quatro em cada dez domicílios são de quem mora neles. Aqui a conversa começa por onde deixar a entrada rendendo com segurança.
- aluguel mediano
- US$ 1.747Cerca de US$ 21 mil por ano que saem todo mês e não viram patrimônio nenhum.
Kissimmee
Condado de Osceola, no eixo dos parques
- renda mediana por domicílio
- US$ 53.758A menor entre as seis, num condado em que boa parte do trabalho está na hotelaria e no turismo. Renda que varia por temporada precisa de reserva planejada.
- casa própria
- 46,3%Menos da metade tem casa própria, e a casa mediana é a mais acessível das seis, em US$ 304.400.
- aluguel mediano
- US$ 1.647O aluguel mais baixo entre as seis. É a cidade em que a entrada da casa cabe mais rápido no orçamento.
Deerfield Beach
Litoral norte do condado de Broward
- renda mediana por domicílio
- US$ 59.730Abaixo da mediana do estado, com custo de litoral em volta. Cada dólar fixo a mais pesa mais aqui.
- casa própria
- 63,9%Quase dois em cada três domicílios pertencem a quem mora neles, o que põe a proteção do financiamento no centro da conversa.
- aluguel mediano
- US$ 1.774O segundo aluguel mais alto entre as seis, numa cidade em que a renda mediana é a segunda mais baixa.
Pompano Beach
Vizinha de Deerfield Beach, no mesmo litoral
- renda mediana por domicílio
- US$ 67.195Abaixo da mediana estadual, numa cidade em que 24,1% dos moradores com menos de 65 anos não têm plano de saúde.
- casa própria
- 55,5%Mais da metade já tem um financiamento no nome, que é a maior dívida que essas famílias vão assumir na vida.
- aluguel mediano
- US$ 1.724Quem ainda aluga junta a entrada enquanto paga isso todo mês, e é aí que entra onde deixar esse dinheiro.
Boca Raton
Sul do condado de Palm Beach
- renda mediana por domicílio
- US$ 106.273A maior entre as seis. É onde a ausência de imposto de renda estadual mais aparece, e onde a pergunta passa a ser para onde vai a sobra.
- casa própria
- 65,7%A maior taxa entre as seis, com a casa mediana em US$ 722.700 e imposto sobre o imóvel mediano de US$ 6.063 por ano.
- aluguel mediano
- US$ 2.508Cerca de US$ 30 mil por ano em aluguel, o maior item fixo do orçamento de quem vive aqui.
Miami
Condado de Miami-Dade
- renda mediana por domicílio
- US$ 62.462Abaixo da mediana do estado, com a segunda casa mais cara das seis. É a combinação que mais aperta o orçamento.
- casa própria
- 30,8%Menos de um terço dos domicílios é de quem mora neles. Comprar é um plano de muitos anos, e a entrada precisa render nesse meio-tempo.
- aluguel mediano
- US$ 1.758Perto da mediana das seis, numa cidade em que 18,9% dos moradores com menos de 65 anos não têm plano de saúde.
A comunidade também está em Tampa, em Jacksonville, que tem mais de um milhão de moradores, e no cinturão de Broward que vai de Margate a Coral Springs, onde a taxa de casa própria chega a 77,2% em Margate. No corredor entre Orlando e Kissimmee, boa parte do trabalho está na hotelaria, nos parques e na construção, e a renda acompanha o calendário da temporada: meses cheios e meses vazios. Orçamento que depende de temporada precisa de reserva planejada, não de sorte, e é um dos casos em que a conversa muda bastante.
As seis lado a lado, com a Flórida como referência
| Cidade | Renda mediana por domicílio | Casa própria | Casa própria, valor mediano | Aluguel mediano por mês | Imposto sobre o imóvel, mediano ao ano |
|---|---|---|---|---|---|
| Orlando | US$ 72.336 | 39,5% | US$ 394.100 | US$ 1.747 | US$ 3.213 |
| Kissimmee | US$ 53.758 | 46,3% | US$ 304.400 | US$ 1.647 | US$ 1.935 |
| Deerfield Beach | US$ 59.730 | 63,9% | US$ 309.600 | US$ 1.774 | US$ 2.825 |
| Pompano Beach | US$ 67.195 | 55,5% | US$ 349.300 | US$ 1.724 | US$ 3.193 |
| Boca Raton | US$ 106.273 | 65,7% | US$ 722.700 | US$ 2.508 | US$ 6.063 |
| Miami | US$ 62.462 | 30,8% | US$ 518.100 | US$ 1.758 | US$ 4.586 |
| Flórida | US$ 74.568 | 67,6% | US$ 359.000 | US$ 1.669 | US$ 2.730 |
Renda mediana por domicílio em dólares de 2024, taxa de domicílios ocupados pelo próprio dono, valor mediano da casa própria e aluguel mediano, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024 (QuickFacts), consultada em setembro de 2026. O imposto sobre o imóvel é o valor mediano pago pelos proprietários, tabela B25103 da mesma pesquisa e da mesma safra.
A mesma família paga contas muito diferentes conforme a cidade. Em Boca Raton a casa mediana passa de US$ 722 mil e o imposto sobre o imóvel sozinho custa mais de US$ 500 por mês. Em Kissimmee a casa é menos da metade disso e o imposto é um terço. Em Miami a renda é baixa para o preço do imóvel, e a taxa de casa própria é a menor das seis. É por isso que a conversa começa por onde você está hoje, e não por um produto.
Quitar a casa em menos tempo, quando a parcela carrega seguro e imposto junto.
Na Flórida, quem tem hipoteca paga em mediana US$ 1.959 por mês em custos com a casa, segundo o Censo americano, e em Boca Raton esse valor passa de US$ 3.300. Esse número não é só a prestação do banco: ele inclui o seguro residencial e o imposto sobre o imóvel, que na maioria dos financiamentos entram na mesma cobrança mensal. É por isso que aqui a parcela sobe mesmo quando o banco não muda nada.
Daí saem os dois movimentos que mais repetimos na Flórida. Um: estacionar a sobra mensal em contas de crescimento previsível e usar o rendimento delas, e não o salário, para adiantar parcelas e para manter coberta a franquia de furacão sem furar o orçamento. Outro: contratar a proteção do financiamento, que liquida o saldo devedor se a renda que sustenta a casa desaparecer, de modo que ninguém precise escolher entre pagar o banco e continuar morando ali.
E se você ainda aluga em Orlando ou em Miami e está juntando a entrada, a conversa é outra: onde deixar esse dinheiro rendendo com segurança enquanto ele não vira casa.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Numa casa de US$ 359 mil, uma franquia de furacão de 5% são quase US$ 18 mil do seu bolso.
A franquia de furacão da Flórida não é um valor fixo como a franquia comum: é uma porcentagem do valor segurado da moradia. O estatuto 627.701 do estado obriga a seguradora a oferecer opções de US$ 500, 2%, 5% e 10%, e manda a apólice avisar na capa, em negrito e em letra grande, que esse desenho pode gerar despesa alta para o segurado. Numa casa no valor mediano do estado, os 5% passam de US$ 17.900 antes de o seguro pagar o primeiro dólar.
Quarenta por cento dos furacões dos Estados Unidos vieram para cá
Segundo o National Hurricane Center, no memorando técnico que cataloga os ciclones tropicais americanos de 1851 a 2010, 40% de todos os furacões e também dos grandes furacões que atingiram os Estados Unidos ocorreram na Flórida. Pela lei estadual, a franquia de furacão vale uma vez por ano-calendário, e não por evento: se vierem dois no mesmo ano, na mesma seguradora, você paga a franquia uma vez. É uma proteção real, e continua sendo um valor alto para ter em caixa.
Enchente não entra na apólice residencial comum, como a própria FEMA avisa. Pelo estatuto 627.715 da Flórida, a maioria das apólices residenciais da Citizens com cobertura de vento precisa manter também um seguro de enchente, num calendário que começou pelas casas mais caras e passa a valer para todas as apólices em 1º de janeiro de 2027. Duas apólices, duas franquias, duas contas por mês.
Por que isso vira conversa de planejamento, e não de seguradora
O prêmio médio de seguro residencial na Flórida foi de US$ 2.779 por ano, segundo o relatório de seguro residencial da National Association of Insurance Commissioners com dados de 2023, publicado em 2026. É um dos mais altos do país, ainda que não o mais alto: no mesmo levantamento, Louisiana e Texas aparecem acima. E a Citizens Property Insurance Corporation, a seguradora criada pelo próprio estado como último recurso, tinha 278.196 apólices em vigor em 31 de julho de 2026, contra 1.407.805 no pico de setembro de 2023.
O que isso muda no seu plano é direto. Aqui a reserva de emergência precisa ser maior, porque a franquia de furacão é uma porcentagem da casa e não um valor pequeno. E ela precisa estar em algum lugar que renda e que você consiga acessar quando precisar, e não parada numa conta corrente perdendo para a inflação. Essa é uma das primeiras contas que a gente refaz com quem mora no litoral.
A High Up não trabalha com seguro residencial e não cota apólice de casa. Falamos desse custo porque ele muda o orçamento da família. Disponibilidade, limites e condições dos produtos que oferecemos variam por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting.
O imóvel mediano da Flórida paga US$ 2.730 de imposto por ano.
É o valor mediano do imposto sobre o imóvel pago pelos proprietários do estado, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024. Em Boca Raton são US$ 6.063, em Miami US$ 4.586 e em Kissimmee US$ 1.935. É o mesmo estado e são contas muito diferentes, e essa é a despesa que substitui, no orçamento de quem mora aqui, o imposto de renda estadual que a Flórida não cobra.
A residência principal tem dois amortecedores, e os dois estão na lei. O primeiro é o homestead exemption, que reduz o valor tributável de quem declara a casa como residência permanente: os primeiros US$ 25.000 valem para todos os impostos, inclusive o do distrito escolar, e uma segunda parcela vale só para os impostos não escolares. Essa segunda parcela é corrigida pela inflação desde 2025 e está em US$ 26.411 para 2026, segundo a tabela publicada pelo Departamento de Receita da Flórida. Somadas, são até US$ 51.411 fora do cálculo neste ano.
O segundo amortecedor é o Save Our Homes. Pela Constituição do estado, artigo VII, seção 4, a avaliação de um imóvel com homestead só pode subir, por ano, o menor valor entre 3% e a variação do índice de preços ao consumidor. Em 2026 o teto ficou em 2,7%, segundo o mesmo departamento. Na prática, quem mora na mesma casa há muitos anos paga imposto sobre uma avaliação bem abaixo do preço de mercado, e quem acabou de comprar começa essa conta do zero. É uma das razões pelas quais duas casas parecidas na mesma rua pagam valores diferentes.
Quem mora em condomínio tem uma terceira linha na conta, e ela é nova. Depois de 2022, a lei da Flórida passou a exigir inspeção estrutural periódica nos prédios de três andares ou mais a partir dos 30 anos, pelo estatuto 553.899, e um estudo de reservas de integridade estrutural a cada dez anos, pelo estatuto 718.112. O mesmo estatuto acabou com a prática de os condôminos votarem por não guardar reserva para telhado, estrutura, hidráulica, elétrica e fachada. Na prática, a reserva que muitos prédios adiavam há anos virou obrigatória, e ela aparece na taxa mensal ou numa cobrança extraordinária. Em Miami-Dade, a mediana da taxa de condomínio chegou a US$ 900 por mês no segundo trimestre de 2024, 59% acima de cinco anos antes, segundo dados da Redfin publicados pelo Miami Herald. Quem tem apartamento aqui precisa planejar para a chamada de capital, e não se surpreender com ela.
Para quem está decidindo entre continuar alugando e comprar, isso muda a simulação inteira, porque o custo fixo da casa própria aqui cresce por regra própria, todo ano, independente do que acontecer com o salário. A High Up não faz aconselhamento tributário e não vai dizer o que você deve declarar nem como pedir isenção. O que fazemos é montar o planejamento sabendo que esse custo existe, e avisar quando é hora de falar com o seu contador ou com o avaliador do seu condado.
Na construção da Flórida, quatro em cada dez trabalhadores são imigrantes.
Construção, hotelaria, limpeza, cuidado de idosos, restaurantes. São 40,7% dos trabalhadores da construção do estado, contra 28,8% no conjunto do mercado de trabalho da Flórida, segundo tabulações do Migration Policy Institute sobre a pesquisa de 2024 do Censo americano. Entre os trabalhadores imigrantes do estado, 9,2% são autônomos, quase o dobro da proporção entre os nascidos nos Estados Unidos. Em todos esses casos, um acidente ou um diagnóstico interrompe a renda no mesmo dia.
O que o poder público cobre por aqui, e onde ele para
A Flórida não tem um programa estadual de licença remunerada. O que o estado fez em 2023 foi aprovar o estatuto 624.6086, que apenas autoriza seguradoras a vender licença remunerada como um produto ao empregador: não cria programa público, não cria contribuição e não cria direito do trabalhador. E o estatuto 218.077 proíbe que cidades e condados exijam de um empregador qualquer benefício que a lei estadual ou federal já não exija, numa definição que inclui, com todas as letras, dias pagos de licença médica.
O que sobra é a FMLA federal: até 12 semanas por ano, sem pagamento nenhum, e só para quem está há pelo menos 12 meses no mesmo empregador, acumulou 1.250 horas nos últimos 12 meses e trabalha num local com pelo menos 50 empregados num raio de 75 milhas, segundo o Departamento do Trabalho dos Estados Unidos. Quem trabalha por conta própria não cumpre nenhum desses requisitos.
O que fica com você
Sem rede estadual, proteger a renda deixa de ser opcional e passa a ser a base do plano. O seguro de vida com benefício em vida quebra a regra que todo mundo assume sobre a categoria: ele pode ser acionado com você vivo. Diante de um diagnóstico grave ou de um acidente que interrompa o trabalho, uma fatia da cobertura é antecipada e chega às suas mãos enquanto ela ainda faz diferença.
Ele cobre exatamente o que a FMLA não cobre, que é o dinheiro. A licença federal, para quem se qualifica, segura o emprego. Ela não paga a prestação da casa, que na Flórida vem com seguro e imposto dentro, e não espera o seu corpo melhorar.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
A Flórida não cobra imposto de renda estadual. Isso muda o peso de onde o dinheiro fica.
A Constituição do estado, no artigo VII, seção 5, proíbe cobrar imposto sobre a renda de pessoas físicas residentes e sobre heranças. Salário, juros e dividendos não pagam nada à Flórida. É uma das razões pelas quais muita gente se muda para cá, e é onde mora um engano comum: o imposto federal continua existindo e continua incidindo sobre o rendimento de uma conta comum, todo ano, mesmo aqui.
Para quem ganha bem, isso inverte a ordem das perguntas. Sem alíquota estadual mordendo o rendimento, a dúvida deixa de ser quanto o estado leva e passa a ser quanto o imposto federal leva no caminho, e por quantos anos. Num domicílio de Boca Raton, com renda mediana de US$ 106.273, a diferença entre um dinheiro que é tributado a cada rendimento e um dinheiro que cresce sem ser tributado no caminho aparece já no primeiro ano e vira outra coisa em vinte.
Contas com crescimento livre de imposto existem exatamente para isso. A maioria das famílias que atendemos por aqui nunca tinha ouvido falar delas, e é onde costuma estar o dinheiro que estava parado na conta corrente.
Vale a mesma nota para quem pensa em herança: a Flórida não cobra imposto estadual sobre heranças, mas o imposto federal tem regras próprias, e o que chega aos filhos depende de como o dinheiro está estruturado, não do endereço.
Aconselhamento tributário não é serviço da High Up, e ninguém aqui vai opinar sobre o que entra ou não na sua declaração. O trabalho é outro: desenhar com você estruturas que já contam com esse cenário, e apontar o momento de levar a pergunta ao seu contador.
Um ano na University of Florida custa US$ 6.440 para quem mora no estado.
Anuidade e taxas obrigatórias para o aluno residente da Flórida, no valor que o escritório de ajuda financeira da universidade publica como estimativa para o ano letivo 2026-2027. Para quem vem de outro estado, o mesmo ano custa US$ 34.620. Com moradia, alimentação, livros e transporte, o orçamento anual estimado do aluno residente fica em US$ 25.830. Quem tem hoje uma criança de cinco anos dispõe de treze anos até essa primeira mensalidade.
- Anuidade e taxas, residente do estado
- US$ 6.440 por ano
- O mesmo ano para quem vem de fora
- US$ 34.620 por ano
- Fonte
- Escritório de ajuda financeira da University of Florida, tabela 2026-2027
A Flórida é o estado com a mensalidade pública mais barata do país para quem mora nele: US$ 6.359 por ano na média das universidades públicas de quatro anos em 2025-2026, o menor valor entre os cinquenta estados e o Distrito de Colúmbia, segundo o levantamento anual de preços do College Board. Isso muda o tamanho da meta, mas não a elimina: com moradia e alimentação, quatro anos ainda passam de US$ 100 mil, e o preço sobe todo ano.
A conta que estruturamos para o futuro dos filhos entra no nome da criança desde cedo e vai acumulando enquanto ela cresce. Antecipar o começo é o que reduz a mordida mensal no orçamento, e o efeito é grande: treze anos diluem o que oito anos concentram. Partimos sempre do preço real publicado e voltamos de lá para cá, medindo o que falta, o prazo disponível e o que o seu mês aguenta.
O estado tem dois planos 529 próprios, administrados pelo Florida Prepaid College Board, que é um órgão estadual. O Prepaid 529 Plan trava hoje o custo da anuidade e da maior parte das taxas das públicas da Flórida e é garantido pelo próprio estado. O Investment 529 Plan é um plano de investimento comum, sem garantia, que pode perder valor. Aqui não existe dedução estadual para comparar, porque não existe imposto de renda estadual: a vantagem do 529 na Flórida é inteiramente federal, com crescimento livre de imposto e saques qualificados sem tributação.
Posta a diferença sem enfeite: o saldo de um 529 nasce carimbado para educação, e desviar esse dinheiro para outro fim sai caro. O Florida Prepaid entrega o melhor de si exatamente no cenário em que a criança cursa uma pública daqui, e boa parte das famílias que atendemos não tem como garantir hoje que continuará no estado daqui a uma década. A estrutura que a High Up monta não exige matrícula nenhuma para liberar o dinheiro e segue servindo se a criança escolher outro caminho, dentro ou fora da Flórida. Uma não anula a outra: sentamos com as duas abertas, os seus números no meio, sem defender lado.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. A High Up não administra nem vende planos 529. Este conteúdo é informativo e não constitui recomendação.
Em Pompano Beach, 24,1% dos moradores abaixo dos 65 anos não têm plano de saúde.
No estado inteiro são 14,4%. Nas cidades onde a comunidade mora, a taxa é maior: 24,1% em Pompano Beach, 21,1% em Deerfield Beach, 18,9% em Miami e 15,2% em Orlando. Em Boca Raton, 9,3%. Todos pela mesma régua, a tabela S2701 do Censo americano, pesquisa ACS de cinco anos 2020-2024.
Duas coisas explicam boa parte disso. A primeira é que aqui não existe obrigação estadual de ter plano de saúde: a multa federal por ficar sem cobertura deixou de existir, segundo o HealthCare.gov, e a Flórida não está entre os estados que criaram uma exigência própria, segundo a KFF. A segunda é que o estado não aderiu à expansão do Medicaid: pelo levantamento da KFF publicado em agosto de 2026, a Flórida é um dos dez estados que não adotaram a expansão.
O efeito disso tem nome e tem tamanho. Cerca de 267 mil adultos da Flórida estão no que a KFF chama de vazio de cobertura: ganham demais para o Medicaid restrito do estado e de menos para receber subsídio no mercado da ACA, que começa a valer a partir de 100% da linha de pobreza. Não têm direito a nenhum dos dois. É o segundo maior contingente do país nessa situação.
E o recorte que interessa a quem lê esta página é pior que a média. Entre os moradores da Flórida nascidos fora do país, 17,4% não têm plano de saúde, e entre os que ainda não são cidadãos americanos a taxa chega a 27,9%, contra 8,9% entre os nascidos nos Estados Unidos, segundo tabulações do Migration Policy Institute sobre a pesquisa de 2024 do Censo americano. Mais de um em cada quatro não tem para onde ligar quando algo acontece.
O plano de saúde, quando existe, paga o hospital. Ele não paga a prestação da casa, o mercado e a escola enquanto você se recupera. Essa lacuna existe em qualquer estado, e num estado que também não tem licença remunerada estadual ela fica maior. É exatamente aí que o benefício em vida foi feito para entrar.
Vale a ressalva explícita: plano de saúde não está no que a High Up faz. Não vendemos plano, não cotamos plano e não inscrevemos ninguém no mercado da ACA. Falamos de cobertura porque ela muda o orçamento da família, e porque é exatamente onde o plano para que o nosso trabalho começa.
E se eu ainda não tenho green card?
É a pergunta que mais chega por aqui, e faz sentido: a Flórida tem 4,9 milhões de moradores nascidos fora dos Estados Unidos, entre eles 150.348 nascidos no Brasil, segundo o Censo americano. Olhe o que o status já cobra antes mesmo desta conversa: entre os moradores do estado que ainda não são cidadãos americanos, 27,9% estão sem plano de saúde, contra 8,9% entre os nascidos aqui, segundo tabulações do Migration Policy Institute sobre a pesquisa de 2024 do Censo americano. Falta de documento vira falta de cobertura, e é aí que a suposição se instala.
Do lado do planejamento, porém, ela não se sustenta. Green card e cidadania não são exigência para a maior parte do que estruturamos nesta página. O documento que costuma destrancar as portas é fiscal, e não migratório: o ITIN, que o IRS emite para quem declara imposto sem ter Social Security number, acompanhado de alguma prova de que a renda existe. Com esses dois papéis, a maioria das estruturas listadas aqui fica ao seu alcance.
Nada é proposto antes de conferirmos o seu caso concreto, porque o que serve ao seu vizinho pode não servir a você. E quando alguma porta estiver fechada hoje, você ouve isso já na primeira conversa, dito por inteiro e sem letra miúda.
A conversa começa pelo seu ponto A.
Tudo acontece por chamada de vídeo ou pelo WhatsApp, no horário que sobra do seu dia, e não existe endereço para visitar na Flórida nem em qualquer outro estado.
O roteiro é curto e não muda. A primeira metade do encontro trata da sua planilha real: quanto a moradia consome por mês com seguro residencial e imposto do imóvel embutidos, quanto sairia do caixa se a franquia de furacão fosse acionada amanhã, quem fica sem chão se a sua renda parar. A segunda metade trata do destino: em quantos anos, para quantas pessoas, com que folga. Produto é a última coisa a entrar na mesa, e às vezes não entra: sair daqui sabendo que nada faz sentido agora é um desfecho legítimo.
Estes são os seis caminhos que existem, com nome, e a situação da Flórida em que cada um costuma aparecer.
Seguro de vida com benefício em vida
Para quem trabalha na construção, na hotelaria, na limpeza ou por conta própria num estado que não tem licença remunerada estadual e em que a FMLA federal não alcança quem é autônomo.
Previdência privada e renda no futuro
Para quem não quer trabalhar até o último dia num estado em que quase um quarto da população já passou dos 65 anos, com renda que não depende de quanto tempo você viva.
Contas com crescimento livre de imposto
Para a reserva que precisa dar conta dos mais de US$ 17.900 de uma franquia de furacão sem ficar parada perdendo para a inflação, num estado onde o imposto federal morde o rendimento todo ano mesmo sem alíquota estadual.
Proteção do financiamento da casa
Para quem assumiu uma hipoteca numa casa que já vem com seguro e imposto colados na parcela, e quer que a família continue nela aconteça o que acontecer.
Uma conta para o futuro dos filhos
Para quem olhou o Florida Prepaid, gostou da garantia do estado e ainda não pode jurar que a criança vai estudar numa pública daqui.
Planejamento para quem tem empresa
Para os donos dos negócios da comunidade na construção, nos restaurantes e nos serviços, que precisam separar o dinheiro da empresa do dinheiro da família.
O domicílio mediano da Flórida ganha US$ 74.568 por ano. Quanto disso um plano custa?
Qualquer valor cravado nesta página seria invenção, porque o preço nasce do seu caso e não do texto. O que dá para abrir aqui é a mecânica: de que ele depende e em que ordem a conta se monta.
Num seguro de vida com benefício em vida, o que a seguradora precifica é risco. Pesam a sua data de nascimento, o seu histórico clínico, o tamanho da cobertura pedida e o resultado do underwriting, que é o exame que ela faz do seu caso antes de aceitar. Dois vizinhos de Pompano Beach nascidos no mesmo ano podem sair dessa análise com propostas bem distantes uma da outra.
A sequência é sempre a mesma e começa pelo buraco que precisa ser tapado, nunca pelo que existe para vender. São quatro medidas, e na Flórida a terceira costuma ser a que assusta. Primeira: que fatia do dinheiro que entra em casa some junto com você. Segunda: quanto o financiamento ainda deve, contando dentro da parcela o seguro residencial e os US$ 2.730 medianos de imposto sobre o imóvel, que em Boca Raton chegam a US$ 6.063. Terceira: quanto precisa ficar líquido para os mais de US$ 17.900 de uma franquia de furacão de 5% numa casa no valor mediano do estado, despesa que não manda aviso antes de chegar. Quarta: quantos anos ainda faltam até a matrícula da faculdade.
Somadas, as quatro medidas dão a cobertura necessária, e é a cobertura que determina a mensalidade, jamais o contrário. Aqui entra a única vantagem estrutural que o estado oferece de graça: sem alíquota estadual sobre salário, juros e dividendos, o líquido que sobra no fim do mês é maior do que seria na maioria dos outros estados, e é desse líquido que a mensalidade sai. Se mesmo assim ela apertar, cortamos a cobertura ou trocamos a estrutura, com o número visível na tela enquanto você decide.
A cotação nasce durante o próprio encontro, sem cobrança e sem compromisso de fechar nada depois. O diagnóstico inicial também sai de graça.
A renda mediana por domicílio e os valores medianos de imposto sobre o imóvel são do Censo americano, pesquisa ACS de cinco anos 2020-2024. A franquia de furacão de 5% é uma das opções que o estatuto 627.701 da Flórida obriga a seguradora a oferecer, aplicada aqui ao valor mediano da casa no estado. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos.
“Por que ninguém nunca me falou isso antes?”
A informação existe, e quase nunca chega a quem trabalha em dois empregos.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
Dez anos a menos de plano custam caro, e tempo não se compra depois.
“Nunca tinha ouvido falar dessas informações.”
Não são produtos anunciados. Chegam por quem tem licença para explicá-los.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado na conta corrente, quase sempre por receio de escolher errado.
“Posso me aposentar independente do status.”
A suposição mais cara do público é achar que sem green card não dá.
Perguntas que chegam da Flórida.
Respostas diretas, do jeito que a High Up responde ao telefone. O que faltar aqui, traga na primeira conversa.
Vocês têm escritório em Orlando, em Miami ou em Boca Raton?
Não, e nem em outro estado: a High Up trabalha inteiramente à distância, por chamada de vídeo ou por WhatsApp, no horário que você conseguir. Os profissionais são licenciados pelo departamento de seguros do estado e operam dentro de uma broker americana, e é essa licença, e não um endereço, que autoriza atender quem mora na Flórida.
Moro em Jacksonville, mas trabalho na Geórgia. Vocês atendem lá?
Sim. A Geórgia é um dos 12 estados em que a High Up é licenciada, e ela faz divisa com a Flórida bem ali no nordeste. Para quem mora de um lado da linha e trabalha do outro, isso resolve: a conversa começa conferindo o estado onde você mora, porque é ele que define as regras do que pode ser contratado.
Meu seguro residencial subiu de novo. Vocês resolvem isso?
Não. A High Up não trabalha com seguro residencial e não cota apólice de casa. O que fazemos é a conta que vem depois: com franquia de furacão em porcentagem do valor da casa e prêmio subindo, a reserva de emergência da família precisa ser maior e precisa estar em algum lugar que renda. É sobre isso que a gente conversa.
Comprei uma casa financiada em Deerfield Beach. O que a proteção do financiamento faz por mim?
Ele existe para liquidar o saldo devedor da hipoteca no dia em que a renda que sustenta a casa desaparece. Quem fica não herda prestação nenhuma e não precisa vender o imóvel às pressas. Em Deerfield Beach isso pesa duas vezes, porque a mesma parcela mensal carrega o prêmio do seguro residencial e o imposto sobre o imóvel, e porque a franquia de furacão continua sendo despesa da família mesmo depois de o financiamento estar quitado. São duas contas distintas, e a gente separa as duas logo no primeiro encontro.
Trabalho por conta própria na construção ou na limpeza. Consigo proteger minha renda?
Na maior parte dos casos, sim, e aqui isso pesa mais: quem é autônomo não se qualifica para a FMLA federal, e a Flórida não tem licença remunerada estadual. Um seguro de vida com benefício em vida é contratado por você mesmo, e não pela empresa em que trabalha, então não há patrão de quem depender. A papelada costuma parar no ITIN, aquele número fiscal que o IRS emite para quem não tem Social Security number, mais algum documento que mostre quanto entra por mês.
Não pago imposto de renda estadual. Ainda faz sentido falar em conta livre de imposto?
Faz, e é justamente onde muita gente se engana. A Flórida não cobra imposto sobre a sua renda, mas o imposto federal continua incidindo sobre o rendimento de uma conta comum, todo ano. É esse imposto que as contas com crescimento livre de imposto foram feitas para evitar no caminho. A High Up não faz aconselhamento tributário, e o que declarar é conversa para o seu contador.
Meu filho tem dez anos. Ainda dá tempo de planejar a faculdade?
Dá, e o relógio ainda joga a favor. Restam oito anos até a matrícula, o que encarece a parcela mensal frente a quem começou com a criança aos cinco, sem inviabilizar nada: a mensalidade pública de residente da Flórida é a mais barata entre os cinquenta estados, segundo o levantamento anual de preços do College Board. Nessa idade também vale abrir o Florida Prepaid ao lado da estrutura que montamos, porque ele trava hoje o valor da anuidade e a nossa não exige que a criança chegue a se matricular. Se o orçamento de agora comportar pouco, começa pequeno e sobe depois.
Penso em voltar para o Brasil um dia. Faz sentido planejar aqui?
Faz, e é melhor colocar isso na mesa agora do que descobrir depois. Uma parte das estruturas de renda e de proteção acompanha você para fora dos Estados Unidos; outra parte não acompanha, e a fronteira entre as duas muda de produto para produto e de seguradora para seguradora. Quem tem imóvel aqui ainda tem uma segunda pergunta a responder: a casa fica, é vendida ou é alugada, e cada resposta muda quem passa a pagar o seguro residencial, o imposto sobre o imóvel e a franquia de furacão daqui para a frente. Uns voltam, outros ficam, e há quem repita por vinte anos que está de partida. Um plano só presta se aguentar os três finais, e é assim que ele é desenhado desde o primeiro encontro.
Quanto custa a conversa?
Nada. Nem o encontro nem o diagnóstico geram cobrança. A remuneração da High Up vem das seguradoras e gestoras quando um planejamento chega a ser montado. Há ainda a opção de uma consultoria paga sob medida, procurada por pouca gente, que só é oferecida quando faz sentido para o caso.
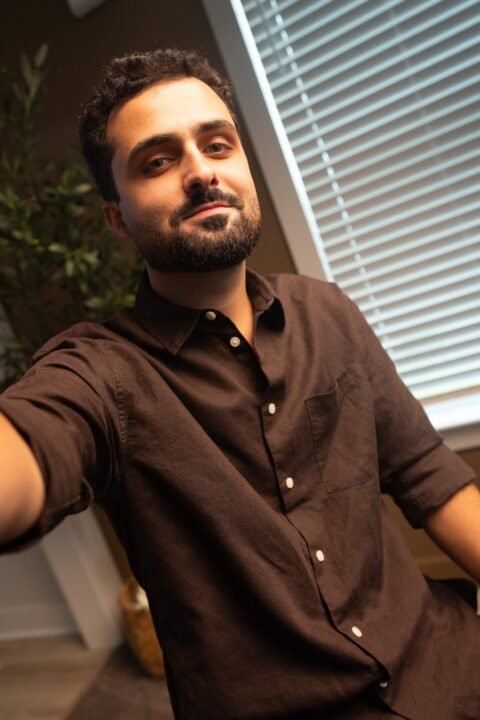
Quem atende a Flórida é o Aguinaldo.
Aguinaldo Gonçalves nasceu em solo americano, foi criado no Brasil e refez o caminho de volta. De perto, viu uma comunidade que trabalha muito e ganha bem, e à qual ninguém nunca explicou o que fazer com o que ganha. É ele quem senta com as famílias da Flórida, e é ele quem segue na conversa nos anos seguintes, com o plano já rodando.
Leve para ele a sua conta da Flórida: casa própria ou aluguel, quanto o seguro e o imposto do imóvel comem da parcela, quanto está separado para a franquia de furacão, quem depende de você, quantos anos faltam até a faculdade. Nada disso custa, ninguém sai preso a nada, e produto nenhum aparece antes de o objetivo estar claro.
Prefere ser chamado? Preencha ao lado e o Aguinaldo retorna pelo WhatsApp. Dizer a cidade e como está a moradia adianta metade do trabalho antes mesmo do primeiro alô.
A High Up atende em 12 estados.
O atendimento é online, por vídeo ou pelo WhatsApp, no seu horário. Se você mora, trabalha ou pensa em se mudar para outro destes estados, a conversa continua a mesma.