Na Pensilvânia, o imposto de renda tem dois endereços.O do estado e o do lugar onde você mora. Filadélfia, Allentown, Reading, Hazleton, Lancaster, Norristown e as demais cidades do estado.
Consultoria financeira gratuita para imigrantes na Pensilvânia.
O estado cobra uma alíquota única de 3,07%, sem faixas e sem dedução padrão. Por cima dela, o seu município e o seu distrito escolar cobram a própria, e ela muda de cidade para cidade. Em compensação, aposentadoria não paga imposto estadual aqui, e herança paga. É desse conjunto de contas que a High Up parte na conversa gratuita, na sua língua, por vídeo ou por WhatsApp.
Quem mora em Reading paga 6,67% de imposto de renda antes do federal.
São 3,07% para o estado e 3,600% para o município e o distrito escolar, sobre o mesmo salário. Estas são as quatro linhas que o contracheque de quem mora aqui carrega, cada uma com a autoridade que a publica e o ano a que se refere.
- Imposto de renda do estado3,07%Alíquota única, a mesma para quem ganha US$ 30 mil e para quem ganha US$ 300 mil, segundo o Departamento de Receita da Pensilvânia. Não existem faixas, dedução padrão nem isenção pessoal, o que significa que o primeiro dólar do mês já é tributado.
- Imposto de renda do municípioaté 2,100%Entre as cinco cidades desta página que seguem o Act 32, a alíquota do município vai de 1,100% em Lancaster a 2,100% em Reading, no registro oficial de alíquotas do Departamento de Comunidade e Desenvolvimento Econômico da Pensilvânia, com valores vigentes em 15 de junho de 2026. Ela recai sobre a renda do trabalho de quem mora ali.
- Imposto de renda do distrito escolaraté 1,500%A escola pública cobra a sua própria alíquota, somada à do município: de 0,500% na maioria das cidades desta página a 1,500% em Reading, pela mesma fonte. É a linha que quase ninguém sabe que existe, porque chega junto com a outra num único desconto na folha.
- Imposto local de serviçosUS$ 52Por ano, nas cinco cidades, e o valor é fixo: não sobe nem desce com o que você ganha. Quem tem renda anual abaixo de US$ 12.000 no município pode pedir isenção, segundo o mesmo departamento estadual.
A alíquota local das seis cidades, do maior para o menor
- 3,735%FiladélfiaImposto de renda da cidade sobre residentes, em vigor desde 1º de julho de 2026. Não residentes que trabalham na cidade pagam 3,425%.
- 3,600%Reading2,100% do município e 1,500% do distrito escolar.
- 2,125%Hazleton1,125% do município e 1,000% do distrito escolar.
- 2,100%Norristown1,600% do município e 0,500% do distrito escolar.
- 1,975%Allentown1,475% do município e 0,500% do distrito escolar.
- 1,600%Lancaster1,100% do município e 0,500% do distrito escolar.
Filadélfia: prefeitura da cidade de Filadélfia, tabela do imposto sobre salários, alíquotas em vigor a partir de 1º de julho de 2026. Demais cidades: registro oficial de alíquotas do Departamento de Comunidade e Desenvolvimento Econômico da Pensilvânia, valores vigentes em 15 de junho de 2026, para o município somado ao distrito escolar do endereço residencial. Todas consultadas em setembro de 2026.
A diferença entre morar em Lancaster e morar em Reading é de dois pontos percentuais da renda do trabalho, todo mês, para sempre. Numa família que recebe a mediana de Reading, US$ 44.091 por ano, esses dois pontos são cerca de US$ 880 anuais que existem ou não existem por causa do endereço. É desse tipo de número que a conversa começa, antes de qualquer produto.
Allentown tem mais moradores nascidos fora do país que Pittsburgh.
São 30.275 pessoas nascidas no exterior em Allentown, uma cidade de 125.976 moradores, contra 28.850 em Pittsburgh, que tem 304.759, segundo o Censo americano na pesquisa ACS de cinco anos 2020-2024. A comunidade imigrante da Pensilvânia não está onde o tamanho das cidades faria supor: ela se concentra nas cidades médias do leste do estado. Em Hazleton, 38,0% de quem mora ali nasceu fora dos Estados Unidos, contra 7,7% no estado inteiro. Em Reading são 25,4%, e quase seis em cada dez moradores falam outra língua dentro de casa, 59,7% pela mesma pesquisa. Ainda assim, essas cidades não formam um bloco: a renda, a chance de ser dono do imóvel e a alíquota local mudam muito de uma para a outra, e o plano de cada família muda junto.
Filadélfia
Cidade e condado de Philadelphia, no sudeste do estado
- renda mediana por domicílio
- US$ 61.953Abaixo da mediana estadual, numa cidade onde 239.646 moradores nasceram fora do país, quase um quarto de todos os imigrantes da Pensilvânia.
- casa própria
- 51,8%Pouco mais da metade dos domicílios pertence a quem mora neles. Quem comprou aqui tem uma dívida que a família não pode herdar, e existe seguro desenhado para isso.
- aluguel mediano
- US$ 1.397O mais alto das seis depois de Norristown. Sai todo mês do mesmo jeito que a prestação e não deixa nada no lugar.
- imposto de renda da cidade
- 3,735%A maior alíquota local das seis, e ela não segue as regras das outras cinco. Quem mora aqui paga sobre o salário mesmo trabalhando fora da cidade.
Allentown
Condado de Lehigh, no vale do Lehigh
- renda mediana por domicílio
- US$ 55.494Margem estreita depois de o estado e a cidade levarem a parte deles. Um valor pequeno separado todo mês rende mais aqui do que a promessa de guardar muito algum dia.
- casa própria
- 43,2%Menos da metade é dona do imóvel, e a casa mediana custa US$ 206.600. Para quem aluga, a entrada é um plano de poucos anos, não de uma vida.
- aluguel mediano
- US$ 1.317Cerca de US$ 15.800 por ano que saem do orçamento e não viram patrimônio nenhum.
- imposto de renda local
- 1,975%Município e distrito escolar somados. Dois pontos abaixo de Reading, e essa diferença é o que dá para guardar todo mês.
Reading
Cidade do condado de Berks
- renda mediana por domicílio
- US$ 44.091A menor das seis, e ao mesmo tempo a maior alíquota local entre as cinco do Act 32. Aqui o planejamento começa por blindar a renda que já entra.
- casa própria
- 40,6%A menor proporção das seis, com a casa mediana em US$ 121.300. Comprar está ao alcance, e o obstáculo costuma ser a entrada, não a prestação.
- aluguel mediano
- US$ 1.067O menor das seis, o que abre a única folga real do orçamento para começar cedo.
- imposto de renda local
- 3,600%2,100% do município e 1,500% do distrito escolar. Sobre a renda mediana daqui, são cerca de US$ 1.590 por ano.
Hazleton
Cidade do condado de Luzerne, no nordeste do estado
- renda mediana por domicílio
- US$ 46.177Numa cidade em que 35,6% de quem trabalha está na indústria ou em transporte e armazenagem, segundo o Censo americano, a renda depende do corpo estar de pé.
- casa própria
- 51,1%Mais da metade é dona do imóvel, com a casa mediana em US$ 151.600, e isso com a segunda menor renda das seis. Comprar aqui é possível cedo, e a dívida dura décadas.
- aluguel mediano
- US$ 1.089Quem aluga aqui está a uma entrada de distância da casa própria, e a pergunta é onde essa entrada fica rendendo.
- imposto de renda local
- 2,125%1,125% do município e 1,000% do distrito escolar. É a segunda maior alíquota escolar entre as cinco.
Lancaster
Cidade do condado de Lancaster, no centro-sul do estado
- renda mediana por domicílio
- US$ 63.690A segunda maior das seis, combinada com a menor alíquota local. É o endereço em que mais gente chega ao fim do mês com sobra para decidir.
- casa própria
- 48,6%Perto de metade das famílias tem um financiamento no nome, com a casa mediana em US$ 219.500.
- aluguel mediano
- US$ 1.240Abaixo da média das seis. Quem aluga aqui costuma ter a folga que falta em Reading.
- imposto de renda local
- 1,600%1,100% do município e 0,500% do distrito escolar, a menor das cinco. É o endereço em que mais sobra por causa do imposto local.
Norristown
Município do condado de Montgomery, a noroeste de Filadélfia
- renda mediana por domicílio
- US$ 66.701A maior das seis, e ainda assim abaixo da mediana estadual de US$ 77.971. Renda razoável e custo alto na mesma quadra.
- casa própria
- 42,7%Menos de metade dos domicílios é do dono. Comprar aqui costuma levar anos de espera, e o que encurta o prazo é onde a entrada fica guardada nesse meio-tempo.
- aluguel mediano
- US$ 1.422O mais caro das seis, cerca de US$ 17.100 por ano. É a maior despesa fixa de quem mora aqui e a primeira linha que abrimos na conversa.
- imposto de renda local
- 2,100%1,600% do município e 0,500% do distrito escolar. Aqui a maior parte da conta local é do município, não da escola.
A comunidade também está em Kennett Square, no condado de Chester, onde 28,7% dos moradores nasceram fora do país, em Easton, com 14,4%, em Scranton, com 12,6%, em Coatesville, com 11,3%, e em York, com 11,1%, todos pela mesma pesquisa do Censo americano. Duas cidades grandes ficaram de fora desta lista de propósito, e o motivo é o dado. Pittsburgh, a segunda maior do estado, tem 9,5% de moradores nascidos no exterior e a menor taxa de gente sem plano de saúde entre as nove cidades que consultamos, 4,8%: é a mais parecida com a média do estado, e não é onde esta conversa começa. Bethlehem, colada em Allentown, ficou de fora pelo mesmo motivo, com 10,0%. Quem mora nelas continua sendo atendido, porque a licença é estadual e não municipal, mas a página fala de onde a comunidade de fato se concentra.
As seis lado a lado, com a Pensilvânia como referência
| Cidade | Renda mediana por domicílio | Casa própria | Casa própria, valor mediano | Aluguel mediano por mês | Imposto de renda local, residente |
|---|---|---|---|---|---|
| Filadélfia | US$ 61.953 | 51,8% | US$ 243.100 | US$ 1.397 | 3,735% |
| Allentown | US$ 55.494 | 43,2% | US$ 206.600 | US$ 1.317 | 1,975% |
| Reading | US$ 44.091 | 40,6% | US$ 121.300 | US$ 1.067 | 3,600% |
| Hazleton | US$ 46.177 | 51,1% | US$ 151.600 | US$ 1.089 | 2,125% |
| Lancaster | US$ 63.690 | 48,6% | US$ 219.500 | US$ 1.240 | 1,600% |
| Norristown | US$ 66.701 | 42,7% | US$ 213.900 | US$ 1.422 | 2,100% |
| Pensilvânia | US$ 77.971 | 69,3% | US$ 254.500 | US$ 1.209 | varia por município |
Renda mediana por domicílio em dólares de 2024, taxa de domicílios ocupados pelo próprio dono, valor mediano da casa própria e aluguel bruto mediano: Censo americano, pesquisa ACS de cinco anos 2020-2024, consultada em setembro de 2026. Imposto de renda local: registro oficial do Departamento de Comunidade e Desenvolvimento Econômico da Pensilvânia, alíquotas vigentes em 15 de junho de 2026, para o município somado ao distrito escolar do endereço residencial; em Filadélfia, alíquota do imposto sobre salários da própria cidade para residentes, em vigor desde 1º de julho de 2026. Norristown aparece no Censo como borough, no condado de Montgomery.
A mesma família paga contas muito diferentes conforme o endereço. Em Reading a renda é a menor e a alíquota local é a maior; em Lancaster acontece quase o contrário; em Norristown o aluguel é o mais caro e a renda também. Nenhuma das seis chega à taxa de casa própria do estado, 69,3%, e é essa distância que costuma organizar a conversa. Por isso o plano começa por onde você está hoje, e não por um produto escolhido antes.
O imposto local vale a maior alíquota: a de onde você mora ou a de onde você trabalha.
Esta é a despesa mais malcontada da Pensilvânia. Ela não aparece na declaração estadual, não é cobrada pelo estado e, em muitos casos, ninguém desconta em folha. Em quatro pontos, sem jargão.
São dois impostos, e o segundo é da escola
Cada município da Pensilvânia fixa a sua alíquota sobre a renda do trabalho, e o distrito escolar do mesmo endereço fixa a dele. Os dois chegam somados numa linha só. Em Reading são 2,100% do município mais 1,500% da escola; em Lancaster, 1,100% mais 0,500%. As alíquotas estão no registro oficial do Departamento de Comunidade e Desenvolvimento Econômico da Pensilvânia.
Vale a maior entre casa e trabalho
Pela regra do mesmo departamento, a alíquota devida é sempre a maior entre a do município onde você mora e a de não residente do município onde você trabalha. Quem mora em Lancaster, a 1,600%, e trabalha num lugar cuja alíquota de não residente é maior, paga a maior das duas. Mudar de emprego pode mudar essa conta sem que nada mude em casa.
Empregador de fora não é obrigado a descontar
Se a empresa que paga você fica fora da Pensilvânia, ela não tem obrigação de reter o imposto local, segundo o mesmo departamento. A dívida continua sua: nesse caso o morador precisa fazer pagamentos estimados trimestrais direto ao coletor local. É assim que a conta chega no fim do ano para quem jurava estar em dia.
Mais US$ 52 por ano que não olham a sua renda
O imposto local de serviços é fixo. Nas cinco cidades desta página são US$ 52 por ano, iguais para quem ganha pouco e para quem ganha muito. Onde o valor passa de US$ 10, o município é obrigado a isentar quem ganha menos de US$ 12.000 no ano ali, e a isenção precisa ser pedida: ela não é automática.
Em Filadélfia a regra é outra
A cidade não segue o sistema das outras. Ela cobra o próprio imposto sobre salários, de 3,735% de quem mora ali e 3,425% de quem trabalha ali sem morar, com as alíquotas em vigor desde 1º de julho de 2026. Quem mora em Filadélfia paga mesmo trabalhando fora dela; quem mora fora e trabalha lá também paga. E a cidade prevê alíquota reduzida de 1,5% para quem tem perdão de imposto reconhecido pelo estado, com devolução do que passar disso.
O efeito prático de tudo isso é de caixa. Quando ninguém desconta, o dinheiro parece disponível durante o ano e some de uma vez depois. Quando desconta, o salário líquido é menor do que a família calculou. Nos dois casos, o planejamento parte de um número errado, e é por isso que essa conta entra na primeira conversa, antes de qualquer produto.
Uma linha para não restar dúvida: a High Up não faz aconselhamento tributário e não prepara declaração de imposto, nem estadual nem local. Falamos disso porque muda o quanto sobra por mês na sua casa, e porque avisar que é hora de chamar o seu contador é uma informação que a gente dá de graça.
Fontes desta seção: Departamento de Comunidade e Desenvolvimento Econômico da Pensilvânia, registro oficial de alíquotas com valores vigentes em 15 de junho de 2026 e perguntas frequentes sobre retenção do imposto local; prefeitura da cidade de Filadélfia, imposto sobre salários. Consultadas em setembro de 2026. As alíquotas são revistas pelos próprios municípios e distritos escolares.
A casa mediana da Pensilvânia custa US$ 254.500. Em Reading, US$ 121.300.
Valor mediano dos imóveis ocupados pelos próprios donos, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024. Taxa de casa própria no estado: 69,3%.
Falar sobre a sua casaAqui a casa própria não é um projeto de outra vida. Sete em cada dez domicílios do estado pertencem a quem mora neles, e em Reading a casa mediana custa menos do que muita gente imagina gastar de entrada em outro lugar. O que separa as famílias que atendemos dessa média não é o preço da casa: é a entrada e a comprovação de renda. Nenhuma das seis cidades desta página chega perto dos 69,3% do estado, e a menor delas, Reading, está em 40,6%.
Isso muda a ordem da conversa. Antes de falar em prazo de financiamento, falamos de onde o dinheiro da entrada fica enquanto ela não vira casa. Dinheiro parado na conta corrente perde para a inflação do aluguel, e dinheiro em produto de risco não serve para um objetivo com data. O meio do caminho é uma estrutura de crescimento previsível, com o valor disponível quando a hora chegar.
Depois da chave, a segunda frente é blindar a dívida enquanto ela existe. Um seguro desenhado para liquidar o imóvel se a renda principal da família desaparecer faz com que ninguém em casa herde a hipoteca junto com a escritura. E aqui isso tem um peso extra, porque o imposto estadual sobre herança alcança justamente a transferência do imóvel para os filhos, no assunto da seção seguinte.
Há uma boa notícia embutida na conta local. O imposto do município e o do distrito escolar incidem sobre a renda do trabalho: quando o salário para, essa linha para junto. É o oposto do que acontece com a prestação, que não pergunta se você continua trabalhando. Planejar aqui é encurtar o prazo da dívida enquanto a renda existe.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Não existe licença remunerada estadual na Pensilvânia.
Em Hazleton, 35,6% de quem trabalha está na indústria ou em transporte e armazenagem; em Reading, 20,9% está na indústria, segundo o Censo americano na pesquisa ACS de cinco anos 2020-2024.
Falar sobre proteger a renda- O que existe é a lei federal, e ela não paga
A Family and Medical Leave Act garante até 12 semanas de licença por ano com o emprego protegido, e sem salário. Quem tem direito precisa cumprir três testes ao mesmo tempo, segundo o Departamento do Trabalho dos Estados Unidos: pelo menos 12 meses no mesmo empregador, 1.250 horas trabalhadas nos 12 meses anteriores e um local de trabalho onde a empresa tenha ao menos 50 empregados num raio de 75 milhas. Restaurante de bairro, obra pequena, limpeza por conta própria: nenhum desses cabe no teste.
- Filadélfia tem a versão restrita, e ela é de uma semana
Só a cidade legislou. Em Filadélfia, empregadores com 10 ou mais empregados são obrigados a dar licença médica remunerada, e os que têm nove ou menos, licença não remunerada. O acúmulo é de uma hora a cada 40 trabalhadas, com teto de 40 horas por ano, segundo a prefeitura. São cinco dias, e só dentro dos limites da cidade. Em Reading, em Hazleton ou em Norristown, essa lei não existe.
- Quem trabalha por conta própria fica fora dos dois
A regra federal precisa de um empregador, e a lei de Filadélfia também. Quem emite nota, recebe parte em dinheiro vivo ou trabalha por diária não tem a quem recorrer quando o corpo para, mesmo tendo trabalhado a vida inteira. E é justamente nas cidades desta página que esse arranjo é mais comum.
- É aqui que a proteção deixa de ser opcional
Sem rede estadual, o que sustenta a casa durante uma parada longa é o que a família montou por conta. O seguro de vida com benefício em vida existe para essa lacuna: é um seguro que você não precisa morrer para usar, e diante de um diagnóstico grave parte do benefício pode ser antecipada e vir para a sua mão, sem prazo de programa e sem teste de semanas trabalhadas.
Fontes desta seção: Departamento do Trabalho dos Estados Unidos, Family and Medical Leave Act e ficha técnica número 28; prefeitura da cidade de Filadélfia, licença médica remunerada; Censo americano, pesquisa ACS de cinco anos 2020-2024. Consultadas em setembro de 2026. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting.
Aposentadoria não paga imposto de renda estadual na Pensilvânia.
Guia do imposto de renda pessoal do Departamento de Receita da Pensilvânia, tabela de rendimentos nunca tributáveis como remuneração.
O guia oficial lista, entre os rendimentos que nunca são tributados pelo estado, as distribuições de planos de aposentadoria elegíveis da Pensilvânia recebidas depois da idade de aposentadoria, os pagamentos do Social Security e os benefícios de aposentadoria ferroviária. O mesmo estado que cobra 3,07% do seu primeiro dólar de salário, sem dedução padrão, não cobra nada dessa renda.
Some a isso o imposto local. Ele se chama imposto sobre a renda do trabalho e é isso que ele alcança, de modo que também não persegue quem já parou. Quem mora em Reading e paga 3,600% hoje deixa de pagar essa linha quando o salário acaba.
A leitura de planejamento é direta e não é conselho tributário: aqui o peso do imposto está concentrado na fase em que você trabalha, e alivia na fase em que você depende de renda. Isso torna a conversa sobre renda futura mais valiosa do que ela seria num estado que tributasse as duas pontas. Construir uma renda que comece depois é, nesta tabela, a decisão que mais muda de valor.
Duas advertências honestas. O próprio departamento avisa que ser plano qualificado para o imposto federal não decide se ele é elegível para a Pensilvânia, e sacar antes da idade de aposentadoria muda a conta. E o imposto federal continua existindo em cima de tudo. Por isso o desenho é feito caso a caso, e quem responde o que declarar é o seu contador.
A High Up não faz aconselhamento tributário nem prepara declaração de imposto. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Aqui o estado cobra 4,5% do que passa para os filhos, e 12% do que passa para os irmãos.
A Pensilvânia mantém um imposto estadual sobre herança que quase ninguém espera encontrar, e ele não olha o tamanho do patrimônio: olha o grau de parentesco. As alíquotas abaixo são as do Departamento de Receita da Pensilvânia.
- 0%
Cônjuge sobrevivente
Transferências ao marido ou à esposa não pagam, e bens em nome dos dois em conjunto são isentos. Também é zero o que um filho de até 21 anos deixa para o pai ou para a mãe.
- 4,5%
Filhos, netos e demais herdeiros em linha reta
É a alíquota que atinge a maioria das famílias que atendemos, porque é a que incide sobre o caminho mais comum de um patrimônio: dos pais para os filhos. Sobre a casa mediana do estado, US$ 254.500, seriam cerca de US$ 11.450.
- 12%
Irmãos
Quem não tem filhos e deixa para um irmão ou uma irmã cai nesta linha, quase três vezes a anterior. É uma situação comum entre quem imigrou sozinho e construiu tudo aqui.
- 15%
Sobrinhos, amigos e demais herdeiros
Fora do círculo de cônjuge, linha reta e irmãos, a alíquota é 15%, com exceção de entidades beneficentes e isentas. Deixar para quem cuidou de você custa mais do que deixar para quem tem o seu sangue.
O problema quase nunca é a alíquota. É o prazo.
Pelo mesmo departamento, o imposto vence na data do falecimento e entra em atraso nove meses depois, com desconto de 5% para quem paga nos três primeiros meses. Ou seja, existe uma conta com data para uma família que acabou de perder alguém.
E é aí que a coisa aperta, porque na maior parte das casas que atendemos o patrimônio é a casa. Casa não se vende em nove meses com pressa sem perder valor, e ninguém quer que a primeira decisão financeira de um filho enlutado seja vender o lugar onde ele cresceu. O que resolve isso não é reduzir imposto: é ter dinheiro disponível na hora certa, no nome certo, sem depender da venda de nada. É exatamente para isso que serve um benefício pago rápido e em espécie.
Vale registrar um detalhe que liga esta seção à próxima: o programa estadual de poupança para educação informa que suas contas têm benefícios próprios de imposto sobre doação e sobre herança na Pensilvânia. Quem já planeja o estudo dos filhos está, sem saber, mexendo nesta mesma tabela.
Nada aqui é orientação sobre o que declarar, quanto pagar ou como estruturar um inventário. A High Up não faz aconselhamento tributário nem jurídico. O que fazemos é mostrar a conta que a sua família vai encontrar e desenhar de onde sai o dinheiro para pagá-la sem desmanchar o que você construiu. Advogado e contador entram no momento certo, e a gente diz qual é.
Fontes desta seção: Departamento de Receita da Pensilvânia, imposto sobre herança, alíquotas e prazos; programa PA 529, benefícios. Consultadas em setembro de 2026. Valor calculado sobre o imóvel mediano do estado apenas como ilustração da ordem de grandeza, sem considerar deduções, dívidas do espólio ou isenções aplicáveis. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting.
Um ano de Penn State custa US$ 20.878 para quem mora na Pensilvânia.
Anuidade de graduação, calouro e segundo ano, valores em vigor no semestre de outono de 2026, para residente do estado no campus de University Park.
Falar sobre o college dos filhosMorar no estado dá direito ao preço de residente, e mesmo assim a conta é alta. Ao valor da anuidade soma-se a taxa obrigatória de iniciativa estudantil, de US$ 320 por semestre em University Park no ano letivo 2026-2027, e moradia e alimentação ficam fora desses números. Uma criança que hoje tem cinco anos entra na faculdade daqui a treze, e esse é o prazo real do planejamento.
Existe uma alternativa que quase ninguém coloca na conta a tempo: a mesma universidade cobra menos nos campi espalhados pelo estado. Nos campi de Hazleton, do vale do Lehigh, de Scranton, de York, de Brandywine e de Schuylkill, a anuidade de residente para os dois primeiros anos é de US$ 14.624. São US$ 6.254 de diferença por ano, na mesma instituição, e vários desses campi ficam nas cidades desta página.
- Anuidade, residente da Pensilvânia, University Park
- US$ 20.878Por ano letivo, calouro e segundo ano, sem taxas, moradia ou alimentação.
- Anuidade, residente, campi de Hazleton, vale do Lehigh, Scranton, York, Brandywine e Schuylkill
- US$ 14.624Por ano letivo, mesmos dois primeiros anos, na mesma universidade.
Tabela de anuidades e taxas da Penn State, valores em vigor no semestre de outono de 2026, para estudante de graduação em tempo integral residente da Pensilvânia, consultada em setembro de 2026.
Uma conta destinada ao estudo das crianças, aberta cedo, tem o tempo do seu lado: quanto mais anos pela frente, menor o aporte necessário por mês e maior a parte do esforço que fica com o rendimento. Na conversa partimos do preço verdadeiro, e agora de dois preços verdadeiros: o do campus principal e o do campus perto de casa.
O estado tem plano 529 próprio, em duas versões: o PA 529 Guaranteed Savings Plan e o PA 529 Investment Plan. Quem mora aqui deduz as contribuições do imposto de renda estadual, e o programa informa ainda benefícios de imposto sobre doação e sobre herança na Pensilvânia. Há também o Keystone Scholars, que deposita US$ 100 para toda criança nascida ou adotada por uma família do estado depois de 31 de dezembro de 2018: é pouco dinheiro e é uma conta aberta, e vale reclamar a sua. A comparação leal com o que a High Up estrutura é esta: recurso de 529 tem endereço certo, e tirá-lo de lá para outro fim custa caro. A conta que montamos não fica presa à matrícula da criança e continua útil se ela escolher um caminho que não passa por faculdade. Um não elimina o outro, e na conversa os dois aparecem com os seus próprios números, sem preferência da nossa parte.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação. Anuidades, taxas e regras de programas estaduais são revistas todo ano pelas próprias instituições.
Em Hazleton, 16,6% dos moradores não têm plano de saúde.
Percentual da população civil não institucionalizada sem cobertura, em qualquer idade, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024.
No estado inteiro são 5,6%. Nas cidades onde a comunidade mora, o número é outro: 14,7% em Reading, 11,4% em Allentown, 11,3% em Norristown, 7,3% em Lancaster e 7,1% em Filadélfia, todos pela mesma régua. Em Hazleton, quase um em cada seis moradores está descoberto, três vezes a taxa estadual.
A Pensilvânia não obriga ninguém a ter plano nem cobra multa de quem fica sem. O que existe é um mercado estadual próprio, o Pennie, mantido pela autoridade estadual de intercâmbio de seguros de saúde, e o CHIP, o programa que cobre crianças e adolescentes sem plano que não se qualificam para o Medical Assistance. Quem está nessa faixa e não sabe costuma descobrir tarde.
Só que nenhum plano de saúde fecha a lacuna que interessa aqui. Estar coberto resolve o hospital e não resolve mais nada: a prestação, o aluguel, o mercado da semana e a alíquota local sobre a renda que deixou de entrar continuam correndo enquanto a pessoa se recupera. São dois problemas distintos, e o estado não obriga a resolver nenhum dos dois. O segundo é o que o benefício em vida cobre.
Para o escopo não deixar dúvida: cobertura médica está fora do que a High Up faz. Não vendemos plano, não cotamos plano e não inscrevemos ninguém no Pennie. Ela entra nesta página porque ocupa uma linha grande do orçamento das famílias daqui, e porque o nosso trabalho começa exatamente onde ela termina.
E se eu ainda não tenho green card?
A dúvida que aparece antes de qualquer outra, respondida sem rodeio.
A Pensilvânia tem 1.004.975 moradores nascidos fora dos Estados Unidos, segundo o Censo americano. Num grupo desse tamanho existe de tudo em matéria de situação migratória, e a maior parte das estruturas de proteção e de renda desta página não pede cidadania nem residência permanente para funcionar.
Nas cidades desta página a proporção é bem maior que a média estadual de 7,7%: 38,0% em Hazleton, 25,4% em Reading, 24,0% em Allentown, 18,4% em Norristown. Ou seja, esta não é uma pergunta de minoria. Ainda assim, nenhum documento decide sozinho o que dá para fazer: quem decide é o exame do seu caso.
O que costuma ser exigido é um número fiscal e uma forma de mostrar o que entra por mês. Esse número é o ITIN, emitido pelo IRS a quem não tem Social Security number, e ele destrava boa parte do que está descrito aqui. Existe uma vantagem local nisso: quem trabalha na Pensilvânia já entrega declaração ao estado e, na maioria dos municípios, também ao coletor local. Esse histórico de duas declarações costuma ser comprovação de renda suficiente.
Nada é proposto antes de conferir a sua situação linha por linha. Se alguma coisa não estiver disponível para você agora, a resposta vem assim mesmo, sem enfeite e sem oferecerem outro produto no lugar.
Começa pelo seu contracheque. Depois pelo seu objetivo.
Nada disso exige sair de casa: a conversa é por vídeo ou por WhatsApp, no horário que sobrar da sua semana, e a High Up não mantém escritório em estado nenhum. O retrato de hoje vem primeiro: quanto entra, quanto o estado, o município e a escola descontam, se a moradia é aluguel ou financiamento, quem depende do seu salário e o que já existe de proteção. Produto fica para o fim, e quando nenhum serve para o momento da família, é isso que a gente diz.
São seis caminhos possíveis, com nome, e a situação da Pensilvânia em que cada um costuma aparecer.
Seguro de vida com benefício em vida
Para quem trabalha num estado sem licença remunerada estadual e não passa nos três testes da lei federal.
Previdência privada e renda no futuro
Para aproveitar o fato de que aqui a aposentadoria não paga imposto estadual nem imposto local sobre a renda do trabalho.
Contas com crescimento livre de imposto
Para o dinheiro parado que hoje é alcançado pelos 3,07% do estado sem nenhuma dedução padrão pela frente.
Proteção do financiamento da casa
Para que a casa que passa aos filhos chegue quitada, num estado que ainda cobra 4,5% sobre essa transferência.
Uma conta para o futuro dos filhos
Para quem já viu que a mesma Penn State cobra US$ 20.878 num campus e US$ 14.624 em outro.
Planejamento para quem tem empresa
Para os donos dos negócios da comunidade, que acertam contas com o estado, com o município e com o distrito escolar ao mesmo tempo.
Depois do estado, do município e da escola, quanto cabe num plano?
Nenhuma página honesta responde isso com um valor. O que dá para fazer, e é mais útil, é abrir as variáveis que formam o preço e a ordem em que a conta se monta.
O preço de um seguro sai de quatro coisas: a sua idade, o seu estado de saúde, o tamanho do benefício contratado e o resultado da análise de underwriting da seguradora. Duas pessoas com a mesma idade morando na mesma rua de Allentown podem receber propostas bem diferentes por causa das duas últimas, e é por isso que simulador de internet não serve para nada aqui.
A conta se monta do fim para o começo, pelo tamanho do buraco. Primeiro, o que sobra do seu salário depois de 3,07% do estado e da alíquota do seu município somada à da sua escola. Depois, o saldo que o banco ainda tem a receber da casa. Depois, os 4,5% que o estado vai cobrar sobre o que passar para os seus filhos, e o prazo de nove meses que vem junto. Por fim, o que falta juntar até a matrícula, no campus que a família escolher. A soma dá o benefício; o benefício dá o valor mensal. Quando esse valor não cabe no orçamento, o benefício encolhe ou a estrutura muda, sempre com a conta aberta na sua frente.
Esse número sai na própria conversa, sem custo e sem qualquer obrigação de fechar.
As alíquotas citadas acima são do Departamento de Receita da Pensilvânia e do registro oficial do Departamento de Comunidade e Desenvolvimento Econômico da Pensilvânia. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos.
“Por que ninguém nunca me falou isso antes?”
Costuma vir logo depois de descobrir que existia um imposto local no contracheque.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
Tempo é o único insumo que nenhum produto repõe.
“Nunca tinha ouvido falar dessas informações.”
Essas estruturas não são anunciadas. Chegam por um profissional licenciado.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado na conta corrente, rendendo menos do que o aluguel subia.
“Posso me aposentar independente do status.”
Aqui essa frase tem um reforço a mais: o estado não tributa a renda de aposentadoria.
Perguntas que chegam da Pensilvânia.
As dúvidas que mais aparecem na primeira conversa, respondidas em poucas linhas. O resto se pergunta ao vivo.
Vocês têm escritório em Filadélfia ou em Allentown?
Não existe escritório da High Up em cidade nenhuma, aqui nem em outro estado. O atendimento é feito inteiro por vídeo e por WhatsApp, no horário que couber na sua semana. Quem senta com você é profissional licenciado pelo departamento de seguros do estado, dentro de uma broker americana, e é essa estrutura que dispensa endereço físico para atender qualquer cidade do estado.
Moro na Pensilvânia e trabalho em New Jersey ou em Maryland. Vocês atendem?
Sim. Quem define as regras do que você pode contratar é o estado onde você mora, e a Pensilvânia é um dos 12 em que a High Up é licenciada. New Jersey e Maryland também estão nessa lista, então a divisa não atrapalha de nenhum lado. Um detalhe prático de caixa: o Departamento de Receita da Pensilvânia informa acordos de reciprocidade com Indiana, Maryland, New Jersey, Ohio, Virgínia e Virgínia Ocidental, e isso muda como o salário ganho lá é tributado aqui. A exceção conhecida é o imposto sobre salários de Filadélfia, cobrado pela cidade também de quem trabalha nela sem morar nela.
Descobri que devo imposto local e ninguém tinha descontado. Isso entra no plano?
Entra, e não como detalhe. Empregador sediado fora da Pensilvânia não é obrigado a reter o imposto do município e do distrito escolar, e nesse caso é o próprio morador que deve fazer os pagamentos estimados trimestrais. O resultado costuma ser uma dívida que aparece inteira, num mês ruim. No plano ela vira uma linha fixa do orçamento, do mesmo jeito que o aluguel, em vez de um susto anual. Quem calcula e declara é o seu contador; o nosso papel é garantir que esse número esteja na mesa antes de você assumir qualquer compromisso mensal.
Trabalho por conta própria na limpeza, na obra ou em armazém. Consigo proteger a minha renda?
Quase sempre sim. O seguro de vida com benefício em vida não depende de haver um empregador por trás, e é exatamente aí que ele se separa do que é público: a lei federal de licença exige 12 meses na mesma empresa, 1.250 horas trabalhadas e um local com 50 empregados por perto, e quem trabalha por conta não cumpre nenhuma das três. Do seu lado, costuma bastar o ITIN, aquele número fiscal que o IRS emite a quem não tem Social Security number, mais alguma prova do que entra por mês.
Não tenho filhos e meus herdeiros seriam meus irmãos. Isso muda alguma coisa?
Muda o tamanho da conta. O imposto estadual sobre herança da Pensilvânia cobra 4,5% do que vai para filhos e netos e 12% do que vai para irmãos, segundo o Departamento de Receita da Pensilvânia. É quase o triplo sobre o mesmo patrimônio. Não vamos dizer o que fazer a respeito disso, porque aconselhamento tributário e sucessório está fora do que a High Up faz. O que colocamos na mesa é de onde sai o dinheiro para pagar essa conta dentro dos nove meses de prazo, sem obrigar ninguém a vender o imóvel às pressas.
Minha filha tem dez anos. Ainda dá tempo de planejar a Penn State?
Dá. Com oito anos pela frente o aporte mensal é maior do que seria com treze, e ainda assim a conta fecha, desde que se parta do preço real. E aqui existem dois preços reais: US$ 20.878 por ano em University Park e US$ 14.624 nos campi de Hazleton, do vale do Lehigh, de Scranton, de York, de Brandywine e de Schuylkill, pela tabela da própria universidade para o outono de 2026. Escolher o campus é uma decisão financeira, e ela cabe na conversa.
Pago imposto para o estado e para o município. Vocês dizem o que eu devo declarar?
Não. Preencher declaração e orientar sobre tributos está fora do que a High Up faz, e na Pensilvânia isso vale para as duas declarações, a estadual e a local. O que fazemos é mostrar que existem contas em que o rendimento não é tributado ao longo do caminho, e desenhar o plano já contando com a alíquota única de 3,07% e com a do seu endereço. A parte de preencher é do seu contador, e a gente avisa quando é hora de chamá-lo.
Penso em voltar para o meu país um dia. Faz sentido planejar aqui?
Faz muito mais sentido tratar disso agora do que às vésperas de embarcar. Parte das estruturas de renda e de proteção continua funcionando com você morando fora dos Estados Unidos e parte não, e a regra muda de produto para produto e de seguradora para seguradora. Tem quem volte, tem quem fique e tem quem repita por vinte anos que vai voltar. O plano precisa aguentar as três hipóteses, e é assim que ele é montado desde o primeiro encontro.
Quanto custa a conversa?
Zero. Nem a conversa nem a análise saem do seu bolso. Quem remunera a High Up são as seguradoras e gestoras, e apenas quando um planejamento chega a ser estruturado. Há também a modalidade de consultoria personalizada paga, caminho de pouquíssima gente, e ela só é citada quando faz sentido para o seu caso.
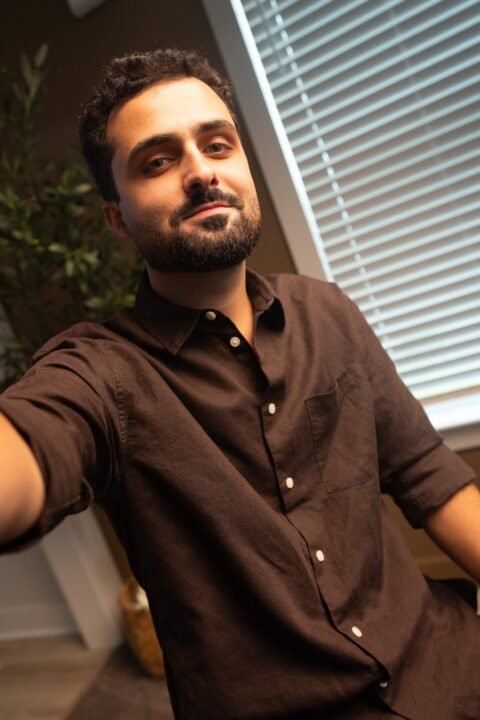
Quem atende a Pensilvânia é o Aguinaldo.
Aguinaldo Gonçalves nasceu nos Estados Unidos, cresceu no Brasil e voltou já adulto. Foi de perto que ele viu uma comunidade que trabalha muito e a quem a informação sobre dinheiro nunca chegou. As famílias do estado falam com ele, e é ele que continua por perto depois que o plano começa a rodar.
Leve para essa conversa a sua conta: a cidade onde você mora, o que sai do contracheque para o município e para a escola, se a moradia é aluguel ou financiamento e quem depende do seu salário. Não custa nada, não gera compromisso e nenhum produto aparece antes de o objetivo estar claro.
Prefere ser procurado? Deixe os seus dados abaixo que o Aguinaldo chama pelo WhatsApp. Dizer a cidade e como você mora hoje já resolve boa parte do trabalho antes da primeira palavra.
A High Up atende em 12 estados.
O atendimento é online, por vídeo ou pelo WhatsApp, no seu horário. Se você mora, trabalha ou pensa em se mudar para outro destes estados, a conversa continua a mesma.