A conversa sobre dinheiro que faltava na sua cidade.Framingham, Everett, Lowell, Milford e as demais cidades de Massachusetts.
Consultoria financeira gratuita para imigrantes em Massachusetts.
A casa aqui custa mais, o estado cobra imposto sobre a renda, o plano de saúde é obrigatório e a faculdade pública tem preço de residente. A conversa gratuita com a High Up parte dessa conta, na sua língua, por vídeo ou WhatsApp.
A casa mediana em Massachusetts custa US$ 678 mil.
Quem vive em Everett, Framingham ou Lowell planeja a partir de números que são só daqui. Estes são os cinco que mais mudam a conversa, cada um com a sua fonte e a sua data.
- US$ 678 milcasa unifamiliar, preço mediano de venda em junho de 2026
A casa é o maior compromisso, e aqui ele é maior ainda
É o preço mediano de uma casa unifamiliar no estado, segundo The Warren Group. Na Grande Boston, a mediana no mesmo mês foi de US$ 850 mil. Quitar antes do prazo, em Massachusetts, é uma conversa sobre um financiamento grande.
- 5%imposto de renda estadual sobre salários, juros e dividendos
O estado cobra 5% sobre salários, juros e dividendos
Massachusetts cobra 5% sobre salários, juros e dividendos, segundo o Departamento de Receita do estado. Cada dólar que rende fora de uma estrutura protegida paga essa fatia todo ano, além do imposto federal.
- US$ 19.212um ano de UMass Amherst para residente do estado, 2026-2027
Um ano de UMass Amherst custa US$ 19.212 para residente
Anuidade e taxas obrigatórias para residente de Massachusetts, segundo a tesouraria da UMass Amherst. Com moradia e alimentação no campus, o ano passa de US$ 36 mil. Quem tem filho pequeno já sabe o tamanho da meta.
- Obrigatórioplano de saúde para quase todo adulto a partir dos 18 anos
Saúde não é opcional, e proteção de renda não vem junto
A lei estadual exige cobertura o ano inteiro, com multa na declaração de imposto para quem fica sem, segundo o Departamento de Receita de Massachusetts. O plano paga o hospital. Não paga a prestação da casa enquanto você se recupera.
- 1 em 4trabalhadores da construção e da saúde no estado são imigrantes
A comunidade trabalha onde a renda depende do corpo
Cerca de um em cada quatro trabalhadores da construção em Massachusetts é imigrante, segundo dados do Economic Policy Institute citados pelo Boston Globe. Na saúde, a proporção é a mesma, segundo o Leah Zallman Center citado pela GBH. São setores em que a renda para quando o corpo para.
Em Everett, quase metade da cidade nasceu fora do país.
São 45,9% dos moradores nascidos fora dos Estados Unidos, segundo o Censo americano, contra 18,0% no estado inteiro. A comunidade brasileira é o maior grupo imigrante do estado desde 2010, segundo relatório do Instituto Diáspora Brasil encomendado pela Boston Foundation em 2024, e se espalhou de Boston e Somerville para Framingham e para a região metropolitana a partir dos anos 1990, segundo o Instituto Gastón da UMass Boston. Cada uma dessas cidades tem uma conta diferente.
Framingham
MetroWest, condado de Middlesex
- renda mediana por domicílio
- US$ 107.419Acima da mediana do estado. Costuma sobrar alguma coisa no mês, e a conversa é sobre onde essa sobra fica rendendo.
- casa própria
- 54,8%Mais da metade das famílias já tem um financiamento no nome, que é a maior dívida que elas vão assumir na vida.
- aluguel mediano
- US$ 2.033Quem ainda aluga precisa juntar a entrada enquanto paga isso todo mês, e é aí que entra onde deixar esse dinheiro.
Everett
Norte de Boston, na margem do rio Mystic
- renda mediana por domicílio
- US$ 85.218Abaixo da mediana do estado, com custo de cidade cara em volta. A margem para guardar é estreita e precisa ser planejada.
- casa própria
- 37,2%Quase dois terços dos domicílios são de aluguel. Aqui a conversa começa por onde deixar a entrada rendendo com segurança.
- aluguel mediano
- US$ 2.076O segundo aluguel mais alto entre as seis. É custo fixo que sai todo mês e não vira patrimônio nenhum.
Somerville
Colada em Cambridge e em Boston
- renda mediana por domicílio
- US$ 132.572A maior entre as seis, e também o custo mais alto. Renda alta aqui não significa sobra automática no fim do mês.
- casa própria
- 34,2%Só um em cada três domicílios é de quem mora nele. Comprar é um plano de muitos anos, e o dinheiro da entrada precisa render nesse meio-tempo.
- aluguel mediano
- US$ 2.517Cerca de US$ 30 mil por ano em aluguel, o maior item fixo do orçamento de quem vive aqui.
Marlborough
Rota 20 e Interstate 495, no MetroWest
- renda mediana por domicílio
- US$ 91.968Abaixo da mediana do estado, mas com casa bem mais barata que a de Framingham. Dá para mirar a quitação antes do prazo.
- casa própria
- 56,0%Mais da metade já é dona do imóvel, e proteger esse financiamento costuma ser a primeira conversa.
- aluguel mediano
- US$ 1.871Um dos aluguéis mais baixos entre as seis, o que abre espaço para começar a guardar cedo.
Lowell
Vale do Merrimack, na divisa com New Hampshire
- renda mediana por domicílio
- US$ 78.658A menor entre as seis. Aqui a conversa começa por proteger a renda que já existe, antes de falar em fazer render.
- casa própria
- 43,2%Menos de metade tem casa própria, e a casa mediana é a mais acessível das seis, em US$ 429.200.
- aluguel mediano
- US$ 1.625O aluguel mais baixo entre as seis. É a cidade em que a entrada da casa cabe mais rápido no orçamento.
Milford
Condado de Worcester, saída da Interstate 495
- renda mediana por domicílio
- US$ 93.310Perto da mediana do estado, com a casa custando bem menos. É onde a folga mensal aparece com mais facilidade.
- casa própria
- 62,2%A maior taxa entre as seis, o que muda a conversa de proteção do financiamento: é a dívida que a família não pode herdar.
- aluguel mediano
- US$ 1.889Quem aluga paga menos que em Framingham e está a uma entrada de distância da casa própria.
A comunidade também está em Malden, em Worcester, a segunda maior cidade do estado, e em Hudson, Revere, Chelsea, Shrewsbury, Fitchburg e Leominster. No litoral e nas ilhas, em Barnstable, Falmouth e em Martha's Vineyard, boa parte do trabalho está na manutenção das casas de veraneio, e a renda acompanha o calendário da temporada: meses cheios no verão, meses vazios no inverno. Orçamento que depende de temporada precisa de reserva planejada, não de sorte, e é um dos casos em que a conversa muda bastante.
As seis lado a lado, com Massachusetts como referência
| Cidade | Renda mediana por domicílio | Casa própria | Casa própria, valor mediano | Aluguel mediano por mês |
|---|---|---|---|---|
| Framingham | US$ 107.419 | 54,8% | US$ 627.300 | US$ 2.033 |
| Everett | US$ 85.218 | 37,2% | US$ 610.000 | US$ 2.076 |
| Somerville | US$ 132.572 | 34,2% | US$ 911.300 | US$ 2.517 |
| Marlborough | US$ 91.968 | 56,0% | US$ 513.100 | US$ 1.871 |
| Lowell | US$ 78.658 | 43,2% | US$ 429.200 | US$ 1.625 |
| Milford | US$ 93.310 | 62,2% | US$ 464.700 | US$ 1.889 |
| Massachusetts | US$ 103.960 | 62,5% | US$ 562.100 | US$ 1.762 |
Renda mediana por domicílio em dólares de 2024, taxa de domicílios ocupados pelo próprio dono, valor mediano da casa própria e aluguel mediano, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024 (QuickFacts), consultada em setembro de 2026. Milford aparece no Censo como Milford CDP.
A mesma família paga contas muito diferentes conforme a cidade. Em Somerville a casa mediana passa de US$ 900 mil e só um terço dos moradores é dono do imóvel. Em Milford e em Marlborough a entrada é mais alcançável, e a maioria já comprou. Em Lowell a renda é a menor das seis e a casa é a mais barata, o que muda a ordem das prioridades. É por isso que a conversa começa por onde você está hoje, e não por um produto.
Quitar a casa em menos tempo, quando a casa custa US$ 678 mil.
Em Massachusetts, quem tem hipoteca paga em média cerca de US$ 2.700 por mês de custos com a casa, e em Framingham esse valor passa de US$ 2.900, segundo o Censo americano. Num financiamento de 30 anos, o que vai embora em juros ao longo do caminho é uma parte grande do custo total. Cada ano que se tira desse prazo é dinheiro que fica com a família.
Duas estratégias aparecem em quase toda conversa por aqui. A primeira é colocar o que sobra no mês em contas de crescimento previsível, para antecipar parcelas com o rendimento em vez de com o salário. A segunda é a proteção do financiamento: se a renda principal da família faltar, existe um seguro feito para quitar o imóvel, e a família continua na casa sem herdar a dívida. Com o tamanho da hipoteca daqui, essa segunda parte deixa de ser detalhe.
E se a casa ainda é um plano, e o aluguel de Everett ou de Somerville leva a maior parte do que sobra no mês, a pergunta muda de lugar: onde a entrada fica guardada, rendendo com segurança, no tempo que falta até ela virar escritura.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Um em cada quatro na construção do estado é imigrante.
Construção, limpeza, cuidado de idosos, restaurantes. Cerca de um em cada quatro trabalhadores da construção em Massachusetts é imigrante, segundo dados do Economic Policy Institute citados pelo Boston Globe. Na saúde, um em cada quatro também, e entre os cuidadores domiciliares quase metade nasceu fora do país, segundo o Leah Zallman Center citado pela GBH. Os negócios da própria comunidade estão na construção civil, nos restaurantes e nos serviços domésticos, segundo o relatório do Instituto Diáspora Brasil para a Boston Foundation. São ofícios em que um tombo no andaime ou um exame ruim interrompem o faturamento no mesmo dia.
O que o estado cobre
Massachusetts tem um programa público de licença remunerada, o PFML. Ele paga uma parte do salário por até 20 semanas de licença médica e 12 de licença familiar por ano de benefício, com teto de US$ 1.230,39 por semana em 2026, segundo o Departamento de Licença Familiar e Médica do estado. A elegibilidade depende das contribuições feitas nos trimestres anteriores. É uma ajuda real, e ela tem prazo e teto.
O que fica com você
É um seguro de vida que não exige a morte para pagar. Se um laudo grave chegar, ou se um acidente tirar você do serviço, uma parte do benefício pode ser sacada em vida e usada enquanto o tratamento corre. Ele cobre o que a licença estadual não cobre: o tempo depois do prazo, a diferença entre o teto e o seu salário, e a prestação da casa, que não espera.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Massachusetts cobra imposto de renda estadual. Onde o dinheiro fica parado passa a importar.
A alíquota é de 5% sobre salários, juros e dividendos, segundo o Departamento de Receita de Massachusetts, com um adicional de 4% apenas para rendas acima de US$ 1.107.750 em 2026. O estado também cobra imposto sobre heranças a partir de US$ 2 milhões de patrimônio. Numa conta comum, portanto, cada rendimento passa por duas cobranças no mesmo ano fiscal: a federal e os 5% daqui. Ao longo de vinte anos de aplicação, essa mordida deixa de ser detalhe e vira uma linha grande do resultado.
Existem contas em que o crescimento não é tributado enquanto acontece, e o motivo de elas existirem é exatamente esse. A maior parte das famílias atendidas em Massachusetts nunca tinha ouvido esse nome, e é para lá que costuma migrar o dinheiro que estava dormindo na conta corrente.
Aconselhamento tributário está fora do serviço, e ninguém aqui opina sobre a sua declaração. O trabalho é outro: escolher com você estruturas que já nascem sabendo desses 5%, e apontar a hora exata de levar a pergunta ao seu contador.
Um ano de UMass Amherst custa US$ 19.212 para quem mora em Massachusetts.
Quem mora em Massachusetts paga a UMass como residente do estado. Em 2026-2027, a anuidade e as taxas obrigatórias em Amherst somam US$ 19.212 por ano, e com moradia e alimentação no campus o total chega a US$ 36.567, segundo a tesouraria da universidade. Quem tem uma criança de cinco anos em casa está a treze anos dessa conta.
- Anuidade e taxas, residente do estado
- US$ 19.212 por ano
- Com quarto e alimentação no campus
- US$ 36.567 por ano
- Fonte
- Tesouraria da UMass Amherst, tabela 2026-2027
Uma conta para o futuro dos filhos pode ser aberta cedo no nome da criança e crescer ao longo dos anos. Quanto mais cedo começa, menos precisa sair do orçamento todo mês. Na conversa, a gente parte do preço real e trabalha de trás para a frente: quanto falta, quanto tempo há, e quanto cabe hoje.
Massachusetts tem um plano 529 próprio, o U.Fund, administrado pela Fidelity e patrocinado pela MEFA, a agência estadual de financiamento educacional. A dedução estadual que o U.Fund dá vai até US$ 1.000 por ano na declaração individual e US$ 2.000 na conjunta, segundo a própria MEFA. Sobre a alíquota de 5% do estado, isso significa US$ 50 de imposto a menos por ano para quem declara sozinho e US$ 100 para quem declara junto. Vale ter, e vale saber o tamanho do que se ganha. O U.Fund também tem uma condição: o dinheiro é para educação, e sair dele por outro motivo tem custo sobre o rendimento. A conta que a High Up estrutura não faz essa exigência, e continua servindo se aos dezessete a criança decidir abrir uma empresa em vez de ir para Amherst. Uma coisa não exclui a outra, e na conversa as duas são colocadas lado a lado com os seus números na mesa, sem torcer para nenhum lado.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Plano de saúde é obrigatório aqui. Renda protegida, não.
Desde a reforma de saúde do estado, quase todo adulto a partir dos 18 anos precisa ter cobertura o ano inteiro ou paga multa na declaração de imposto, com tolerância de até três meses sem plano, segundo o Departamento de Receita de Massachusetts. Para 2026, a cobertura mínima aceita limita a franquia anual a US$ 3.200 por pessoa e US$ 6.400 por família, valores fixados pelo Massachusetts Health Connector, que é quem define esse padrão e o reajusta todo ano. Manter os filhos no plano dos pais até os 26 anos é regra federal, e vale aqui como em qualquer estado.
Mesmo com um mandato desses, a cobertura não chega igual a todo mundo. No estado, 3,0% das pessoas com menos de 65 anos seguem sem plano, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024, e as cidades onde a comunidade mora estão bem acima dessa marca. O relatório anual de 2025 do Center for Health Information and Analysis do estado acrescenta que, apesar da cobertura quase universal, os prêmios e o que sai do bolso do próprio paciente vêm subindo há vários anos.
O plano de saúde paga o hospital. Ele não paga a prestação da casa, a mensalidade da escola e o mercado enquanto você se recupera. A lacuna entre uma coisa e outra é o que o benefício em vida existe para cobrir.
Onde termina o nosso escopo: a High Up não atua com plano de saúde. Não vende, não cota e não faz inscrição de ninguém no Health Connector. O mandato estadual aparece nesta página por um motivo só: ele consome uma fatia fixa do orçamento da família, franquia incluída, e é do que resta depois dele que sai o tamanho do que ainda dá para proteger.
E se eu ainda não tenho green card?
É a pergunta mais comum por aqui, e faz sentido: mais da metade da comunidade brasileira de Massachusetts não tem cidadania americana, segundo o relatório do Instituto Diáspora Brasil para a Boston Foundation. Dá para ver o efeito disso na régua da saúde: em Framingham 6,4% das pessoas com menos de 65 anos estão sem plano, em Everett 7,4% e em Milford 7,9%, mais que o dobro dos 3,0% do estado inteiro, todos pela mesma medida do Censo americano, pesquisa ACS de cinco anos 2020-2024. Quem fica de fora de um sistema costuma supor que fica de fora de todos.
Não é o caso aqui. Passaporte americano e green card não entram na lista de exigências de boa parte das estruturas descritas nesta página. O que o formulário pede, quase sempre, são duas coisas: um número fiscal e a prova de que a renda existe. O número fiscal é o ITIN, emitido pelo IRS a quem não tem Social Security number. Antes de qualquer proposta o seu caso é conferido linha a linha, e se alguma coisa não for possível hoje você ouve isso com todas as letras, na hora, e não depois.
A conversa começa pelo seu ponto A.
Online, por vídeo ou WhatsApp, no seu horário. A High Up não tem escritório em Massachusetts nem em nenhum outro estado. O ponto A de uma família daqui cabe em quatro linhas: quanto do salário a casa já leva, que para quem tem hipoteca no estado fica perto de US$ 2.700 por mês, segundo o Censo americano; quem fica sem chão se a sua renda parar; quanto os 5% do estado tiram do que rende; e o que já existe de proteção contratada. Essas quatro linhas são escritas antes de qualquer outra coisa. Depois vem aonde você quer chegar, e só então o nome de um produto. Se nada fizer sentido para o seu caso hoje, é isso que você ouve na mesma conversa.
São seis caminhos, cada um com o nome que tem de verdade, e cada um entra numa situação diferente de Massachusetts.
Seguro de vida com benefício em vida
Para quem trabalha na construção, na limpeza, no cuidado de idosos ou por conta própria. O plano de saúde cobre o hospital depois da franquia, que em 2026 chega a US$ 3.200 por pessoa; a prestação da casa naquele mês não tem quem cubra.
Previdência privada e renda no futuro
Para quem não quer trabalhar até o último dia e precisa de uma renda mensal que dure mais do que a poupança dura.
Contas com crescimento livre de imposto
Para o dinheiro parado que hoje entrega 5% ao estado, além do federal, toda vez que rende alguma coisa.
Proteção do financiamento da casa
Para quem assinou um financiamento do tamanho dos US$ 678 mil da casa mediana daqui e não quer que a família herde essa conta.
Uma conta para o futuro dos filhos
Para quem já viu os US$ 19.212 de um ano de UMass Amherst e prefere chegar lá com o dinheiro pronto, ao lado do U.Fund ou no lugar dele.
Planejamento para quem tem empresa
Para quem tem construtora, restaurante ou serviço de limpeza no próprio nome e ainda paga a conta de casa pela conta bancária da empresa.
O domicílio mediano de Massachusetts ganha US$ 103.960 por ano. Quanto disso um plano custa?
Nenhuma página consegue responder isso com um número, e quem publica um número está chutando. O que dá para publicar é a mecânica: quais entradas mexem no preço e em que ordem a conta é montada.
Quatro entradas definem a mensalidade de um seguro de vida com benefício em vida. A idade que você tem no dia da assinatura. O que o histórico e os exames dizem sobre a sua saúde. O tamanho do benefício que você quer deixar. E o underwriting, que é a leitura que a seguradora faz desse conjunto e que pode aceitar, recusar ou reprecificar. Duas pessoas da mesma idade na mesma rua em Framingham saem com propostas diferentes por causa das duas entradas do meio.
A ordem em que montamos a conta é sempre a mesma, e ela parte do que você precisa proteger, não do que dá para vender. Qual renda faltaria em casa se você parasse de trabalhar amanhã. Quanto falta pagar do financiamento. Quantos anos faltam até a faculdade das crianças. O benefício sai desses três números somados, e a mensalidade sai do benefício. Nunca na ordem inversa. Quando a mensalidade não cabe no que sobra depois da casa, do plano de saúde, da reserva que a franquia de US$ 3.200 por pessoa exige e dos 5% do estado, o caminho é encolher o benefício ou trocar a estrutura. A escolha é sua, com o número impresso na frente.
A cotação sai ali, na própria conversa. Não se paga por ela e não se assina nada por causa dela.
A renda mediana por domicílio em Massachusetts é do Censo americano, pesquisa ACS de cinco anos 2020-2024. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos.
“Por que ninguém nunca me falou isso antes?”
A informação existe. Ela circula longe de quem acabou de chegar.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
Quase toda estratégia rende mais quanto mais cedo começa.
“Nunca tinha ouvido falar dessas informações.”
Esses produtos não são anunciados. Chegam por um profissional licenciado.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado, quase sempre por receio de escolher errado.
“Posso me aposentar independente do status.”
Muita gente supõe que precisa de green card. Boa parte das estratégias não exige.
Perguntas que chegam de Massachusetts.
Respostas curtas, nas palavras da High Up. Se a sua não estiver aqui, ela cabe na primeira conversa.
Vocês têm escritório em Framingham, Everett ou Boston?
Não. A High Up não tem escritório físico em nenhum estado. O atendimento é totalmente online, por vídeo ou pelo WhatsApp, no seu horário. Os profissionais são licenciados pelo departamento de seguros do estado e operam dentro de uma broker americana, e é isso que permite atender em Massachusetts sem endereço fixo.
Moro em Lowell, mas trabalho em Nashua. Vocês atendem New Hampshire?
Sim. New Hampshire está entre os 12 estados licenciados, assim como Rhode Island e Connecticut. Para quem dorme em Lowell e bate o ponto em Nashua, isso resolve. O que a gente confere primeiro é o seu endereço de residência, e não o do trabalho: é o estado onde você mora que define a regra do que pode ser contratado. No seu caso a regra é a de Massachusetts, com os 5% sobre salários, juros e dividendos entrando na conta do que sobra, segundo o Departamento de Receita do estado.
Comprei uma casa financiada em Marlborough. O que a proteção do financiamento faz por mim?
O desenho é este: falta a renda principal, e o seguro liquida o saldo do financiamento. Ninguém em casa passa a dever o banco, e ninguém precisa vender para pagar. Em Marlborough o valor mediano da casa própria está em US$ 513.100, segundo o Censo americano, e a mediana de venda no estado em junho de 2026 foi de US$ 678 mil, segundo The Warren Group. Um saldo desse tamanho é um dos primeiros itens que a gente abre com você.
Trabalho por conta própria, na limpeza ou na construção. Dá para proteger a minha renda?
Quase sempre dá. Esse seguro não passa por empregador nenhum, o que importa justamente para quem emite a própria nota. Costumam ser pedidos o ITIN e algum histórico que mostre a renda entrando com regularidade. O seu caso é conferido antes de qualquer proposta sair.
Meu filho tem dez anos. Ainda dá tempo de planejar a faculdade?
Dá. São oito anos até o primeiro semestre, e o alvo tem preço conhecido: US$ 19.212 de anuidade e taxas para residente do estado em 2026-2027, ou US$ 36.567 com quarto e alimentação no campus, segundo a tesouraria da UMass Amherst. Oito anos em vez de treze deixam a parcela mensal maior, e ela continua sendo uma parcela que dá para calcular. Se o que cabe no seu mês hoje for pouco, o plano começa pelo que cabe e sobe depois.
Pago 5% de imposto para o estado. Vocês me dizem o que fazer no imposto de renda?
Não. Aconselhamento tributário não é o que a High Up faz. O que cabe aqui é outra coisa: mostrar que existem contas em que o rendimento cresce sem ser tributado ao longo do caminho, e montar o plano já sabendo que este estado cobra 5% sobre salários, juros e dividendos e ainda cobra sobre heranças acima de US$ 2 milhões de patrimônio, segundo o Departamento de Receita de Massachusetts. Preencher e entregar a declaração é trabalho do contador, e a gente aponta a hora de chamá-lo.
Penso em voltar para o Brasil um dia. Faz sentido planejar aqui?
Faz, e é melhor que essa conversa venha antes de assinar, e não depois. Sair dos Estados Unidos não derruba boa parte das estruturas de renda e de proteção, mas derruba algumas, e o que decide é o produto e a seguradora por trás dele. Há quem volte, há quem fique e há quem leve vinte anos para decidir. Um plano que só funciona num desses três desfechos não é plano. A possibilidade de voltar entra na mesa logo na primeira conversa, e a escolha das estruturas já sai pensada nela.
Já pago o plano de saúde e ainda tenho a franquia pela frente. Sobra para um plano com vocês?
Essa é a conta certa a fazer, e é melhor fazer antes. Em 2026 a franquia anual que a cobertura mínima do estado aceita chega a US$ 3.200 por pessoa e US$ 6.400 por família, valores fixados pelo Massachusetts Health Connector. É dinheiro que precisa estar reservado antes de qualquer mensalidade nova entrar. Por isso o orçamento é montado nesta ordem: casa, plano de saúde e franquia, os 5% do estado, e só então o que restou. Se o que restou não cobrir o benefício que o seu caso pede, você ouve isso e o tamanho é ajustado.
Quanto custa a conversa?
Nada. Nem a conversa nem a análise que vem depois dela são cobradas. Quando um plano sai do papel, quem paga a High Up são as seguradoras e as gestoras envolvidas. Há ainda a consultoria personalizada paga, que pouca gente contrata e que só é apresentada se fizer sentido para o seu caso.
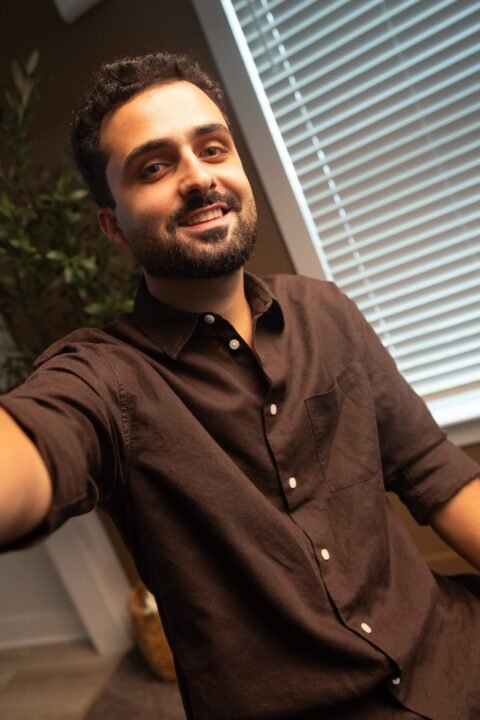
Quem atende Massachusetts é o Aguinaldo.
Aguinaldo Gonçalves nasceu nos Estados Unidos, cresceu no Brasil e voltou. Viu de perto uma comunidade que sabe ganhar dinheiro, mas para quem a informação financeira nunca chegou. É ele que atende as famílias do estado, e é ele que acompanha as decisões depois que o plano está de pé.
Conte para ele a sua conta de Massachusetts: casa própria ou aluguel, quem depende da sua renda, quantos anos até a faculdade das crianças. A conversa é gratuita, sem compromisso e sem produto na mesa antes de entender o seu objetivo.
Prefere que a gente chame você? Deixe os seus dados e o Aguinaldo responde pelo WhatsApp. Dizer a cidade e se a casa é própria ou alugada já adianta boa parte da conversa, porque em Massachusetts é a moradia que define o resto do orçamento.
A High Up atende em 12 estados.
O atendimento é online, por vídeo ou pelo WhatsApp, no seu horário. Se você mora, trabalha ou pensa em se mudar para outro destes estados, a conversa continua a mesma.