Na Carolina do Norte, a lei garante quatro horas de licença.Charlotte, Raleigh, Durham, High Point, Winston-Salem, Siler City e as demais cidades do estado.
Consultoria financeira gratuita para imigrantes na Carolina do Norte.
Quatro horas, sem pagamento, e só para acompanhar a escola do filho: é o que a lei estadual assegura a quem trabalha na iniciativa privada, segundo o Departamento do Trabalho do estado. Em 2026 a alíquota estadual sobre a renda caiu para 3,99%, e em 1º de outubro mudam as regras de quem pode ter Medicaid aqui. A conversa gratuita com a High Up parte daí, na sua língua, por chamada de vídeo ou pelo WhatsApp.
Em 2026 a Carolina do Norte cobra 3,99% de toda a renda tributável.
Cinco números organizam o planejamento de quem mora aqui, e nenhum deles é o mesmo de dois anos atrás. Cada um com a sua fonte e a sua data.
- 3,99%alíquota única do imposto de renda estadual em 2026
A alíquota é uma só, e vem caindo desde 2022
Era 4,99% em 2022 e passou por 4,75%, 4,50% e 4,25% até chegar a 3,99% em 2026, segundo o Departamento de Receita da Carolina do Norte, que aponta a Lei de Sessão 2023-134 como origem da mudança e registra que novas reduções podem valer a partir de 2027, condicionadas a gatilhos de arrecadação. Como a alíquota é única, o rendimento de uma aplicação paga a mesma fatia que o salário.
- US$ 288.900valor mediano da casa própria no estado
Quitar antes do prazo, aqui, é meta de médio prazo e não de sonho
É o valor mediano da casa própria na Carolina do Norte, segundo o Censo americano. Quem tem financiamento paga US$ 1.631 por mês de custo total com a casa, e quem já quitou paga US$ 490, pela mesma fonte. A distância entre esses dois números é o que está em jogo em cada ano tirado do prazo.
- Quatro horasde licença por ano que a lei estadual garante, e sem pagamento
Não existe licença remunerada estadual para quem está na iniciativa privada
A lei da Carolina do Norte obriga o empregador a conceder quatro horas por ano ao pai, à mãe ou ao responsável para acompanhar a escola do filho, e diz no próprio texto que nada ali obriga a pagar por essas horas, segundo o Departamento do Trabalho do estado. Fora isso, resta a lei federal FMLA, que também é sem pagamento.
- 740 milpessoas cobertas pela expansão do Medicaid, em setembro de 2026
A expansão do Medicaid chegou em dezembro de 2023 e muda em outubro de 2026
O estado passou a cobrir adultos de 19 a 64 anos com renda mais alta em 1º de dezembro de 2023, segundo o NC Medicaid, e em setembro de 2026 o governo estadual falava em cerca de 740 mil pessoas cobertas pela expansão. A partir de 1º de outubro de 2026 mudam as regras federais para quem não é cidadão americano, e o próprio estado avisa que muita gente vai perder a cobertura.
- 1 em 6dos trabalhadores nascidos fora do país trabalha na construção civil daqui
Entre os trabalhadores imigrantes, a construção pesa quase três vezes mais
São 16,7% dos trabalhadores nascidos fora dos Estados Unidos empregados na construção civil da Carolina do Norte, contra 6,1% entre os nascidos no país, segundo o Censo americano. É o setor em que a renda para no mesmo dia em que o corpo para.
Em Siler City, mais da metade da cidade é hispânica ou latina.
São 53,3% dos moradores, e 30,2% da cidade nasceu fora dos Estados Unidos, segundo o Censo americano, contra 9,1% no estado inteiro. A Carolina do Norte tem 973.325 moradores nascidos fora do país, e eles não estão só nas cidades grandes: Charlotte reúne 168.648, o maior número absoluto do estado, e uma cidade de menos de oito mil habitantes no condado de Chatham tem, em proporção, mais gente nascida fora do que qualquer uma das outras cinco. Cada um desses lugares tem uma conta diferente, e é por isso que a lista abaixo não está em ordem de tamanho.
Siler City
Condado de Chatham. 30,2% nasceram fora do país
- renda mediana por domicílio
- US$ 46.566A menor entre as seis, bem abaixo dos US$ 72.388 do estado. Aqui o primeiro assunto é blindar a renda que já entra, antes de pensar em multiplicá-la.
- casa própria
- 56,0%Mais da metade já é dona do imóvel, e a casa mediana custa US$ 154.600, a mais barata das seis. Quitar antes do prazo está ao alcance de quem organizar o mês.
- aluguel mediano
- US$ 1.000Quem aluga paga mil dólares por mês. Num orçamento assim, cada dólar guardado cedo pesa mais do que qualquer escolha de produto.
Charlotte
Condado de Mecklenburg. 18,7% nasceram fora do país
- renda mediana por domicílio
- US$ 82.068Acima da mediana do estado. Sobra alguma coisa no fim do mês, e o assunto vira o destino dessa sobra.
- casa própria
- 51,0%Quase metade dos domicílios é de aluguel, e quem tem financiamento paga US$ 1.821 por mês de custo com a casa, contra US$ 1.631 na mediana do estado.
- aluguel mediano
- US$ 1.612O mais alto das seis. Quem está juntando a entrada precisa que esse dinheiro renda com segurança enquanto não vira casa.
High Point
Condado de Guilford. 15,5% nasceram fora do país
- renda mediana por domicílio
- US$ 64.561Abaixo da mediana do estado, mas com a casa mediana em US$ 235.800. A folga mensal aparece mais rápido aqui do que nas cidades grandes.
- casa própria
- 57,8%A maior taxa entre as seis. É onde a proteção do financiamento entra primeiro na conversa, porque é a dívida que a família não pode herdar.
- aluguel mediano
- US$ 1.116Um dos aluguéis mais baixos das seis, o que abre espaço para começar a guardar cedo em vez de começar tarde e correr.
Durham
Condado de Durham. 15,4% nasceram fora do país
- renda mediana por domicílio
- US$ 81.619Quase a de Charlotte, mas com casa mediana de US$ 392.800, mais cara. Renda boa aqui não significa sobra automática no fim do mês.
- casa própria
- 52,3%Pouco mais da metade é dona do imóvel, e quem tem financiamento paga US$ 1.831 por mês. É a maior parcela fixa do orçamento.
- aluguel mediano
- US$ 1.508Cerca de US$ 18 mil por ano que saem do orçamento e não viram patrimônio nenhum.
Raleigh
Capital do estado. 13,8% nasceram fora do país
- renda mediana por domicílio
- US$ 85.395A maior entre as seis. É onde mais aparece dinheiro parado esperando uma decisão que ninguém explicou.
- casa própria
- 50,7%A menor taxa das seis, com a casa mediana em US$ 415.800, a mais cara. Comprar aqui é plano de vários anos.
- aluguel mediano
- US$ 1.572Enquanto a entrada não fecha, esse valor sai todo mês. A conversa é sobre onde a poupança da entrada fica nesse meio-tempo.
Winston-Salem
Condado de Forsyth. 11,2% nasceram fora do país
- renda mediana por domicílio
- US$ 59.268A menor entre as cidades grandes daqui. A margem para guardar é estreita, o que torna o planejamento mais necessário e não menos.
- casa própria
- 55,6%Mais da metade tem casa própria, com a mediana em US$ 233.800 e custo mensal de US$ 1.459 para quem ainda paga financiamento.
- aluguel mediano
- US$ 1.087Abaixo dos US$ 1.228 do estado. Sobra pouco, mas sobra, e começar cedo com pouco vence começar tarde com muito.
A comunidade também está em Greensboro, que tem 38.137 moradores nascidos fora do país e, ainda assim, uma taxa de gente sem plano de saúde menor que a de qualquer uma das seis: 8,4%, abaixo dos 9,9% do estado. E está em Cary, que quase nunca aparece em lista de cidade de imigrante e onde 23,9% dos moradores nasceram fora dos Estados Unidos, proporção maior que a de Charlotte, com renda mediana de US$ 134.905 por domicílio. Está também em Fayetteville, com renda mediana de US$ 58.407, e em Sanford, com US$ 57.586. São contas muito diferentes uma da outra, e é por isso que a conversa começa pela sua.
As seis lado a lado, com a Carolina do Norte como referência
| Cidade | Renda mediana por domicílio | Casa própria | Casa própria, valor mediano | Aluguel mediano por mês | Sem plano de saúde |
|---|---|---|---|---|---|
| Siler City | US$ 46.566 | 56,0% | US$ 154.600 | US$ 1.000 | 35,9% |
| Charlotte | US$ 82.068 | 51,0% | US$ 385.700 | US$ 1.612 | 12,8% |
| High Point | US$ 64.561 | 57,8% | US$ 235.800 | US$ 1.116 | 10,7% |
| Durham | US$ 81.619 | 52,3% | US$ 392.800 | US$ 1.508 | 10,7% |
| Raleigh | US$ 85.395 | 50,7% | US$ 415.800 | US$ 1.572 | 9,3% |
| Winston-Salem | US$ 59.268 | 55,6% | US$ 233.800 | US$ 1.087 | 11,2% |
| Carolina do Norte | US$ 72.388 | 66,6% | US$ 288.900 | US$ 1.228 | 9,9% |
Renda mediana por domicílio em dólares de 2024, taxa de domicílios ocupados pelo próprio dono, valor mediano da casa própria, aluguel bruto mediano e percentual da população civil não institucionalizada sem cobertura de plano de saúde, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024, consultada em setembro de 2026. Siler City aparece no Censo como Siler City town.
A mesma família paga contas completamente diferentes conforme a cidade. Em Raleigh a casa mediana custa quase três vezes a de Siler City, e quase metade dos domicílios ainda é de aluguel. Em High Point e em Winston-Salem a entrada é alcançável e a maioria já comprou, o que muda a ordem das prioridades: primeiro proteger o financiamento, depois fazer o resto render. Em Siler City a renda é a menor e a cobertura de saúde é a mais frágil, e por isso ali a conversa começa por proteção pura. É por isso que a primeira pergunta é sempre onde você está hoje, e nunca qual produto você quer.
Com financiamento, US$ 1.631 por mês. Sem financiamento, US$ 490.
Os dois números são do Censo americano e descrevem a mesma casa mediana da Carolina do Norte, que vale US$ 288.900. O primeiro é o custo mensal de quem ainda paga a hipoteca. O segundo é o de quem já quitou e continua pagando imposto sobre o imóvel, seguro e taxas. A diferença entre eles, US$ 1.141 por mês, é o que volta para o orçamento da família no dia em que o financiamento acaba.
Duas conversas aparecem sempre por aqui. A primeira é onde colocar o que sobra no mês para que o rendimento, e não o salário, adiante parcelas. A segunda é a proteção do financiamento. Faltando a renda que sustenta a casa, há um seguro desenhado para liquidar o imóvel, e a família permanece nele sem carregar a dívida. Com 66,6% dos domicílios do estado ocupados pelo próprio dono, essa segunda conversa alcança dois terços das famílias daqui.
E se você ainda aluga em Charlotte, onde o aluguel mediano é de US$ 1.612, ou em Raleigh, onde é de US$ 1.572, a conversa é outra: onde deixar a entrada rendendo com segurança enquanto ela não vira casa. Num estado em que a casa mediana custa menos de US$ 300 mil, a entrada é uma meta de poucos anos, e o lugar onde esse dinheiro espera faz diferença no prazo.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Um em cada seis trabalhadores imigrantes está na construção. Entre os nascidos aqui, é um em cada dezesseis.
São 615.263 pessoas nascidas fora dos Estados Unidos trabalhando na Carolina do Norte, segundo o Censo americano. Delas, 16,7% estão na construção civil e 13,8% na indústria, contra 6,1% e 11,4% entre as nascidas no país. E 84,5% trabalham para empresa privada, enquanto 7,3% trabalham por conta própria, sem empregador nenhum atrás. Em todos esses arranjos, um acidente ou um diagnóstico corta a renda já no primeiro dia.
O que a lei do estado garante
Quatro horas por ano, sem pagamento, e apenas para acompanhar a escola do filho. É o que a lei da Carolina do Norte assegura a quem trabalha na iniciativa privada, segundo o Departamento do Trabalho do estado, cujo próprio texto registra que nada ali obriga o empregador a pagar por essas horas. Não existe programa estadual de licença remunerada nem de auxílio por incapacidade temporária. Resta a lei federal de licença familiar e médica, a FMLA, que dá até 12 semanas por ano, também sem pagamento, e só vale para quem trabalha em empresa com pelo menos 50 empregados e já tem 12 meses de casa.
Quem tem licença paga aqui trabalha para o governo
A Carolina do Norte paga licença parental integral, 100% do salário, aos servidores do executivo estadual, das escolas públicas participantes e dos community colleges, e desde 1º de outubro de 2026 são 12 semanas, segundo o Escritório de Recursos Humanos do estado. O benefício existe e é generoso. Ele alcança, no máximo, a fatia de trabalhadores nascidos fora do país que está no serviço público daqui: 7,9%, contra 14,7% entre os nascidos no país, segundo o Censo americano. Para os outros nove em cada dez, a licença é a que eles mesmos montarem.
Apesar do nome, o seguro de vida com benefício em vida existe para ser usado em vida. Se um diagnóstico grave ou um acidente afastar você do trabalho, uma parte do benefício pode ser adiantada e chegar às suas mãos. Ele não substitui salário e não promete valor: ele cobre justamente o intervalo que a lei daqui deixa aberto, que na Carolina do Norte é o intervalo inteiro.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
De 4,99% para 3,99% em quatro anos. O imposto caiu, e a conta de longo prazo mudou junto.
A Carolina do Norte cobrou 4,99% em 2022, 4,75% em 2023, 4,50% em 2024 e 4,25% em 2025. Em 2026 são 3,99%, segundo o Departamento de Receita do estado, que atribui a mudança à Lei de Sessão 2023-134 e registra que novas reduções podem valer a partir de 2027, dependendo de gatilhos de arrecadação.
Duas coisas continuam verdadeiras mesmo com a alíquota menor. A primeira é que ela é única e vale para toda a renda tributável: o rendimento de uma aplicação paga a mesma fatia que o salário, todo ano, além do imposto federal. Numa conta comum, ao longo de vinte anos, essa mordida anual aparece no saldo final.
A segunda é que a alíquota de hoje não é a de daqui a vinte anos. Ela mudou quatro vezes desde 2022 e pode mudar de novo, para cima ou para baixo, conforme a arrecadação e a legislatura. Planejamento de longo prazo feito em cima de um número que muda por lei é planejamento frágil, e a estrutura em que o dinheiro fica pesa mais do que a alíquota do ano.
Existem contas em que o rendimento não é tributado ao longo do percurso, e é exatamente esse o ponto delas. É onde costuma estar o dinheiro que estava parado, e é a parte que a maioria das famílias que atendemos por aqui nunca tinha ouvido falar.
Nada disso é aconselhamento tributário, e a High Up não faz a declaração de imposto de ninguém. O que entra na conversa é a estrutura: onde o dinheiro fica, quanto do rendimento chega até você e em que momento vale a pena sentar com o seu contador.
Em 1º de outubro de 2026 muda quem pode ter Medicaid na Carolina do Norte.
A Carolina do Norte demorou anos para expandir o Medicaid e expandiu. A cobertura para adultos de 19 a 64 anos com renda mais alta entrou em vigor em 1º de dezembro de 2023, segundo o NC Medicaid. Funcionou: pela pesquisa do Censo americano de um ano, a fatia de moradores do estado sem plano de saúde caiu de 9,2% em 2023 para 8,6% em 2024, o primeiro ano cheio da expansão, cerca de 53 mil pessoas a menos sem cobertura. Agora vem a parte que a maioria das páginas de consultoria não conta.
- 1º de dezembro de 2023
A expansão entra em vigor
O estado passa a cobrir adultos de 19 a 64 anos com renda acima do limite antigo. Em setembro de 2026 o governo estadual falava em cerca de 740 mil pessoas cobertas por essa faixa.
- 1º de outubro de 2026
Mudam as regras para quem não é cidadão americano
Pelo aviso do próprio NC Medicaid, seguem podendo ter Medicaid os residentes permanentes legais, com espera de cinco anos para a maioria; crianças de até 19 anos e pessoas grávidas ou no primeiro ano após o parto que residam legalmente no país; quem tem status de entrante cubano ou haitiano; e cidadãos da Micronésia, das Ilhas Marshall e de Palau. Quem não está nessa lista pode perder a cobertura.
- 1º de janeiro de 2027
Chega a exigência de trabalho e a renovação semestral
Adultos de 19 a 64 anos sem deficiência cobertos pela expansão passam a precisar comprovar 80 horas por mês de trabalho, estudo ou voluntariado, ou renda familiar de pelo menos US$ 580 por mês, e a renovar o Medicaid a cada seis meses. Há exceções, entre elas quem cuida de criança menor de 14 anos, quem o NC Medicaid reconheceu como pessoa com deficiência e quem está grávida ou esteve nos últimos 12 meses.
As cidades onde a comunidade mora já eram as que mais tinham gente descoberta antes de qualquer mudança. Em Siler City, 35,9% das pessoas não têm plano de saúde. Em Charlotte são 12,8% e em Winston-Salem, 11,2%. No estado inteiro, 9,9%, todos pela mesma régua do Censo americano, a pesquisa de cinco anos 2020-2024. E existe o contrário: Greensboro tem 38.137 moradores nascidos fora do país e 8,4% de gente sem plano, abaixo da média estadual. Não há um número que descreva o estado inteiro, e é por isso que a conversa é caso a caso.
Vale dizer com todas as letras o que está fora do escopo: a High Up não trabalha com plano de saúde. Não vendemos plano, não cotamos plano, não inscrevemos ninguém no Medicaid e não damos orientação de imigração. Quem precisa entender essas datas deve procurar o Departamento de Serviços Sociais do condado, que é o canal indicado pelo próprio estado. Falamos delas porque elas mudam o orçamento e o cálculo de risco de muita família daqui, e porque é exatamente onde a cobertura pública para que o nosso trabalho começa.
O que uma apólice de vida com benefício em vida faz é outra coisa, e não passa por elegibilidade de programa público: passa pela análise da seguradora. Com um diagnóstico grave, uma parte do benefício pode ser adiantada para cobrir as contas que continuam chegando durante a recuperação. O plano de saúde paga o hospital. Ele não paga o financiamento, o mercado e a escola das crianças.
As datas e as regras desta seção são as anunciadas pelo Departamento de Saúde e Serviços Humanos da Carolina do Norte em 1º de setembro de 2026 e podem ser alteradas por quem as publicou. Disponibilidade, limites e condições de qualquer produto variam por seguradora e pelo seu perfil e dependem de qualificação individual e aprovação de underwriting.
Um ano em Chapel Hill custa US$ 9.351 para quem mora aqui. Em Pembroke, a anuidade são US$ 500 por semestre.
No ano letivo de 2026-2027, a UNC-Chapel Hill cobra US$ 3.615,00 de anuidade e US$ 1.060,50 de taxas obrigatórias por semestre de quem é residente da Carolina do Norte, segundo a tesouraria da universidade: US$ 9.351 no ano, ainda sem moradia e alimentação. E existe o NC Promise, o programa estadual que fixa a anuidade em US$ 500 por semestre para residente do estado em algumas universidades públicas, entre elas a UNC Pembroke, segundo a própria universidade. Duas contas muito distantes uma da outra, no mesmo sistema público.
- UNC-Chapel Hill, residente do estado, 2026-2027
- US$ 9.351 por ano, entre anuidade e taxas obrigatórias
- UNC Pembroke, pelo programa NC Promise
- US$ 500 de anuidade por semestre
- Fonte
- Tesouraria da UNC-Chapel Hill e UNC Pembroke, tabelas de 2026-2027
Essa distância é a razão pela qual a meta de faculdade aqui não se resolve com um número só. Uma família com uma criança de cinco anos tem treze anos pela frente, e o quanto ela precisa guardar por mês depende de qual das duas contas vai enfrentar, e de a criança não ter decidido nada ainda. O jeito de montar isso é começar pelo preço real e voltar até hoje: quanto falta juntar, em quantos anos, e qual parcela cabe agora.
A Carolina do Norte tem plano 529 próprio, o NC 529 Plan, oferecido pelo College Foundation of North Carolina. O benefício dele está no rendimento, que sai livre de imposto de renda federal e estadual quando usado em despesa educacional qualificada, segundo o próprio plano. É um bom instrumento. A comparação franca é a seguinte: o dinheiro do 529 tem endereço, que é a educação, e desviá-lo desse endereço custa caro. Já a conta para o futuro dos filhos montada pela High Up não fica presa à matrícula, e se a criança escolher outro caminho ela continua servindo. Vale notar também que a parte estadual desse benefício encolheu junto com a alíquota: com 3,99% em 2026 contra 4,99% em 2022, o imposto que o 529 poupa aqui é menor do que era. As duas convivem sem conflito, e na conversa elas são comparadas com os seus números, sem lado preferido.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Sem green card, o que muda de verdade no planejamento?
É a primeira pergunta que chega, e em 2026 ela chega com mais urgência na Carolina do Norte, porque o estado acabou de anunciar que a cobertura pública muda para quem não é cidadão americano a partir de 1º de outubro. Vale separar as duas coisas, porque elas costumam vir embaralhadas.
Elegibilidade a programa público é regra de governo, e essa regra mudou. Contratar proteção de renda e estruturas de acumulação é outra coisa, e boa parte dessas estratégias não exige cidadania nem residência permanente. Na prática, o que se pede costuma ser um número de identificação fiscal, o ITIN, mais alguma comprovação de renda. Quem não tem Social Security number pede o ITIN ao IRS, e ele abre boa parte das estruturas de que falamos nesta página.
A High Up não dá orientação de imigração e não opina sobre o seu processo. Antes de qualquer outra coisa, o seu caso é conferido. Se alguma coisa não for viável hoje, você ouve isso claramente, e não uma promessa.
Antes de qualquer produto, o seu ponto A: onde você está hoje.
Online, por vídeo ou WhatsApp, no seu horário. A High Up não tem escritório em Charlotte, em Raleigh nem em nenhum outro lugar. A primeira meia hora serve para levantar o que já existe: aluguel ou financiamento, quem depende da sua renda, quantos anos faltam até a matrícula das crianças, o que já está contratado. Depois vem o ponto B. Produto só entra na mesa aí. E se nada fizer sentido neste momento, é essa a resposta que você recebe.
São seis caminhos, cada um com nome próprio, e ao lado de cada um a situação daqui em que ele costuma entrar.
Seguro de vida com benefício em vida
Para quem está entre os 16,7% de trabalhadores imigrantes na construção do estado, ou entre os 7,3% que trabalham por conta própria, sem empregador nenhum segurando a renda.
Previdência privada e renda no futuro
Para quem não pretende trabalhar até o último dia e quer uma renda que não dependa nem da sua longevidade nem de qual programa público vai sobrar lá na frente.
Contas com crescimento livre de imposto
Para o dinheiro parado que hoje paga 3,99% ao estado e mais o imposto federal sobre cada rendimento, ano após ano, enquanto ele ficar onde está.
Proteção do financiamento da casa
Para as famílias que formam os 66,6% de domicílios próprios daqui e pagam US$ 1.631 por mês com a casa: é a dívida que ninguém quer deixar de herança.
Uma conta para o futuro dos filhos
Para quem já viu que um ano em Chapel Hill custa US$ 9.351 e prefere chegar lá com o dinheiro pronto, qualquer que seja a universidade escolhida.
Planejamento para quem tem empresa
Para quem abriu o próprio negócio na construção, na limpeza ou no restaurante e precisa separar o dinheiro da empresa do dinheiro da família.
Depois dos US$ 1.631 da casa, quanto sobra para proteger a renda?
O domicílio mediano da Carolina do Norte ganha US$ 72.388 por ano, segundo o Censo americano, e quem tem financiamento gasta US$ 1.631 por mês só com a casa. Nenhuma página honesta consegue dizer com um número quanto custa um plano, e quem diz está chutando. O que dá para fazer é abrir as variáveis do preço e mostrar como a conta se monta.
Quatro variáveis definem esse preço: quantos anos você tem, como está a sua saúde, de que tamanho é o benefício pretendido e o que diz o underwriting, que é a análise de risco feita pela seguradora. Dois vizinhos da mesma idade em High Point podem receber propostas bem diferentes por causa da terceira e da quarta.
A ordem em que a conta é montada parte do que precisa ser protegido, e não do que dá para vender. Quanto da renda da casa some se você parar de trabalhar amanhã. Quanto ainda falta pagar do financiamento. Quantos anos faltam até a matrícula. Esses três números definem o benefício, e o benefício define a mensalidade. Se ela não couber no orçamento, reduzimos o benefício ou trocamos a estrutura, e você decide com o número na frente.
O número sai na própria conversa, sem custo e sem obrigar você a nada. A análise inicial também não é cobrada.
A renda mediana por domicílio e o custo mensal com a casa na Carolina do Norte vêm do Censo americano, pesquisa ACS de cinco anos 2020-2024. Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos na primeira conversa.
“Por que ninguém nunca me falou isso antes?”
A informação circula, mas raramente chega a quem está montando a vida em outro país.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
Dez anos a mais de acumulação pesam mais do que qualquer escolha de produto.
“Nunca tinha ouvido falar dessas informações.”
Esses produtos não aparecem em anúncio. Alguém precisa sentar e explicar.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado, e o motivo quase nunca era falta de dinheiro.
“Posso me aposentar independente do status.”
A suposição mais comum é a de que tudo depende do green card. Boa parte das estratégias não depende.
O que perguntam antes de marcar a conversa.
Respostas diretas, nas palavras da High Up. O que não estiver aqui cabe na primeira conversa.
Vocês têm escritório em Charlotte, Raleigh ou Durham?
Não, e não é só aqui: a High Up não tem endereço físico em nenhum dos 12 estados. Tudo acontece à distância, por chamada de vídeo ou pelo WhatsApp, no horário que você marcar. Quem atende é licenciado pelo departamento de seguros do estado e opera dentro de uma broker americana, e é esse arranjo que dispensa endereço fixo na Carolina do Norte.
Moro em Charlotte e trabalho do outro lado da divisa, em Rock Hill. Vocês atendem South Carolina?
Sim. South Carolina é um dos 12 estados em que a High Up é licenciada, e Georgia também, o outro vizinho da Carolina do Norte em que a High Up é licenciada. Para quem cruza a linha estadual todo dia, o que vale saber é isto: o ponto de partida é o estado onde você mora, porque é a legislação dele que manda no que pode ser contratado.
A partir de 1º de outubro muda quem pode ter Medicaid. Vocês resolvem isso?
Não. A High Up não trabalha com plano de saúde, não faz inscrição em Medicaid e não dá orientação de imigração. Quem precisa entender a mudança deve procurar o Departamento de Serviços Sociais do condado, que é o canal indicado pelo próprio estado. O que fazemos é a parte seguinte: quando a cobertura pública encolhe, a proteção de renda privada deixa de ser opcional, e é sobre isso que a gente conversa.
Comprei uma casa financiada em High Point. O que a proteção do financiamento faz por mim?
Faltando a renda que sustenta a casa, esse seguro serve para liquidar o saldo do imóvel. A família permanece nele sem carregar a dívida. Numa cidade em que 57,8% dos domicílios são do próprio dono, é uma das primeiras coisas que olhamos junto com você.
Sou autônomo e não tenho empregador. Dá para proteger a minha renda?
Na maior parte dos casos, sim. O seguro de vida com benefício em vida não passa por empregador, e 7,3% dos trabalhadores nascidos fora do país na Carolina do Norte estão exatamente nessa situação, por conta própria, segundo o Censo americano. Costuma bastar o ITIN, que é o número de identificação fiscal emitido pelo IRS a quem não tem Social Security number, junto de uma comprovação de renda.
Meu filho tem dez anos. Ainda dá tempo de guardar para a faculdade?
Dá. Com oito anos até a matrícula, a parcela mensal é maior do que seria se você tivesse começado aos cinco, mas é uma conta que se faz com o preço real na mesa. E aqui o preço real vai de US$ 500 de anuidade por semestre em Pembroke a US$ 9.351 por ano em Chapel Hill. Se o que cabe hoje for pouco, começamos pelo que cabe.
Pago 3,99% ao estado. Vocês fazem a minha declaração?
Não. A High Up não faz aconselhamento tributário nem declaração de imposto. O que fazemos é apontar que há contas em que o rendimento cresce sem tributação no percurso, e desenhar o planejamento sabendo que a alíquota da Carolina do Norte é única, incide sobre toda a renda tributável e já caiu quatro vezes desde 2022. O que e como declarar é assunto do seu contador, e a gente avisa quando chega a hora de chamá-lo.
Penso em voltar para o meu país um dia. Faz sentido planejar aqui?
Faz, e é justamente a conversa que precisa acontecer antes, não depois. Uma parte das estruturas de renda e de proteção sobrevive a uma mudança de país e outra parte não, e isso varia de produto para produto e de seguradora para seguradora. Tem quem volte, tem quem fique e tem quem passe vinte anos dizendo que vai voltar. O planejamento que presta é o que não quebra em nenhum dos três cenários, e por isso essa possibilidade entra na mesa desde o primeiro encontro.
Quanto custa a conversa?
Nada. A conversa e a análise não têm custo para você. Quando um planejamento é estruturado, quem remunera a High Up são as seguradoras e gestoras envolvidas. Há ainda a consultoria personalizada paga, trilha que poucos seguem, e ela só é proposta quando faz sentido para o seu caso.
A licença da High Up vale em 12 estados, e a Carolina do Norte é um deles.
Não existe escritório em nenhum deles. A conversa acontece por vídeo ou pelo WhatsApp, de onde você estiver, no seu horário. Se você mudar de estado dentro desta lista, o acompanhamento continua com a mesma pessoa.
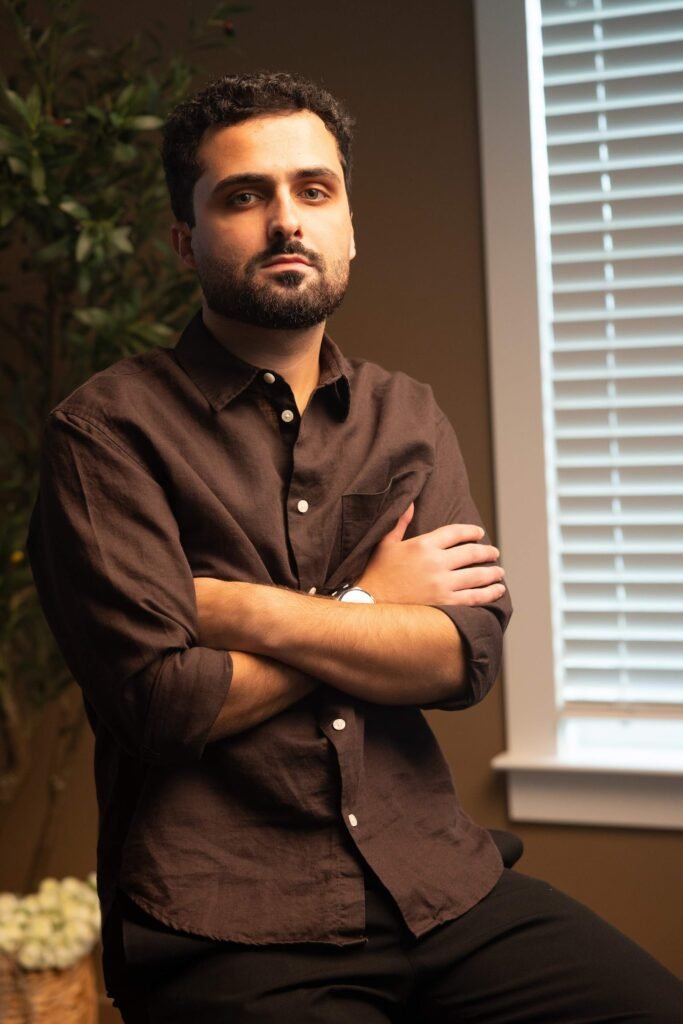
Na Carolina do Norte, quem senta com você é o Aguinaldo.
Aguinaldo Gonçalves nasceu nos Estados Unidos, cresceu no Brasil e voltou. Viu de perto uma comunidade que sabe ganhar dinheiro e para quem a informação financeira nunca chegou. É ele quem conversa com as famílias daqui, e quem continua por perto depois que o plano sai do papel.
Conte para ele a sua conta daqui: aluguel ou financiamento, quem depende da sua renda, quantos anos faltam até a matrícula das crianças, e o que acontece com o orçamento se você ficar dois meses sem trabalhar. Não custa nada, não compromete nada, e nenhum produto aparece antes de o objetivo estar claro.
Prefere que a gente ligue? Deixe os seus dados e o Aguinaldo responde pelo WhatsApp. Saber a sua cidade e como está a moradia hoje já adianta metade da primeira conversa.