Em Connecticut, atravessar a linha da cidade muda a sua conta.Danbury, Bridgeport, Stamford, Waterbury, New Britain, Hartford e as outras 163 cidades do estado.
Consultoria financeira gratuita para imigrantes em Connecticut.
Aqui o imposto do carro é cobrado pela prefeitura e a alíquota muda de cidade para cidade, o estado cobra imposto sobre a renda, a licença remunerada tem teto e não segura o seu emprego, e a UConn tem preço de residente. A conversa gratuita com a High Up começa por essa conta, na sua língua, por vídeo ou WhatsApp.
A alíquota do imposto do carro vai de 9,8 a 32,46 mills, conforme a cidade.
Quem chegou há pouco costuma descobrir esta conta pelo correio. Connecticut cobra imposto anual sobre o veículo, e quem cobra é o município, não o estado.
Como a conta é montada
O carro é avaliado em 70% do valor médio de revenda, e sobre esse valor incide a alíquota da sua cidade, medida em mills. Um mill é US$ 1 de imposto para cada US$ 1.000 de avaliação, segundo o Escritório de Política e Gestão de Connecticut, o órgão estadual que publica as alíquotas das 169 cidades. A explicação do cálculo e a data de corte estão no site da prefeitura de Danbury.
Um carro avaliado pelo mercado em US$ 20 mil entra na conta por US$ 14 mil. No exercício de 2026-2027, esses mesmos US$ 14 mil custam US$ 454 por ano onde a alíquota está no teto e US$ 142 em Greenwich, que cobra 10,125 mills. É o mesmo carro e o mesmo estado.
Por que ela pega a família de surpresa
Ela não sai do salário na fonte, não vem parcelada e chega de uma vez. Quem registrou o carro depois do dia 1º de outubro ainda recebe uma segunda cobrança, a suplementar, com vencimento no primeiro dia de janeiro. E, segundo a própria prefeitura de Danbury, o imposto continua devido mesmo se o veículo já não estiver mais registrado: quem vende ou devolve o carro sem dar baixa recebe a conta assim mesmo.
Uma despesa anual previsível que ninguém previu vira dívida de cartão, e dívida de cartão custa muito mais que a conta original. Reserva planejada, aqui, não é sofisticação financeira: é a diferença entre pagar uma vez e pagar o ano inteiro.
- Greenwich
- 10,125 mills
- Norwalk
- 22,95 mills
- Stamford
- 24,31 mills
- Danbury
- 25,23 mills
- Bridgeport
- 31,75 mills
- New Britain
- 32,46 mills
- Waterbury
- 32,46 mills
- Hartford
- 32,46 mills
Alíquotas de veículo do exercício fiscal de 2026-2027, apuradas sobre a lista de bens de 1º de outubro de 2025, segundo o Escritório de Política e Gestão de Connecticut, consultadas em setembro de 2026. A alíquota muda todo ano, junto com o orçamento de cada cidade.
- 1º de outubro
O carro entra na lista da cidade
É a data de corte da avaliação. O que estiver registrado no seu nome nesse dia é o que a prefeitura vai cobrar.
- Julho seguinte
A conta do carro chega
Nove meses depois da avaliação. É uma das poucas despesas grandes do ano que não vêm embutidas no aluguel nem descontadas no contracheque.
- 1º de janeiro
Vence a conta suplementar
Para quem registrou o carro entre 2 de outubro e 31 de julho. Duas cobranças no mesmo ciclo é o cenário mais comum de quem acabou de comprar.
- 15 de abril
Vence a declaração estadual
A declaração de renda de Connecticut tem o mesmo prazo da federal, segundo o Departamento de Receita do estado. Três vencimentos grandes em um ano cabem num plano, mas só se o plano existir.
Em Danbury, 35 de cada 100 moradores nasceram fora dos Estados Unidos.
No estado inteiro são 15,7%, segundo o Censo americano. Cerca de 26 mil moradores de Connecticut nasceram no Brasil, e quase metade deles vive em duas cidades: 6,3 mil em Danbury e 5,5 mil em Bridgeport. Imigrantes são 15% da população do estado e ocupam por volta de 20% de todos os empregos, segundo relatório da DataHaven com a Connecticut Immigrant Support Network. Cada uma dessas cidades tem uma conta diferente.
Danbury
Oeste do estado, na divisa com Nova York
- renda mediana por domicílio
- US$ 83.393Cerca de 13% abaixo da mediana do estado, com aluguel acima dela. A margem para guardar existe, mas ela precisa ser planejada, e não esperada.
- casa própria
- 53,8%Pouco mais da metade das famílias tem um financiamento no nome. É a maior dívida que a maioria vai assumir na vida.
- aluguel mediano
- US$ 1.846Mais de US$ 22 mil por ano que saem de casa e não viram patrimônio. Quem junta a entrada precisa de onde deixar esse dinheiro rendendo com segurança.
Bridgeport
Litoral do condado de Fairfield, na Interstate 95
- renda mediana por domicílio
- US$ 58.685Cerca de 39% abaixo da mediana estadual. Quando a renda é apertada, proteger o que entra vem antes de fazer render o que sobra.
- casa própria
- 42,8%Menos de metade é dona do imóvel, e a casa mediana custa 25% menos que a do estado. A entrada aqui cabe mais cedo no orçamento.
- aluguel mediano
- US$ 1.450Abaixo da mediana estadual, de US$ 1.488. Sobra algum espaço no mês para começar, mesmo com renda menor, e começar cedo é metade do resultado.
Stamford
Sudoeste do estado, polo financeiro de Fairfield
- renda mediana por domicílio
- US$ 111.586Acima da mediana do estado, e o custo em volta também. Renda alta aqui não significa sobra automática no fim do mês.
- casa própria
- 48,8%Com imóvel mediano de US$ 624.400, comprar vira projeto de vários anos, e a entrada precisa estar rendendo enquanto esse tempo passa.
- aluguel mediano
- US$ 2.276Perto de US$ 27 mil por ano. É o maior item fixo do orçamento de quem mora aqui, e ele não volta.
Waterbury
Vale do rio Naugatuck, no centro do estado
- renda mediana por domicílio
- US$ 51.886Cerca de 46% abaixo da mediana estadual. A primeira conversa aqui é sobre o que acontece com a família se a renda principal faltar.
- casa própria
- 47,2%Quase metade é dona do imóvel, e a casa mediana custa US$ 208.500. Quitar antes do prazo é uma meta realista, e dá para fazer a conta.
- aluguel mediano
- US$ 1.225Abaixo da mediana estadual, de US$ 1.488. Quando o custo fixo pesa menos, a mesma disciplina mensal rende bem mais no fim.
New Britain
Centro do estado, ao sul de Hartford
- renda mediana por domicílio
- US$ 58.613Praticamente a mesma renda de Bridgeport, mas com a casa mediana cerca de US$ 51 mil mais barata. É onde a folga mensal aparece com mais facilidade.
- casa própria
- 45,1%Menos de metade tem imóvel próprio. Para quem ainda aluga, a conversa começa por onde deixar a entrada rendendo.
- aluguel mediano
- US$ 1.253Cerca de US$ 15 mil por ano. Com custo fixo assim, uma contribuição mensal pequena e constante já constrói alguma coisa.
Hartford
Capital do estado, no vale do rio Connecticut
- renda mediana por domicílio
- US$ 46.411Cerca de metade da mediana estadual. Proteção de renda deixa de ser opcional quando não existe reserva atrás dela.
- casa própria
- 25,7%Só uma em cada quatro moradias pertence a quem vive nela. Três em cada quatro famílias pagam aluguel e não constroem patrimônio no imóvel.
- aluguel mediano
- US$ 1.269Perto de US$ 15 mil por ano. Sem imóvel no nome, o patrimônio da família precisa ser construído em outro lugar, e isso é escolha, não sorte.
A comunidade também está em Norwalk, onde 30% dos moradores nasceram fora do país, e em Bethel e Naugatuck, que somam mais de 1,9 mil moradores nascidos no Brasil entre as duas. O Consulado-Geral do Brasil funciona em Hartford, na One Constitution Plaza. E há Greenwich, vizinha de Stamford na mesma Interstate 95: lá a renda mediana por domicílio é de US$ 206.130 e a casa mediana passa de US$ 1,6 milhão. Mesmo estado, mesmo condado, poucos quilômetros de distância e outra realidade financeira inteira. É por isso que a conversa não pode começar por um produto.
As seis lado a lado, com Greenwich e com o estado como referência
| Cidade | Renda mediana do domicílio | Moradia própria | Valor mediano do imóvel próprio | Aluguel mediano mensal |
|---|---|---|---|---|
| Danbury | US$ 83.393 | 53,8% | US$ 411.200 | US$ 1.846 |
| Bridgeport | US$ 58.685 | 42,8% | US$ 274.900 | US$ 1.450 |
| Stamford | US$ 111.586 | 48,8% | US$ 624.400 | US$ 2.276 |
| Waterbury | US$ 51.886 | 47,2% | US$ 208.500 | US$ 1.225 |
| New Britain | US$ 58.613 | 45,1% | US$ 223.600 | US$ 1.253 |
| Hartford | US$ 46.411 | 25,7% | US$ 228.600 | US$ 1.269 |
| Greenwich | US$ 206.130 | 70,0% | US$ 1.695.700 | US$ 2.674 |
| Connecticut | US$ 95.781 | 66,5% | US$ 366.900 | US$ 1.488 |
Renda mediana do domicílio em dólares de 2024, taxa de moradias ocupadas pelo próprio dono, valor mediano da casa própria e aluguel bruto mediano, segundo o Censo americano, pesquisa ACS de cinco anos 2020-2024, consultada em setembro de 2026. Todas as linhas usam a mesma safra. Greenwich aparece no Censo como Greenwich town.
Duas famílias com a mesma renda pagam contas muito diferentes conforme a cidade em que assinaram o contrato. É por isso que a primeira pergunta da conversa é sempre onde você mora, e a segunda é o que você quer que aconteça nos próximos dez anos.
A casa mediana de Connecticut custa US$ 366.900, e a conta mensal dela muda de cidade para cidade.
É o valor mediano do imóvel ocupado pelo dono no estado, segundo o Censo americano. Dentro do mesmo estado, esse número vai de US$ 208.500 em Waterbury a US$ 624.400 em Stamford: três vezes de diferença entre duas cidades do mesmo estado.
A parcela do financiamento não é a conta inteira. O imposto sobre imóvel também é municipal aqui, e a alíquota vai de 10,125 mills em Greenwich a 69,95 mills em Hartford no exercício de 2026-2027, segundo o Escritório de Política e Gestão de Connecticut. Confira a alíquota da sua cidade antes de fechar a compra: ela entra no boleto mensal junto com o financiamento e com o seguro.
Manter a casa também custa mais por aqui. A energia elétrica residencial em Connecticut saiu a 28,82 centavos por quilowatt-hora no acumulado até junho de 2026, contra 18,16 centavos na média americana, segundo a Administração de Informação de Energia dos Estados Unidos. São quase 60% a mais que a média do país, todo mês, pelos anos todos em que a família morar ali.
Dois assuntos voltam em quase toda conversa por aqui. Um é encurtar o prazo do financiamento usando o rendimento de uma conta previsível para adiantar parcelas, em vez de tirar mais do salário todo mês. O outro é o seguro que liquida o saldo do financiamento se a renda principal da casa desaparecer, para que ninguém herde a dívida junto com as chaves. Com hipoteca do tamanho das que se assinam em Connecticut, o segundo assunto para de ser detalhe.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
O CT Paid Leave paga até US$ 1.016,40 por semana, e não segura o seu emprego.
Imigrantes são 15% da população de Connecticut e ocupam por volta de 20% dos empregos, com peso especial na construção, na agricultura, na saúde e na educação infantil, segundo a DataHaven e a Connecticut Immigrant Support Network. São justamente os trabalhos em que a renda para no dia em que o corpo para.
- O que a rede estadual cobre
O programa paga parte do salário por até 12 semanas por ano. O desconto é de 0,5% e sai da sua folha: quem ganha US$ 1.000 por semana contribui US$ 5, no exemplo da própria Autoridade do CT Paid Leave. O benefício é de 95% do salário semanal médio até 40 vezes o salário mínimo do estado, e de 60% sobre o que passar disso, com teto de US$ 1.016,40 por semana em 2026, que é 60 vezes o salário mínimo de US$ 16,94 por hora.
- Onde ela para, e está escrito no site dela
Duas coisas o programa não faz. A primeira: ele não garante o seu emprego. Voltar para a mesma vaga depende da FMLA federal ou da FMLA de Connecticut, que são leis diferentes e precisam ser pedidas ao empregador, à parte. A segunda: quem trabalha por conta própria não entra automaticamente, porque a adesão do autônomo é voluntária. Somando as duas, o pedreiro, a diarista e o cuidador que trabalham por conta própria podem estar com renda parcial por 12 semanas e nenhuma garantia de vaga depois.
- O que fica com você
Há um seguro de vida que se usa vivo. Diante de um diagnóstico grave ou de um acidente que tire você do serviço, uma parte do benefício pode ser antecipada e cair na sua conta enquanto você se recupera. Ele existe para o pedaço que o programa do estado deixa de fora: o tempo depois da décima segunda semana, a distância entre o teto de US$ 1.016,40 e o salário que você realmente ganha, e os meses de procurar trabalho porque a vaga não esperou.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação.
Connecticut cortou as duas menores alíquotas em 2024, e a isenção total da aposentadoria acaba em US$ 75 mil.
O estado cobra imposto de renda próprio, em faixas. Em 1º de janeiro de 2024, as duas menores caíram: de 3% para 2% sobre os primeiros US$ 10 mil de quem declara sozinho e US$ 20 mil na declaração conjunta, e de 5% para 4,5% sobre a faixa seguinte, segundo o gabinete do governador de Connecticut. Foi a primeira redução de alíquota do estado desde meados dos anos 1990, e o alívio é limitado a quem declara até US$ 150 mil sozinho e até US$ 300 mil em conjunto.
- Menor alíquota estadual desde 2024
- 2%, sobre a primeira faixa de renda
- Isenção total da renda de aposentadoria
- até US$ 75 mil de renda bruta ajustada federal na declaração individual
- Onde a isenção zera
- a partir de US$ 100 mil, por degraus, na mesma declaração
A parte que muda o planejamento de longo prazo é a segunda. Renda de pensão e de anuidade é totalmente isenta do imposto estadual enquanto a renda bruta ajustada federal ficar abaixo de US$ 75 mil na declaração individual, e a isenção cai por degraus até zerar a partir de US$ 100 mil, segundo o gabinete do governador. Os benefícios da Previdência Social usam os mesmos limiares de US$ 75 mil e US$ 100 mil para a isenção total, com regra própria acima disso, e na declaração conjunta os limiares são mais altos. Na prática, o formato da renda que você vai ter aos 67 anos importa tanto quanto o tamanho dela, e isso se decide décadas antes.
Há estruturas em que o rendimento se acumula sem ser mordido a cada ano. Quase nenhuma das famílias que chegam até nós já tinha ouvido falar delas, e é com frequência para lá que vai o dinheiro que estava dormindo na conta corrente.
Nada disso é orientação de imposto. A High Up não prepara declaração, não diz o que você deve declarar e não substitui contador. O que fazemos é montar o planejamento sabendo que essas regras existem, e apontar a hora de você levar a conversa para o seu contador.
Um ano de UConn custa US$ 21.574 para quem mora em Connecticut.
Em 2026-2027, a anuidade em Storrs é de US$ 17.010 para residente do estado, mais US$ 4.564 de taxas obrigatórias, segundo o serviço de auxílio financeiro da universidade. A mesma anuidade para quem não mora no estado é de US$ 39.678, ou seja, morar aqui vale US$ 22.668 por ano só nessa linha. Com quarto e alimentação no campus, o custo direto do ano fecha em US$ 36.758. Quem tem uma criança de cinco anos em casa tem treze anos para chegar lá.
- Anuidade e taxas, residente do estado
- US$ 21.574 por ano
- Com quarto e alimentação no campus
- US$ 36.758 por ano
- Publicado por
- Serviço de auxílio financeiro da UConn, ano letivo 2026-2027
Dá para abrir uma conta em nome da criança bem cedo e deixar o tempo trabalhar no lugar do seu salário. Quanto antes começa, menor o peso mensal. Na conversa a gente faz o caminho inverso: parte do preço publicado, desconta os anos que faltam e chega ao que cabe no seu mês de hoje, sem apertar o resto.
Connecticut tem plano 529 próprio, o CHET, patrocinado pelo Tesouro do estado e administrado pela Fidelity. Quem declara imposto de renda em Connecticut pode abater da renda tributada pelo estado o que colocar lá, até US$ 5.000 por ano na declaração individual e US$ 10.000 na conjunta, segundo as instruções do formulário CT-1040 do Departamento de Receita do estado. O que passar do teto num ano pode ser abatido nos cinco anos seguintes, respeitado o mesmo limite anual. O outro lado quase nunca é explicado: aquele dinheiro nasce carimbado para educação, e tirar de lá para qualquer outra finalidade custa imposto e multa sobre o rendimento. A conta que a High Up estrutura não carrega esse carimbo e continua servindo se, aos dezessete anos, o seu filho resolver abrir um negócio em vez de estudar. Os dois instrumentos convivem bem, e na conversa a gente põe os dois na mesa com os seus números, sem torcer por nenhum.
Este conteúdo é informativo e não constitui recomendação. Disponibilidade e condições dependem de qualificação individual, de aprovação de underwriting e dos termos de cada seguradora ou gestora.
Em Danbury e em Bridgeport, 14,8% das pessoas não têm plano de saúde.
No estado inteiro são 5,4%, segundo o Censo americano, pela mesma pesquisa de cinco anos. Em Hartford são 10,6%, em Norwalk 10,3%, em Stamford 9,3%, em Waterbury 8,4% e em New Britain 7,1%. As cidades onde a comunidade imigrante mora são as que mais têm gente descoberta. Em Danbury e em Bridgeport, a proporção chega a quase três vezes a do estado.
Quem ganha demais para o programa público e de menos para pagar um plano bom fica no meio. É uma faixa larga, e é dela que estes números falam.
Mas mesmo quem tem plano descobre a mesma coisa na hora errada: o plano cobre o hospital e para ali. A prestação da casa continua vencendo, o mercado continua caro e a escola das crianças não espera a alta médica. Essa é a lacuna que o benefício em vida foi feito para cobrir, e ela não tem nada a ver com a sua cobertura médica.
Deixando explícito o limite do nosso trabalho: plano de saúde não é conosco. A High Up não vende, não cota e não inscreve ninguém no Access Health CT. Falamos de cobertura porque ela decide quanto sobra no fim do mês, e porque a nossa parte só começa depois que a dela acaba.
E se eu ainda não tenho green card?
É a primeira pergunta que chega, e ela faz todo sentido. Em Connecticut, 569 mil pessoas nasceram fora dos Estados Unidos e pouco menos da metade delas ainda não é cidadã americana, segundo o Censo americano. Uma parte grande das estratégias de proteção e de construção de renda dispensa cidadania e dispensa residência permanente.
Na prática, o que costuma ser exigido é um número fiscal, o ITIN, e algo que comprove renda. Quem não tem Social Security number pede o ITIN ao IRS, e com ele já se abre boa parte das estruturas descritas nesta página. O próprio Departamento de Receita de Connecticut instrui quem não tem e não pode ter Social Security number a usar o ITIN na declaração estadual, o que mostra que a vida financeira formal no estado não começa pelo green card.
Antes de qualquer outra coisa, a gente confere o seu caso. E se algo não for possível hoje, você vai saber disso logo na primeira conversa, sem rodeio.
Seis caminhos, e a situação de Connecticut em que cada um aparece.
Tudo por vídeo ou WhatsApp, no horário que der para você. A primeira metade da conversa é sobre o seu retrato de hoje: aluguel ou financiamento, quem depende do seu salário, que proteção já existe. A segunda metade é sobre onde você quer estar. Produto só aparece no fim, e se nada servir agora, é isso que você vai ouvir.
Seguro de vida com benefício em vida
Faz sentido quando a sua rede são 12 semanas de licença paga, teto de US$ 1.016,40 por semana e zero garantia de reaver a vaga.
Previdência privada e renda no futuro
Entra na conversa de quem não pretende trabalhar até o último dia, num estado onde a isenção da renda de aposentadoria depende da faixa em que você cair.
Contas com crescimento livre de imposto
Serve ao dinheiro que está dormindo na conta e paga duas mordidas por rendimento: a federal e a de Connecticut.
Proteção do financiamento da casa
Pensada para hipotecas do tamanho das que se assinam aqui, com imóvel mediano de US$ 366.900 no estado e mais de US$ 600 mil em Stamford.
Uma conta para o futuro dos filhos
Para a família que já viu o preço de residente da UConn, US$ 21.574 por ano, e prefere chegar lá com o dinheiro pronto.
Planejamento para quem tem empresa
Feito para os donos de negócio da comunidade, que são 26% dos empreendedores de Connecticut, segundo a DataHaven.
Quanto custa depende de quatro coisas, e a cotação sai na conversa.
Nenhuma página honesta responde isso com um número fixo, e quem responde está chutando. Dá para dizer de que o preço depende e em que ordem a conta é montada, e é o que vem agora.
São quatro variáveis: a sua idade, a sua saúde, o tamanho do benefício que você quer deixar para casa e o resultado do underwriting, que é a análise de risco feita pela seguradora antes de aceitar. Vizinhos de mesma idade em Danbury podem receber propostas bem distantes uma da outra por causa da segunda e da terceira.
O caminho é de trás para frente. Começa pelo buraco: se o seu salário sumisse do orçamento no mês que vem, quanto faltaria por mês para a casa seguir de pé. Some o saldo devedor do imóvel e o que ainda falta juntar para a faculdade. O resultado é o tamanho do benefício, e só dele nasce a mensalidade. Se a mensalidade apertar, encolhemos o benefício ou trocamos a estrutura, e a decisão é sua, com o número à vista.
Pedir o número não custa e não compromete: a cotação sai de graça, e a análise que vem antes dela também.
Disponibilidade, limites e condições variam por produto, por seguradora e pelo seu perfil, e dependem de qualificação individual e aprovação de underwriting. Este conteúdo é informativo e não constitui recomendação nem oferta.
O que mais ouvimos.
“Por que ninguém nunca me falou isso antes?”
Não é informação secreta. É informação que circula em outros códigos postais.
“Ah, se eu pudesse voltar atrás e ter ouvido isso.”
O tempo é o único ingrediente que não dá para comprar depois.
“Nunca tinha ouvido falar dessas informações.”
Esses produtos não têm anúncio. Chegam por alguém licenciado que senta e explica.
“Hoje sei onde posso colocar meu dinheiro.”
Antes ficava parado na conta corrente, quase sempre por medo de errar a escolha.
“Posso me aposentar independente do status.”
A suposição de que tudo depende do green card é o que mais atrasa família por aqui.
Perguntas que chegam de Connecticut.
Nove respostas curtas, escritas como a gente fala. O que faltar aqui cabe na primeira conversa.
Vocês têm escritório em Danbury, Bridgeport ou Hartford?
Não existe escritório, nem aqui nem em nenhum outro estado. Tudo acontece por vídeo ou pelo WhatsApp, no horário que couber para você. Quem atende é profissional licenciado pelo departamento de seguros do estado, atuando dentro de uma broker americana, e é essa licença que permite cobrir Connecticut inteiro sem ter endereço fixo.
Moro em Connecticut e trabalho do outro lado da divisa. Vocês atendem Massachusetts e Rhode Island?
Sim. Connecticut faz divisa com Massachusetts ao norte, com Rhode Island a leste e com Nova York a oeste, e a High Up é licenciada em Connecticut, em Massachusetts e em Rhode Island, três dos 12 estados em que atendemos. Quem mora em Enfield e trabalha em Springfield, ou mora em Killingly e trabalha do lado de Rhode Island, está coberto. A primeira coisa que a gente confere é o estado de residência, porque é ele que manda nas regras do que pode ser contratado.
Recebi uma conta de imposto do carro que eu não esperava. Isso é normal aqui?
É normal e pega quase todo mundo na primeira vez. Em Connecticut o veículo é tributado pela cidade, com base no que estava registrado em 1º de outubro, e a conta chega em julho do ano seguinte. Quem registrou o carro depois dessa data recebe ainda uma cobrança suplementar que vence em 1º de janeiro. Não cuidamos de imposto, mas essa despesa entra no planejamento como qualquer outra conta fixa, porque ela chega de uma vez e não avisa.
Trabalho por conta própria na construção ou na limpeza. Consigo proteger minha renda?
Quase sempre, sim. Esse tipo de seguro não passa por empregador, o que muda tudo em Connecticut: a licença remunerada estadual é de adesão voluntária para quem trabalha por conta própria, então quem nunca se inscreveu simplesmente não tem essa rede. Costuma bastar o ITIN, o número fiscal que o IRS emite a quem não pode ter Social Security number, mais algum comprovante de renda.
Comprei uma casa financiada em Waterbury. O que a proteção do financiamento faz por mim?
Se a renda que sustenta a casa desaparecer, esse seguro entra para liquidar o saldo do financiamento, e ninguém precisa sair do imóvel nem assumir a dívida. Numa cidade onde 47,2% das moradias pertencem a quem vive nelas e a renda mediana é de US$ 51.886, costuma ser o primeiro item da lista.
Meu filho tem dez anos. Ainda dá tempo de planejar a UConn?
Dá. Oito anos deixam a parcela mensal maior do que se você tivesse começado aos cinco, mas continua sendo uma conta possível de fazer, e o preço de residente está publicado, então dá para calcular sem chutar. Se o que couber hoje for pouco, começamos pelo que couber.
Pago imposto de renda para Connecticut. Vocês me dizem o que fazer na declaração?
Não. Aconselhamento tributário não é serviço da High Up, e nós também não preparamos declaração. O que fazemos é apresentar estruturas em que o rendimento se acumula sem ser tributado ano a ano, e montar o plano ciente de que Connecticut cobra imposto próprio e trata renda de aposentadoria por faixas. A declaração em si é assunto do seu contador, e a gente diz na hora certa que é hora de procurá-lo.
Penso em voltar para o Brasil um dia. Faz sentido planejar aqui?
Faz, e essa conversa precisa vir antes da mudança, não depois. Algumas estruturas de renda e de proteção atravessam a fronteira e seguem valendo se você sair dos Estados Unidos; outras não atravessam, e o que muda depende do produto e da seguradora. Há quem volte em três anos, há quem fique para sempre e há quem passe duas décadas dizendo que vai. Um plano bem montado aguenta os três finais, e para isso a hipótese de voltar entra na conta desde o primeiro dia.
Quanto custa a conversa?
Zero. Nem a conversa nem a análise saem do seu bolso. Quando um planejamento chega a ser estruturado, quem remunera a High Up são as seguradoras e gestoras envolvidas. Há também um caminho de consultoria personalizada paga, seguido por pouca gente, e ele só aparece na mesa se fizer sentido para o seu caso.
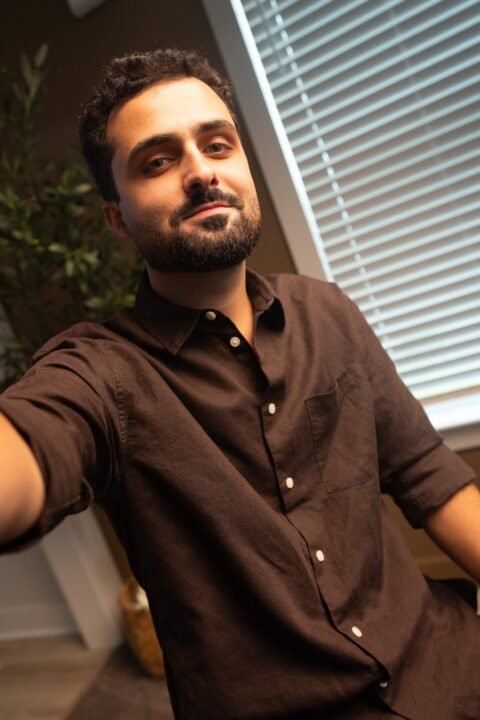
Quem atende Connecticut é o Aguinaldo.
Aguinaldo Gonçalves nasceu em solo americano, foi criado no Brasil e voltou adulto. De volta, encontrou uma comunidade que trabalha muito e ganha bem, e para a qual a informação sobre dinheiro simplesmente não chegou. É ele quem atende as famílias do estado, e é ele quem continua junto depois que o plano sai do papel.
Leve para ele a sua conta de Connecticut: a cidade, o aluguel ou a hipoteca, quem depende de você todo mês, e o tempo que falta até a faculdade em casa. É de graça, não compromete nada, e nenhum produto entra na mesa antes de o objetivo estar claro.
Se preferir que a gente procure você, deixe o contato aqui e o Aguinaldo chama pelo WhatsApp. Saber a cidade e a situação da moradia deixa a conversa pronta antes de começar, porque em Connecticut essas duas coisas mudam quase tudo.
A High Up atende em 12 estados.
O atendimento é online, por vídeo ou pelo WhatsApp, no seu horário. Se você mora, trabalha ou pensa em se mudar para outro destes estados, a conversa continua a mesma.